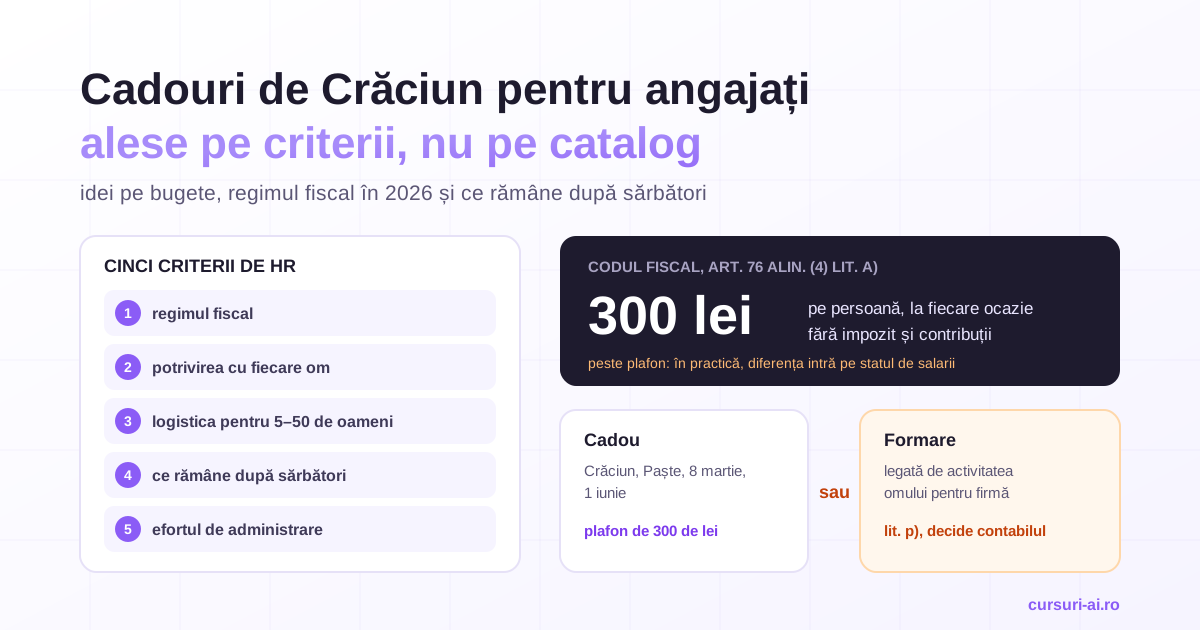
Cadourile de Crăciun pentru angajați se aleg, de obicei, în ultima săptămână, între un catalog de coșuri și o comandă de tichete. Pentru cine răspunde de buget, alegerea bună trece însă prin cinci întrebări: ce spune Codul fiscal, cât se potrivește darul fiecărui om, câtă logistică cere pentru 5 sau 50 de colegi, ce rămâne după sărbători și cât timp mănâncă administrarea lui. Ghidul de mai jos ia pe rând aceste criterii, cu textul legii citit la 18 noiembrie 2026.
Teza articolului e simplă și o spun de la început: pentru o echipă de birou, o lună de cursuri de inteligență artificială dăruită fiecărui coleg e cea mai potrivită alegere atunci când sunt îndeplinite câteva condiții, pe care le găsești mai jos, alături de situațiile în care nu e. Mecanica e pe pagina de cadou, cu felicitarea de Crăciun preselectată: o comandă pe firmă, câte un cod pentru fiecare om, activat când îi convine. Pentru o echipă care lucrează zilnic în Word, Excel, Outlook și Teams, un exemplu concret e cursul Microsoft 365 Copilot pentru munca de birou, de nivel începător, cu fluxuri pe roluri pentru vânzări, marketing, finanțe, HR și operațiuni. Atenție la o condiție: Copilot cere licență plătită, așa că un astfel de curs are sens doar dacă firma are deja licențele sau urmează să le cumpere.
Cele cinci criterii după care alegi cadourile de Crăciun pentru angajați
Un cadou de firmă e judecat de două publicuri: de oamenii care îl primesc și de contabilitate. Criteriile de mai jos le acoperă pe amândouă.
- Regimul fiscal. Cât costă darul, de fapt, după impozit și contribuții, și dacă firma își poate deduce cheltuiala.
- Potrivirea cu fiecare om. Aceeași cutie pentru 30 de oameni diferiți ajunge la jumătate dintre ei în sertar. Un dar din care fiecare își alege ceva are șanse mai mari.
- Logistica pentru N oameni. Adrese, colegi care lucrează de acasă sau din alt oraș, livrări care trebuie să ajungă înainte de 25 decembrie.
- Ce rămâne după sărbători. Un coș se termină în ianuarie. Un obiect bun rămâne pe birou. O competență nouă rămâne la om.
- Efortul de administrare. Câte facturi, câte contracte, câte tabele și câte ore din decembrie ale echipei de HR.
Criteriul fiscal vine primul, pentru că schimbă bugetul real cu o sumă care nu apare în oferta furnizorului.
Regimul fiscal al cadourilor pentru angajați în 2026
Textele de mai jos sunt citate din forma consolidată a Codului fiscal de pe portalul legislativ al Ministerului Justiției (consolidarea din 25 octombrie 2026), citită la 18 noiembrie 2026. Nu sunt consultanță fiscală: încadrarea fiecărei cheltuieli o face contabilul firmei.
Plafonul de 300 de lei: art. 76 alin. (4) lit. a)
Codul fiscal, la art. 76 alin. (4) lit. a), spune că veniturile reprezentând „cadouri în bani și/sau în natură, inclusiv tichete cadou”, oferite salariaților, nu sunt impozabile „în măsura în care valoarea acestora pentru fiecare persoană în parte, cu fiecare ocazie din cele de mai jos, nu depășește 300 lei”. Ocaziile sunt trei:
- Paștele, Crăciunul și sărbătorile similare ale altor culte religioase, pentru angajați și pentru copiii lor minori;
- 8 martie, pentru angajate;
- 1 iunie, pentru copiii minori ai angajaților.
Trei consecințe practice:
- Plafonul e pe persoană și pe ocazie. Nu e un buget anual: Crăciunul are plafonul lui, Paștele pe al lui.
- Copiii minori ai angajaților sunt pomeniți explicit, iar plafonul se socotește „pentru fiecare persoană în parte”. Cum se aplică pe cazul concret al firmei tale verifici cu contabilul.
- Alte ocazii nu sunt pe listă. Ziua de naștere, aniversarea în firmă sau încheierea unui proiect nu intră aici.
Mai e un detaliu de citit cu atenție: enumerarea de la lit. a) se încheie cu formula „astfel cum este prevăzut în contractul de muncă sau în regulamentul intern”. De aceea, practica obișnuită e ca acordarea cadourilor să fie prevăzută în documentele interne ale firmei. Întreabă contabilul dacă regulamentul vostru o acoperă.
Contribuțiile sociale: aceeași limită de 300 de lei
Plafonul funcționează și pentru contribuții, prin trei articole care se trimit unul la altul:
- CAS: art. 142 lit. b) scoate din baza de calcul a contribuțiilor de asigurări sociale cadourile oferite salariaților și copiilor lor minori, cu aceleași trei ocazii și același plafon de 300 de lei.
- CASS: art. 157 alin. (2) spune că nu se cuprind în baza de calcul a contribuției de asigurări sociale de sănătate sumele prevăzute la art. 142 (cu excepția tichetelor de masă și a voucherelor de vacanță, care nu ne interesează aici).
- CAM: art. 220^4 alin. (2) spune același lucru pentru contribuția asiguratorie pentru muncă, plătită de angajator.
Ce se întâmplă peste plafon
Legea scutește cadoul „în măsura în care” nu trece de 300 de lei. Partea care depășește plafonul nu mai beneficiază de scutire și intră, în practica de specialitate, la venituri de natură salarială, cu impozit și contribuții. Art. 76 alin. (3) lit. h) o spune explicit pentru tichetele cadou: sunt avantaje impozabile, „cu excepția destinațiilor și limitelor prevăzute la alin. (4) lit. a)”.
Pentru buget: un cadou de 300 de lei costă 300 de lei, iar unul mai scump costă mai mult decât prețul lui, pentru că, în practică, diferența se trece pe statul de salarii.
Tichetele cadou: Legea nr. 165/2018
Tichetele cadou sunt reglementate de Legea nr. 165/2018 privind acordarea biletelor de valoare (consolidarea din 1 decembrie 2025), cu normele metodologice aprobate prin HG nr. 1.045/2018. Ce contează pentru HR:
- Doar pentru angajații proprii. Art. 15 alin. (1) le definește ca bilete de valoare „acordate ocazional angajaților proprii pentru cheltuieli sociale”, iar alin. (2) interzice acordarea lor altor categorii de beneficiari. Clienții și colaboratorii nu pot primi tichete cadou.
- Valoarea nominală a unui tichet e de 10 lei sau un multiplu de 10, dar nu mai mare de 50 de lei (art. 16 alin. (2)). Un cadou de 300 de lei înseamnă, deci, mai multe tichete.
- Tichetul e nominal. Art. 17 cere ca pe suport să fie înscrise numele emitentului, perioada de valabilitate și numele, prenumele și codul numeric personal ale salariatului.
- Decizia se ia împreună cu salariații. Art. 10 alin. (1) spune că angajatorii, împreună cu sindicatul sau cu reprezentanții salariaților, stabilesc categoriile de bilete de valoare, frecvența, valoarea, unitatea emitentă și modalitatea de acordare.
Deductibilitatea la firmă și TVA-ul
Pentru firmele plătitoare de impozit pe profit, art. 25 alin. (3) lit. b) pct. 3 din Codul fiscal trece cadourile în bani sau în natură, inclusiv tichetele cadou oferite salariaților și copiilor lor minori, printre cheltuielile sociale, deductibile „în limita unei cote de până la 5%, aplicată asupra valorii cheltuielilor cu salariile personalului”. În aceeași limită intră și alte cheltuieli sociale, deci plafonul de 5% se împarte între ele.
TVA-ul are reguli proprii pentru bunurile și serviciile date fără plată (art. 270 alin. (4) și (8), art. 271 alin. (4) și (5)); aici decizia e strict a contabilului.
Cadou sau formare profesională: diferența care schimbă calculul
Aici e argumentul central al articolului. Același alineat al Codului fiscal care plafonează cadourile scoate din veniturile impozabile, la lit. p), „cheltuielile efectuate de angajatori/plătitori pentru pregătirea profesională și perfecționarea angajaților”, cu două condiții: să fie prevăzută în relația cu omul („astfel cum este prevăzut în raporturile juridice respective”, de pildă în contract, într-un act adițional sau în regulamentul intern) și să fie „pregătire legată de activitatea desfășurată de persoanele respective pentru angajator/plătitor”. Art. 142 lit. n) exclude aceleași cheltuieli din baza contribuțiilor de asigurări sociale, cu aceeași formulare.
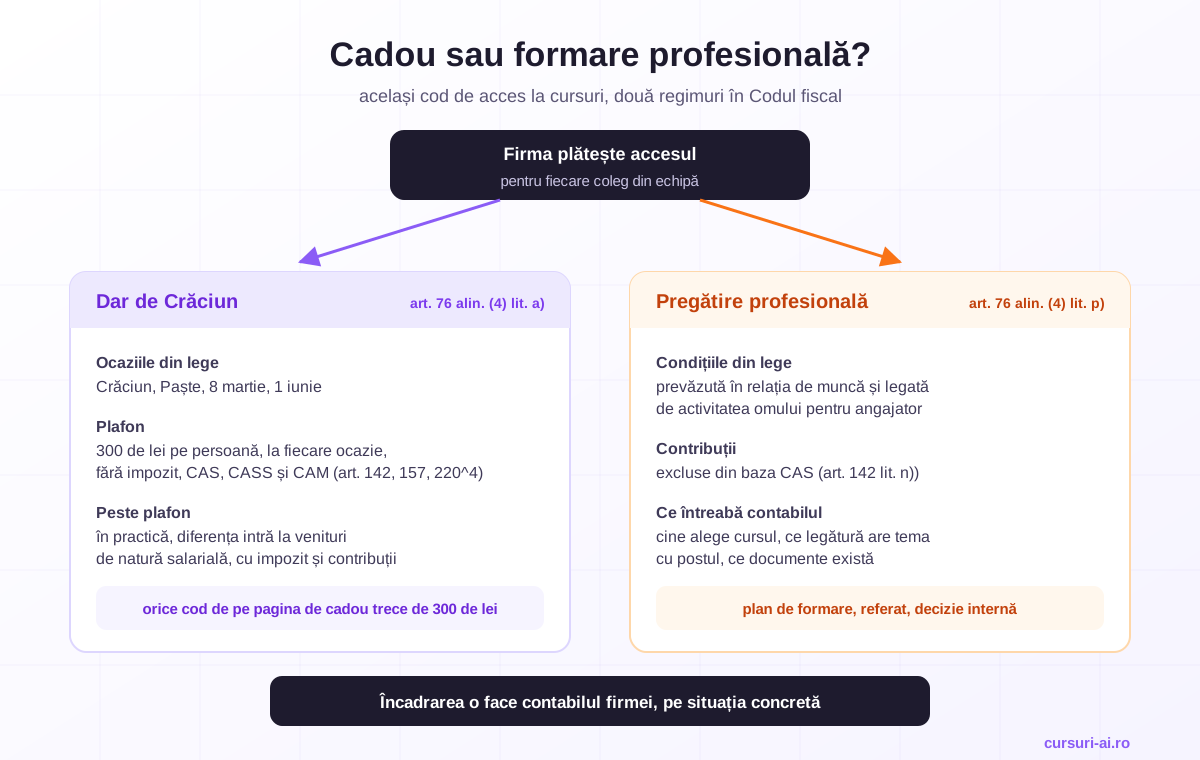
Un cod de acces la cursuri poate fi privit în două feluri, iar regimul diferă:
- Ca dar de Crăciun. Intră la cadouri, cu plafonul de 300 de lei pe ocazie. La prețurile actuale, orice cod de pe pagina de cadou depășește acest plafon, așa că diferența ar intra la venituri de natură salarială.
- Ca pregătire profesională legată de post. Intră în discuție lit. p) și art. 142 lit. n), dacă pregătirea e prevăzută în relația de muncă și legătura cu activitatea omului pentru firmă există și se poate arăta.
Nu încerca să decizi singur încadrarea. Întrebările pe care le va pune contabilul sunt previzibile, așa că pregătește răspunsurile:
- Cine alege cursul? Un curs anume, ales de firmă pentru rolul omului, arată altfel decât o lună în care fiecare își alege ce vrea din tot catalogul.
- Ce legătură are tema cu fișa postului? Copilot pentru cine lucrează în Microsoft 365, conținut cu AI pentru echipa de marketing, conducerea adopției AI pentru șefii de echipă.
- Ce documente există? Planul de formare, un referat, o decizie internă. Lista completă și diferențele dintre SRL plătitor de impozit pe profit, microîntreprindere și PFA sunt în ghidul despre planul și bugetul de formare AI.
Contextul legal împinge, de altfel, în aceeași direcție. Codul muncii obligă angajatorii, la art. 194 alin. (1), să asigure participarea tuturor salariaților la programe de formare profesională cel puțin o dată la 2 ani, dacă au cel puțin 21 de salariați, și cel puțin o dată la 3 ani, dacă au sub 21, iar alin. (2) pune cheltuielile în sarcina angajatorului. Iar art. 4 din AI Act, în forma dată de Regulamentul (UE) 2026/1744 (publicat pe 24 iulie 2026), le cere furnizorilor și implementatorilor de sisteme de IA să ia „măsuri pentru a sprijini dezvoltarea alfabetizării în domeniul IA a personalului lor”, fără să le ceară să garanteze un anumit nivel de cunoștințe.
O variantă pe care unele firme o aleg: un cadou mic, în plafonul de 300 de lei, pentru gestul de Crăciun, și accesul la cursuri tratat separat, ca formare, cu documentele lui. Dacă alegi drumul formării, spune-le oamenilor asta deschis. Un „cadou” care vine cu o clauză de restituire nu mai e cadou; cum arată corect un asemenea acord e explicat în articolul despre actul adițional de formare profesională.
Idei de cadouri de Crăciun pentru angajați, pe trepte de buget
Intervalele sunt în lei, pe persoană, și sunt orientative. Nu trec prețuri ale altor comercianți: se schimbă des în decembrie, așa că verifică-le la zi.
| Buget pe persoană | Idei | Ce câștigi | La ce să fii atent |
|---|---|---|---|
| Până la 300 de lei | Tichete cadou electronice, coș de la producători locali, o carte aleasă pe departamente, un obiect util de birou | Fără impozit și contribuții, în condițiile art. 76 alin. (4) lit. a) | Variante pentru diete și pentru cine nu consumă alcool |
| 300–700 de lei | Un obiect de calitate pe care omul nu și-l ia singur, o experiență individuală aleasă dintr-o listă, o cină de echipă | Un dar care se ține minte | De regulă, diferența peste 300 de lei se trece pe statul de salarii |
| Peste 700 de lei | O zi de echipă cu atelier și cină, echipament pentru lucrul de acasă ales împreună | Coeziune sau confort zilnic | Colegii de la distanță, datele tuturor, încadrarea fiscală a evenimentului |
| Prețul afișat pe pagina de cadou | O lună de acces la un curs ales de firmă, la 1, 3, 5 sau 10 cursuri alese de fiecare sau la tot catalogul | O competență care rămâne și un Certificat de Finalizare | Peste plafon ca dar de Crăciun; ca formare, încadrarea o decide contabilul |
Până la 300 de lei: zona fără costuri ascunse
E treapta cea mai simplă fiscal și alegerea implicită a multor firme. Tichetele cadou sunt flexibile, dar impersonale și cer o decizie internă, un contract cu o unitate emitentă și datele fiecărui salariat pe suport. Coșurile cer selecție, ambalare și livrare la fiecare adresă. Cartea merge bine aleasă pe departamente: negociere pentru vânzări, analiză de date pentru financiar.
Peste 300 de lei: dar mai bun, cost real mai mare
Aici intră obiectele folosite zilnic, experiențele și ziua de echipă. Pune în buget și costul diferenței de peste 300 de lei, nu doar prețul de pe factură. Echipamentul pentru lucrul de acasă se alege doar împreună cu omul, iar cum se tratează fiscal o petrecere sau un atelier de echipă depinde de natura cheltuielii, așa că întreabă înainte de rezervare.
Cursul-cadou, pe o treaptă separată
Cursul-cadou nu încape în plafonul de 300 de lei, deci nu concurează cu coșul, ci cu obiectele și experiențele mai scumpe. Avantajul lui e la criteriile 2, 3 și 4: fiecare om își alege tema, livrarea se face pe email, iar ce învață rămâne. Pentru șefii de echipă, un curs potrivit e Manager în Era AI, despre conducerea echipei prin adopția AI, cu modelele ADKAR și Kotter aplicate. Pentru marketing și comunicare, AI pentru Content Creation și Copywriting.
Tichete, coș, experiență sau curs: comparația pe criteriile HR
| Opțiune | Regim fiscal, pe scurt | Potrivire cu fiecare om | Logistică pentru 5–50 de oameni | Ce rămâne după sărbători | Administrare |
|---|---|---|---|---|---|
| Tichete cadou electronice | Până la 300 de lei pe ocazie, fără impozit și contribuții; peste, avantaj impozabil | Medie: aceeași sumă, omul alege unde o cheltuie | Contract cu emitentul, CNP-ul fiecărui salariat pe suport | Ce cumpără omul | Medie: decizie internă, contract, evidență |
| Coș sau obiect corporate | Cadou în natură, aceeași regulă de 300 de lei | Mică, dacă e același pentru toți | Selecție, ambalare, livrare la birou sau acasă | Obiectul, dacă e util | Mare în decembrie |
| Experiență de echipă | Încadrarea depinde de natura cheltuielii | Mică: un singur eveniment pentru toți | Datele tuturor, locația, colegii de la distanță | Amintirea și coeziunea | Mare |
| Bani | Cadoul în bani urmează regula de 300 de lei; o primă e venit din salarii, potrivit art. 76 alin. (1) | Maximă, dar impersonală | Pe statul de salarii | Banii | Mică |
| Curs-cadou | Peste plafon ca dar de Crăciun; ca formare legată de post, lit. p), decis de contabil | Mare: fiecare își alege cursurile, sau firma alege un curs pe rol | O comandă de până la 50 de coduri, o factură, livrare pe email | Competența și Certificatul de Finalizare | Mică |
Când cursul-cadou e alegerea potrivită
Cursul-cadou câștigă dacă sunt îndeplinite toate condițiile de mai jos:
- Echipa lucrează la calculator și are de câștigat din folosirea inteligenței artificiale în munca de zi cu zi.
- Bugetul nu e ținut strict în plafonul de 300 de lei, sau firma tratează accesul ca formare, cu documentele lui.
- Vrei ca darul să rămână după ianuarie, sub forma unei competențe, nu a unui obiect.
- Echipa e distribuită, iar livrarea fizică la fiecare adresă e o problemă.
- Ai cel mult 50 de oameni de acoperit într-o comandă.
Când nu e alegerea potrivită
- Bugetul trebuie să rămână în plafonul de 300 de lei pe persoană, fără costuri pe statul de salarii, iar accesul nu poate fi tratat ca formare. Rămâi la tichete sau la un coș.
- Oamenii nu lucrează la calculator sau subiectul nu le spune nimic. Un dar pentru care nu au nici timp, nici interes devine o sarcină.
- Echipa e în plin vârf de activitate pentru mult timp. Codul e valabil 12 luni de la plată, deci fiecare își poate alege luna, dar un cod uitat expiră.
- Echipa vrea un moment împreună. Un curs nu ține loc de petrecerea de sfârșit de an.
- Ai mai mult de 50 de oameni sau vrei acces permanent. Pentru o bibliotecă de cursuri a echipei, de la o lună la alta, varianta potrivită e cea de pe pagina pentru companii, nu codurile de cadou.
Cum cumperi cursuri cadou pe firmă, pas cu pas
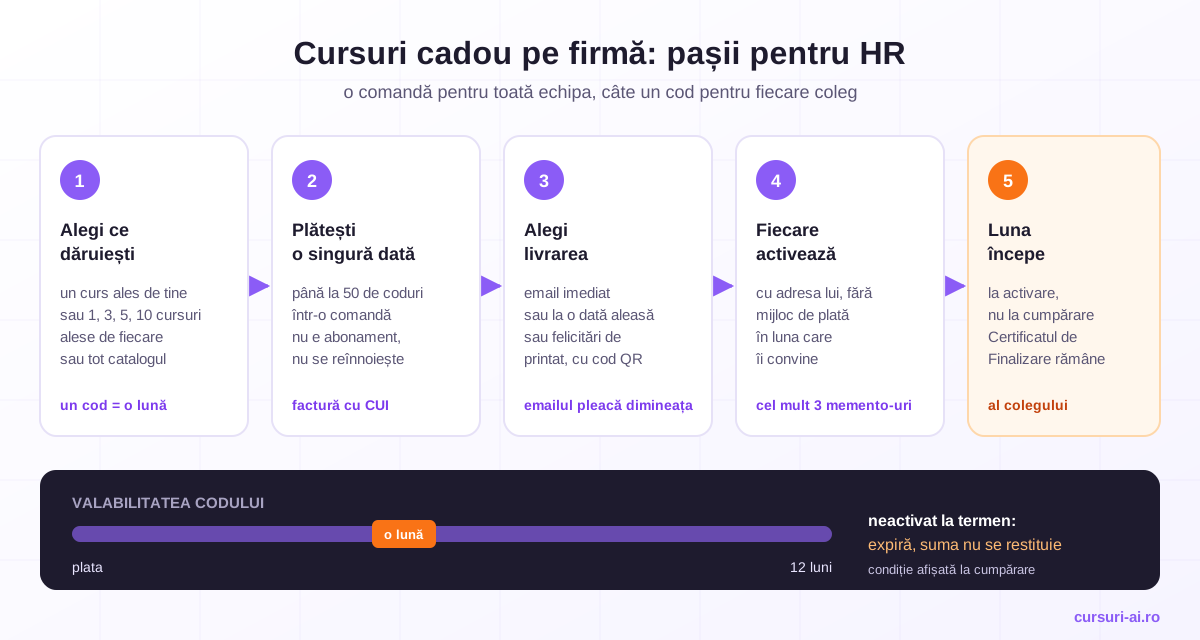
Fluxul de pe pagina de cadou, cu ocazia Crăciun, arată așa pentru o firmă:
- Alegi ce dăruiești. Un curs anume, ales de tine, sau o lună de acces pe 1, 3, 5 sau 10 cursuri pe care fiecare coleg și le alege singur, sau tot catalogul. Un cod înseamnă o lună de acces. Pentru o echipă cu o nevoie comună (toți lucrează în Microsoft 365, de exemplu) merge un curs anume; pentru una amestecată, din vânzări, financiar și operațiuni, e mai bine ca fiecare să-și aleagă cursurile.
- Pui toată echipa într-o singură comandă. O companie poate lua cel mult 50 de coduri într-o comandă, la același preț pe cod. O persoană fizică poate lua cel mult 5.
- Plătești o singură dată. Plata e unică, la același preț ca o lună de abonament. Nu e abonament, nu se reînnoiește și nu rămâne nimic de anulat. Factura pe firmă, cu CUI, se emite automat la plată.
- Alegi cum ajung codurile. Pe emailul fiecărui coleg, imediat după plată sau la o dată aleasă de tine (emailul programat pleacă în dimineața zilei alese), ori la tine, ca felicitări gata de printat, cu cod QR, ca să le dai personal. Poți adăuga un mesaj personal de până la 400 de caractere, iar ocazia „Crăciun” pune pe felicitare „Sărbători fericite”.
- Fiecare activează când îi convine. Codul se activează separat, cu emailul celui care îl primește. Luna de acces începe la activare, nu la cumpărare. Codul e valabil 12 luni de la plată; neactivat la termen, expiră și suma nu se restituie, condiție afișată la cumpărare. Dacă i l-ați trimis pe email, colegul primește cel mult 3 memento-uri; dacă ați luat felicitările ca să le dați personal, anunțurile vin la voi.
Câteva detalii care contează pentru HR:
- Colegului nu i se cere niciun mijloc de plată. Își face cont cu adresa lui la activare și nu intră în comunicări comerciale din cauza cadoului.
- Dacă un coleg are deja abonament, luna primită pornește după perioada lui plătită.
- Accesul include lecții scrise, structurate pe module, exerciții și quiz-uri, Profesorul AI integrat în fiecare lecție și, la finalizarea unui curs, un Certificat de Finalizare, adică o atestare privată de finalizare, care rămâne al colegului și după lună.
Dacă vrei să știi cum arată pașii din partea celui care primește codul, îi găsești detaliați în ghidul de cadouri pentru programatori. Iar dacă decizia se ia în ultimele zile dinainte de Crăciun, ce mai ajunge la timp și cum programezi livrarea sunt în ghidul cadourilor de Crăciun de ultim moment.
Cum îl anunți ca pe un cadou, nu ca pe o sarcină
Un curs primit de la șef poate fi citit ca un reproș („ar trebui să te pui la punct”) sau ca o temă cu termen. Câteva reguli evită asta:
- Fără raportare. Nu ceri dovezi de parcurgere, nu faci clasamente.
- Fără termen. Spune clar că fiecare alege luna în care activează, în cele 12 luni.
- Fără obligație. Cine nu vrea să-l folosească nu trebuie să explice de ce.
- Cu un motiv personal. Două rânduri despre de ce ai ales asta valorează mai mult decât orice ambalaj.
Un exemplu de mesaj, sub 400 de caractere: „Anul acesta, pe lângă mulțumiri, vă dăruim o lună în care să învățați ce vă interesează despre AI, în ritmul vostru. Alegeți voi cursurile și luna în care activați codul. Nu există teste de la noi și nici termene. Sărbători liniștite!”
Dacă firma tratează accesul ca formare, mesajul e altul și trebuie să spună asta: e o investiție în munca voastră, iar documentele le pregătește HR-ul. Amestecul celor două mesaje strică și cadoul, și formarea.
Cadouri de Crăciun pentru clienți: ce e diferit
Regulile de mai sus sunt pentru angajați. Pentru clienți și parteneri se schimbă trei lucruri:
- Plafonul de 300 de lei de la art. 76 nu se aplică, pentru că el privește veniturile salariaților.
- Tichetele cadou nu se pot da clienților. Art. 15 alin. (2) din Legea nr. 165/2018 interzice acordarea lor altor beneficiari decât angajații proprii.
- Limita de deductibilitate e alta. Codul fiscal limitează cheltuielile de protocol la 2% dintr-o bază calculată pornind de la profitul contabil, iar textul art. 25 alin. (3) lit. a) include în protocol și TVA-ul colectat pentru cadourile oferite de contribuabil, cu valoare mai mare de 100 de lei. Dacă un dar pentru un client intră în protocol stabilește contabilul.
Întrebări frecvente
Cât poate valora un cadou de Crăciun pentru angajați fără impozit în 2026? Până la 300 de lei pe persoană, pentru ocazia Crăciunului, potrivit art. 76 alin. (4) lit. a) din Codul fiscal. Aceeași limită se aplică și la contribuții: art. 142 lit. b) pentru CAS, art. 157 alin. (2) pentru CASS și art. 220^4 alin. (2) pentru CAM. Partea care trece de 300 de lei nu mai e scutită și, în practică, se tratează ca venit de natură salarială; încadrarea o confirmă contabilul.
Sunt tichetele cadou neimpozabile? Da, în aceeași limită de 300 de lei pe persoană și ocazie, la ocaziile din lege. Peste plafon, art. 76 alin. (3) lit. h) le trece printre avantajele impozabile. Tichetele se dau doar angajaților proprii și au valoarea nominală de 10 lei sau multiplu de 10, de cel mult 50 de lei pe tichet.
Un curs plătit de firmă pentru angajat este cadou sau formare profesională? Depinde de situație. Ca dar de Crăciun, i se aplică plafonul de 300 de lei pe ocazie, pe care, la prețurile actuale, orice cod de pe pagina de cadou îl depășește. Ca pregătire prevăzută în relația de muncă și legată de activitatea omului pentru firmă, intră în discuție art. 76 alin. (4) lit. p) și art. 142 lit. n). Încadrarea o face contabilul, pe baza documentelor.
Pot cumpăra cursuri cadou pe firmă pentru toată echipa? Da. O comandă poate cuprinde cel mult 50 de coduri, la același preț pe cod, cu o singură plată și factură pe firmă cu CUI, emisă automat. Codurile pleacă pe emailul fiecărui coleg, la o dată aleasă, sau vin la tine ca felicitări printabile; comanda pornește de pe pagina de cadou.
Ce se întâmplă dacă un angajat nu își activează codul? Codul rămâne valabil 12 luni de la plată, iar colegul primește cel mult 3 memento-uri, dacă i-a fost trimis pe email (când dați voi felicitările, anunțurile vin la voi). Neactivat la termen, codul expiră și suma nu se restituie; condiția e afișată la cumpărare.
Concluzie
Cadourile de Crăciun pentru angajați se aleg mai bine pe criterii decât pe catalog: regimul fiscal, potrivirea cu fiecare om, logistica pentru toată echipa, ce rămâne după sărbători și efortul de administrare. Plafonul de 300 de lei pe persoană și ocazie face din tichete și coșuri varianta cea mai simplă fiscal. Peste plafon, în practică diferența ajunge pe statul de salarii, cu excepția cazului în care cheltuiala e, de fapt, formare legată de post, iar asta o stabilește contabilul. Pentru o echipă de birou de cel mult 50 de oameni, care vrea un dar care să rămână după ianuarie, o lună de cursuri de AI bifează cele mai multe criterii, cu condiția să fie anunțată ca un cadou, nu ca o sarcină.
Surse și resurse oficiale
- Codul fiscal (Legea nr. 227/2015), forma consolidată: art. 25 alin. (1) și alin. (3) lit. a) și lit. b) pct. 3, art. 76 alin. (1), alin. (3) lit. h) și alin. (4) lit. a) și p), art. 142 lit. b) și n), art. 157 alin. (2), art. 220^4 alin. (2), art. 270 alin. (4) și (8), art. 271 alin. (4) și (5). Consolidarea din 25 octombrie 2026, citită la 18 noiembrie 2026.
- Legea nr. 165/2018 privind acordarea biletelor de valoare: art. 10 alin. (1), art. 15, art. 16 alin. (2), art. 17. Consolidarea din 1 decembrie 2025, citită la 18 noiembrie 2026.
- HG nr. 1.045/2018, normele metodologice de aplicare a Legii nr. 165/2018.
- Codul muncii (Legea nr. 53/2003), forma consolidată: art. 194 alin. (1) și (2). Consolidarea din 27 aprilie 2026, citită la 18 noiembrie 2026.
- Regulamentul (UE) 2026/1744, care înlocuiește art. 4 din Regulamentul (UE) 2024/1689 (AI Act).
Articol de informare generală, nu consultanță fiscală sau juridică. Textele legale au fost citite la 18 noiembrie 2026 și se pot modifica; încadrarea fiecărei cheltuieli se stabilește cu contabilul firmei.

Cadou de Crăciun · Cursuri AI
O lună de cursuri AI pentru fiecare coleg, cu o singură factură
Fiecare coleg primește pe email un cod care îi deschide o lună de acces și și-l activează când îi convine. Plătești o singură dată, pe firmă, și primești factura cu CUI. Lecții scrise, exerciții, quiz-uri, Profesorul AI în fiecare lecție și Certificat de Finalizare la final.
Prețuri pe cod, pentru o lună de acces, TVA 21% inclus. Destinatarul își alege singur cursurile; dacă știi deja ce i se potrivește, poți dărui și un curs anume, ales de tine, la prețul unui curs.
Plată unică, fără reînnoire · luna de acces începe la activarea codului · codul e valabil 12 luni de la plată, iar neactivat la termen expiră fără restituire; vezi termenii și condițiile. Certificatul de Finalizare este o atestare privată, nu o diplomă sau o calificare recunoscută de stat.