Finanțarea AI a trecut în toamna lui 2026 printr-un test pe care piața de acțiuni l-a recunoscut abia la final: banii pentru centre de date, cipuri și modele s-au scumpit, iar piața de credit a tras semnalul de alarmă cu câteva săptămâni înainte ca Nasdaq să intre în corecție. Pentru un fondator sau un CTO care construiește pe AI, întrebarea nu mai e doar cât de repede crește produsul, ci cine plătește infrastructura pe care stă. Urmărim lanțul banilor, de la giganții tech la datoria neocloud-urilor și la IPO-urile amânate, apoi ce înseamnă pentru finanțarea unui startup AI în 2026.
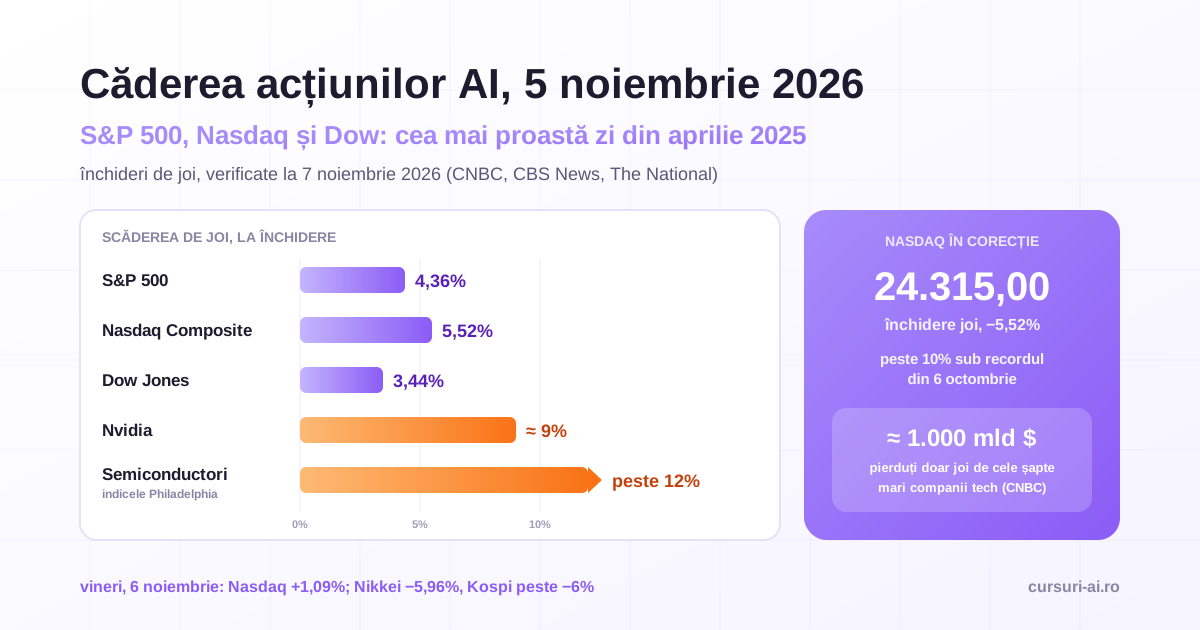
Cronologia zi cu zi a scăderii, cu cifrele indicilor, e în articolul despre căderea acțiunilor AI din noiembrie 2026. Aici ne ocupăm de bani.
Finanțarea AI în 2026: cinci surse de bani pentru aceeași construcție
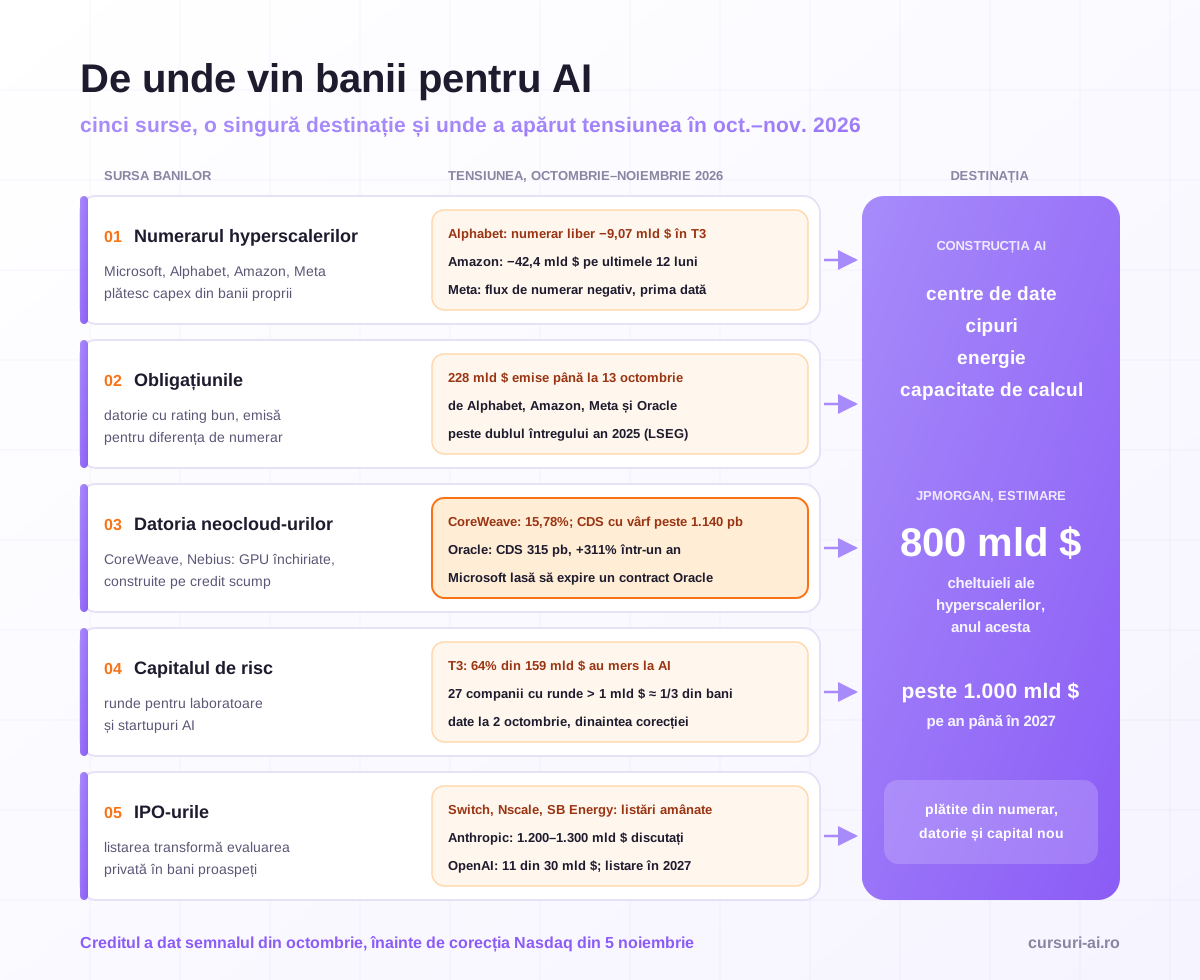
Banii pentru AI au o singură destinație (centre de date, cipuri, energie, capacitate de calcul) și cinci surse principale:
- Numerarul hyperscalerilor. Hyperscalerii sunt marile companii care operează centre de date la scară globală: Microsoft, Alphabet, Amazon, Meta. Își plătesc investițiile de capital (capex) în primul rând din banii afacerilor existente.
- Obligațiunile. Când numerarul propriu nu ajunge, aceleași companii se împrumută pe piața de credit, cu ratinguri bune și dobânzi relativ mici.
- Datoria neocloud-urilor. Neocloud-urile sunt furnizori de cloud specializați pe GPU-uri pentru AI, ca CoreWeave sau Nebius. Nu au o afacere veche care să le plătească construcția, așa că se bazează pe datorie, sprijinită pe contractele de închiriere a capacității.
- Capitalul de risc, care finanțează laboratoarele de modele și startupurile construite deasupra lor.
- IPO-ul, listarea la bursă, care transformă o evaluare privată în bani proaspeți.
Verigile sunt legate: banii din venture și listări ajung la laboratoare, care cumpără capacitate de la hyperscaleri și neocloud-uri, care se împrumută ca s-o construiască. Cum circulă aceiași bani între furnizori și clienți am descris în analiza despre bula AI în 2026. Ce s-a schimbat în octombrie și noiembrie e prețul fiecărei verigi.
Pentru cine construiește un produs, lecția e simplă: când capitalul se scumpește, contează din nou economia pe unitate (costul de achiziție al unui client, valoarea lui în timp, marja, ritmul în care arzi numerar), cash flow-ul lunar și cât depinzi de un singur furnizor. Primele două au lecții dedicate, despre unit economics (CAC, LTV, marjă, burn rate) și despre gestionarea cash flow-ului, în cursul AI pentru Antreprenori și Startup-uri.
Hyperscalerii: la trei din patru, investiții peste numerarul generat
Fluxul de numerar liber a coborât sub zero la unii
Fluxul de numerar liber este ce rămâne după ce plătești operațiunile și investițiile. Rezultatele din a doua jumătate a lui octombrie au arătat cât de subțire a devenit:
- Alphabet și-a menținut investițiile pentru 2026 la 195–205 mld $, iar Google Cloud și-a dublat venitul, la 30,7 mld $. În raportul pe trimestrul al treilea, fluxul de numerar liber a fost negativ, de 9,07 mld $, iar acțiunile au scăzut cu circa 10% după închidere.
- Amazon a reconfirmat 220 mld $ de investiții în 2026, cu AWS în creștere de 39%. Fluxul de numerar liber pe ultimele 12 luni: −42,4 mld $.
- Meta a anunțat investiții de 135–145 mld $ pentru 2026, iar fluxul de numerar a devenit negativ pentru prima dată.
- Microsoft, cu Azure în creștere de 48%, la 33,2 mld $, și-a coborât prognoza de investiții de la 175 la 170 mld $; fluxul de numerar liber a scăzut cu 27%, la 18,63 mld $.
CNBC a rezumat sezonul într-un titlu: „Construcția AI se împiedică: Google și Microsoft amână ridicarea prognozelor de investiții”. Nu e o oprire: Microsoft a pus prognoza mai mică pe seama întârzierilor la furnizorii de capacitate, iar Alphabet spune că investițiile vor crește semnificativ în 2027. Ce a îngrijorat piața a fost combinația dintre investiții care rămân uriașe și numerar care, la Alphabet, Amazon și Meta, a trecut sub zero; Microsoft a rămas cu flux de numerar liber pozitiv.
Obligațiunile: 228 mld $ până la jumătatea lui octombrie
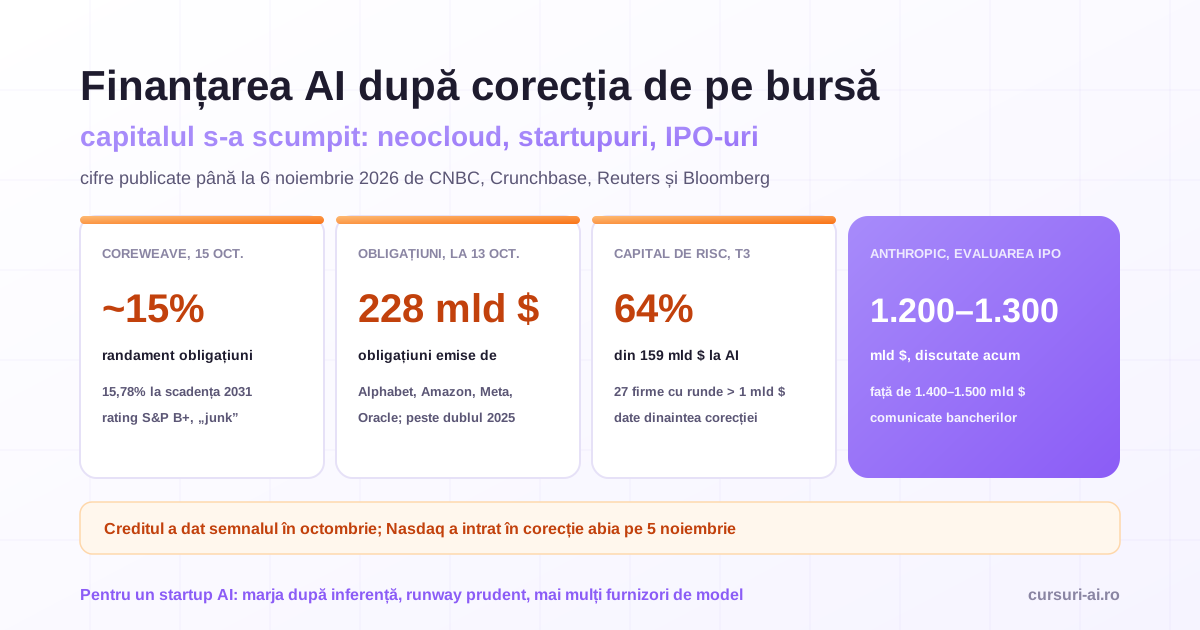
Diferența s-a acoperit cu datorie. Potrivit datelor LSEG citate de CNBC, Alphabet, Amazon, Meta și Oracle emiseseră până pe 13 octombrie peste 228 mld $ în obligațiuni, mai mult decât dublul sumei din tot anul 2025. JPMorgan estimează că hyperscalerii sunt pe drum să cheltuiască 800 mld $ anul acesta și peste 1.000 mld $ pe an până în 2027.
Problema nu e datoria, ci prețul ei. La mijlocul lui octombrie, inflația din SUA peste așteptări a alimentat temerea că Rezerva Federală ar putea majora din nou dobânzile, iar finanțarea mai scumpă ar putea apăsa pe investițiile în infrastructură AI. Tot atunci, CNBC l-a parafrazat pe Hock Tan (Broadcom): finanțarea poate fi o provocare mai mare pentru extinderea AI decât lipsa de cipuri sau de electricitate.
Neocloud-urile: construcție pe datorie scumpă
La hyperscaleri, datoria completează numerarul. La neocloud-uri, datoria ține construcția în picioare. Aici s-a văzut fisura cea mai adâncă.
CoreWeave: randamente de circa 15% și CDS peste pragul de stres
CoreWeave are peste 51 mld $ datorii și obligații și un rating S&P de B+, sub pragul „investment grade”, în categoria numită informal „junk”. Pe 14 octombrie, acțiunea a scăzut cu 15,5%, iar obligațiunea cu cupon de 9,625% și scadență în 2032 a ajuns la un randament de 14,8%; a doua zi, cea din 2031 era la 15,78%.
Circa 15% la o firmă care s-a împrumutat cu cupoane sub 10% înseamnă că piața nu mai crede că riscul fusese plătit corect.
Al doilea semnal a venit din CDS-uri. Un credit default swap (CDS) este o asigurare împotriva neplății datoriei, cu prețul exprimat în puncte de bază (100 de puncte = un punct procentual). CDS-ul pe 5 ani al CoreWeave a urcat la un moment dat peste 1.140 de puncte de bază, apoi a coborât în jur de 1.038. Gavan Nolan, de la S&P Global Market Intelligence, a explicat că peste 1.000 de puncte de bază e în general un semn de „credit distress”, adică de stres sever de credit. Tot el a numit problema de fond: CoreWeave „are niveluri de investiții aproape ca ale unui hyperscaler, dar nu are bilanțul unui hyperscaler”.
Apărarea companiei se sprijină pe contracte. Deutsche Bank estimează backlogul CoreWeave (contractele semnate, încă nefacturate) la peste 100 mld $, cu circa două treimi la contrapărți „investment grade”, între care Microsoft, Meta, IBM și Caterpillar. CEO-ul Mike Intrator: „Avem încredere în backlogul nostru, care acoperă cu prisosință toate obligațiile noastre de datorie.”
Evercore ISI a citit piața altfel: aceasta le spune „practic «no mas»”, adică „ajunge”, datoriilor AI care nu sunt susținute de cash flow din operațiuni. Jim Reid, de la Deutsche Bank, a numit riscul cel mai incomod: „acest tip de îngrijorare se poate dovedi o profeție care se autoîmplinește”.
Problemele furnizorilor de capacitate ajung și la clienți. După rezultatele trimestriale, Amy Hood, directoarea financiară Microsoft, a spus că furnizorii terți de capacitate pe GPU au avut întârzieri care vor împinge o parte din capacitatea disponibilă până în prima jumătate a lui 2027. Nu i-a numit, dar CNBC notează că Microsoft se bazează, printre alții, pe CoreWeave, IREN și Nebius; acțiunile lor, ca și ale Oracle, au scăzut după rezultate. Concluzia CNBC: neocloud-urile au nevoie de miliarde de dolari din capital extern, dar nu au ratinguri „investment grade”.
Oracle: „canarul din mina de cărbune”
Oracle nu e un neocloud, dar își extinde și el capacitatea AI pe datorie. CNBC indica o datorie netă de circa 132 mld $, un rating S&P de BBB-, ultima treaptă din „investment grade”, și un CDS pe 5 ani de 315 puncte de bază, în creștere cu 311% față de anul trecut. David Rosenberg, citat de CNBC, a numit Oracle „canarul din mina de cărbune”.
Investitorii pe acțiuni și investitorii pe credit nu văd același lucru
Pe 19 octombrie, CNBC a titrat: „Investitorii pe acțiuni sunt gata să treacă peste prăbușirea AI. Investitorii pe credit nu sunt.” Acționarul câștigă din creștere și poate aștepta ani; creditorul câștigă cel mult dobânda și pierde dacă firma nu rambursează. De aceea creditorii au rămas mai neliniștiți decât acționarii în fața combinației dintre dobânzi mai mari, datorie mare și venituri promise, dar neîncasate.
Amanda Lynam, strateg-șef de credit la Goldman Sachs, a fixat într-o notă locul tensiunii: neocloud-urile și firmele cu expunere semnificativă la laboratoarele de frontieră sunt, în mare parte, în epicentrul dezbaterii despre costul finanțării, în timp ce companiile de energie și utilități legate de AI au rezistat mai bine. Piața de acțiuni și-a avut propria zi de reevaluare abia pe 5 noiembrie, când Nasdaq a intrat în corecție.
Capitalul de risc: mulți bani, în puține mâini
Datele Crunchbase pentru trimestrul al treilea, publicate pe 5 octombrie cu cifre la 2 octombrie, sunt dinaintea corecției:
- 159 mld $ finanțare venture la nivel global, pentru aproape 6.000 de startupuri: cu 25% mai puțin decât în T2 (212 mld $), dar cu 53% mai mult decât în T3 2025 (104 mld $);
- 102 mld $, adică 64%, au mers la companii de AI;
- un record de 27 de companii au luat runde de peste 1 mld $ (față de 16 în T2 și 14 în T1), iar aceste 27 au strâns circa o treime din tot capitalul de risc al trimestrului.
Citirea corectă e concentrarea: 27 de companii au luat cam o treime din bani, restul de aproape 6.000 celelalte două treimi. Un startup AI obișnuit nu concurează pentru același tip de rundă ca un laborator de frontieră, dar concurează pentru atenția acelorași fonduri, care au acum evaluări de justificat în fața unei piețe publice mai prudente. Cât s-a schimbat ritmul după corecție se va vedea abia în datele pe trimestrul al patrulea.
Fereastra de IPO s-a îngustat
Listările amânate
Pe 22 octombrie, Reuters a numărat retragerile: Switch (centre de date), Nscale (infrastructură AI) și SB Energy (susținută de SoftBank) și-au amânat listările, iar AirTrunk REIT (Blackstone) și Firmus (susținută de Nvidia) și-au retras sau suspendat ofertele. Cauza, în formularea Reuters: „o creștere a dobânzilor care a contribuit la vânzarea masivă și dureroasă a acțiunilor și obligațiunilor operatorilor AI precum CoreWeave și întrebări mai largi despre sustenabilitatea cheltuielilor pentru AI”. IPO-ul Anthropic, scria agenția, „rămâne singur”. Lista e dominată de infrastructură, adică de partea lanțului în care creditorii deveniseră deja nervoși.
Anthropic: evaluarea discutată a coborât
Anthropic și-a depus prospectul (S-1) pe 26 octombrie și versiunea amendată (S-1/A) pe 2 noiembrie. Ambiția, potrivit Wall Street Journal, era o evaluare de 1.500 mld $. Trei potențiali investitori au spus pentru WSJ că prețul va trebui coborât, unul dintre ei că mai aproape de 1.000 mld $.
Bloomberg a relatat că cumpărătorii discută acum o evaluare de circa 1.200–1.300 mld $, față de 1.400–1.500 mld $ comunicați anterior bancherilor, și că „nu s-a luat nicio decizie finală”. Un purtător de cuvânt al Anthropic a refuzat să comenteze. Pe Polymarket și Kalshi, piețe de predicție, șansele unei listări înainte de 1 decembrie au scăzut de la circa 80% la aproape 50%.
Din prospectul amendat, un detaliu contează pentru oricine cumpără capacitate de calcul: Anthropic a trecut în trimestrul al treilea pe pierdere operațională, iar una dintre explicații este o cheltuială de 5 mld $ pentru calcul contractat pe angajamente pe termen scurt. Restul cifrelor sunt analizate în articolul despre ce arată prospectul S-1 al Anthropic.
OpenAI: 11 din 30 mld $ și listarea mutată în 2027
Tot WSJ a relatat că OpenAI a obținut doar 11 mld $ dintr-o rundă țintită de 30 mld $, la o evaluare ajustată de 1.250 mld $. Potrivit Yahoo Finance, compania și-a mutat listarea spre începutul lui 2027. Pe 8 octombrie, CNBC confirmase că OpenAI le spusese investitorilor că avea venituri anualizate de aproximativ 50 mld $ la sfârșitul lui septembrie, față de cifra de 68 mld $ raportată pe scară largă înainte, care includea venitul brut al partenerilor.
Vineri, 6 noiembrie: semnalul Microsoft–Oracle
În ziua în care Nasdaq recupera o parte din scădere, Bloomberg, preluat de CNBC, a relatat că Microsoft se retrage dintr-o înțelegere prin care închiria capacitate de calcul AI de la Oracle: a lăsat un contract să expire și oprește capacitatea închiriată. Tot vineri, CNBC relata că Microsoft analizează reducerea numărului de neocloud-uri cu care lucrează, continuând cu unii furnizori și construindu-și în paralel infrastructură proprie. Pentru neocloud-uri și Oracle, un contract cu un client mare e baza pe care se obține finanțarea. Când unul dintre clienții cei mai solizi renunță la o înțelegere de capacitate, e firesc ca creditorii să se întrebe cât de ferme sunt celelalte contracte din backloguri.
Un risc de altă natură apasă pe proiecte ca cel de 8 GW pe care OpenAI și l-a asigurat în Ohio, garantat de Nvidia și care ar putea costa peste 500 mld $: la alegerile din 3 noiembrie s-au votat 41 de măsuri locale în 10 state; toate, cu o singură excepție, au mers împotriva centrelor de date (rezultate preliminare).
Finanțare startup AI în 2026: ce schimbă costul capitalului
Cele mai multe startupuri AI nu emit obligațiuni și nu pregătesc un IPO, dar sunt la capătul aceluiași lanț: cumpără inferență de la laboratoare finanțate pe piețele de mai sus și cer bani de la fonduri care își recalculează portofoliile. Ce urmează e raționament, nu predicție.
Unit economics după costul inferenței
Într-un SaaS clasic, un client în plus costă puțin. Într-un produs construit pe un model de limbaj, fiecare cerere consumă tokeni, așa că un plan cu preț fix poate da marjă negativă exact pe clienții cei mai implicați. Patru întrebări la care merită să ai deja răspuns:
- Care e costul de inferență pe client activ, pe segment, nu în medie?
- Cât din preț rămâne după el?
- Ce se întâmplă cu marja dacă furnizorul de model își schimbă prețurile sau limitele?
- Ce sarcini pot trece pe un model mai mic fără ca utilizatorul să simtă diferența?
Alegerea modelului e o decizie de produs: compromisul dintre latență, cost și calitate și legătura dintre costul per inferență și preț sunt tratate din scaunul de produs în AI Product Management.
Dependența de un singur furnizor de model
Furnizorii mari de modele sunt chiar companiile din centrul tensiunii: cheltuiesc masiv pe calcul, au listări amânate sau evaluări renegociate și cumpără capacitate de la parteneri finanțați pe datorie. Nu înseamnă că își vor schimba prețurile; înseamnă că planul tău nu ar trebui să presupună că nimic nu se mișcă.
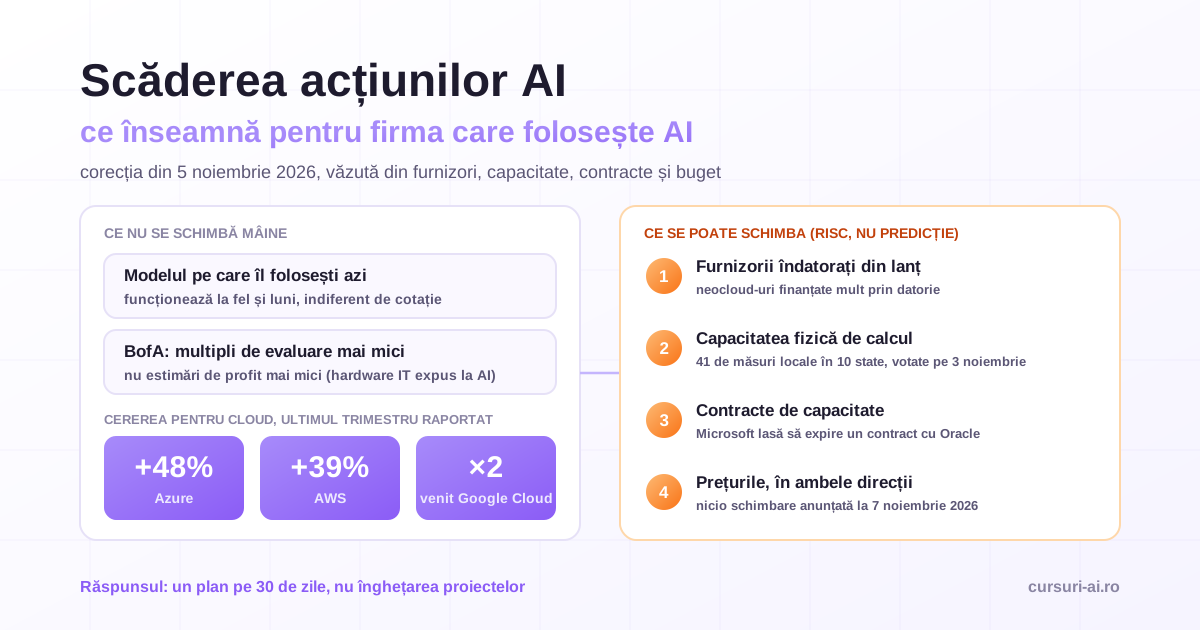
Reziliența se construiește în arhitectură: un strat intern prin care trec apelurile către model, evaluări proprii pe care le poți rula pe orice model candidat și un plan B testat. Pentru firmele care doar folosesc AI, furnizorii și contractele sunt tratate în articolul despre ce înseamnă scăderea acțiunilor AI pentru firmele care folosesc AI.
Runway: planifici pe scenarii
Runway-ul este numărul de luni în care poți funcționa cu numerarul din cont, la ritmul actual de cheltuieli (burn rate). Când rundele se închid mai greu, calculează și varianta în care runda următoare întârzie sau vine la o evaluare mai mică, plus pragul de la care tai cheltuieli fără să lovești produsul. Bugetul pe scenarii e detaliat în articolul despre bugetul firmei pe 2027 cu AI.
Angajamentele de calcul: flexibilitatea are un preț, rigiditatea la fel
Furnizorii de cloud și de modele oferă de obicei reduceri pentru angajamente de volum sau de durată. Microsoft a putut ieși din închirierea de la Oracle lăsând contractul să expire, iar riscul a rămas la furnizor. Un startup care semnează un angajament lung pe scenariul optimist e în poziția inversă: angajamentul devine o datorie ascunsă, pe care o plătești și dacă cererea nu vine.
Nici capacitatea contractată pe termen scurt nu e ieftină: prospectul amendat al Anthropic leagă pierderea operațională din trimestrul al treilea, între altele, de o cheltuială de 5 mld $ pentru calcul contractat pe angajamente pe termen scurt. Cifra nu se traduce la scara unui startup, dar principiul da: greșeala de planificare se plătește în ambele direcții. Un angajament se semnează pe scenariul realist de utilizare, cu o ieșire clară dacă volumul nu apare.
Ce va conta probabil mai mult la o rundă
Wamsi Mohan, de la BofA, observa într-o notă de vineri că scăderea acțiunilor de hardware expuse la AI „a venit din multipli de evaluare mai mici, nu din estimări mai mici ale câștigurilor”. Când multiplii publici coboară, presiunea ajunge, cu întârziere, și la evaluările private.
De aici, ce devine mai important la o rundă:
- cât câștigi pe fiecare client după costul inferenței, nu doar cât de repede crești;
- ce venit e al tău, nu doar ce trece prin tine spre un partener (vezi cifrele OpenAI);
- cât de concentrat e riscul de furnizor și cât te-ar costa o schimbare de model;
- câte luni de runway ai în scenariul prudent și care e drumul spre cash flow pozitiv.
Despre etapele de lansare și scalare ale unui business construit pe AI, vezi și ghidul pentru antreprenori.
Pentru fondatorii din România
Costul capitalului are toate șansele să se transmită și aici: fondatorii români care strâng bani de la fonduri internaționale concurează pentru același capital de risc, iar cei care construiesc pe AI folosesc de regulă aceleași API-uri de modele și aceleași servicii de cloud. Avantajul unui startup mic e viteza: poate schimba modelul, renegocia un angajament sau ajusta prețul mai repede decât un gigant legat de contracte de capacitate pe ani.
Întrebări frecvente
De unde vin banii pentru finanțarea AI? Din cinci surse: numerarul generat de hyperscaleri (Microsoft, Alphabet, Amazon, Meta), obligațiunile emise de ei, datoria neocloud-urilor ca CoreWeave, capitalul de risc și listările la bursă. În toamna lui 2026, tensiunea s-a văzut pe piața de credit cu câteva săptămâni înainte de corecția Nasdaq.
De ce contează randamentul obligațiunilor CoreWeave? Arată cât cer creditorii ca să finanțeze construcția AI pe datorie. Pe 15 octombrie, obligațiunea cu scadență în 2031 avea un randament de 15,78%, iar CDS-ul pe 5 ani trecuse la un moment dat de 1.140 de puncte de bază, peste pragul asociat în general cu stresul de credit.
S-a amânat IPO-ul Anthropic? La 7 noiembrie 2026 nu există o amânare anunțată. Bloomberg relata că cumpărătorii discută o evaluare de circa 1.200–1.300 mld $, față de 1.400–1.500 mld $ comunicați anterior bancherilor, și că nu s-a luat nicio decizie finală; compania a refuzat să comenteze.
Ce ar trebui să schimbe un startup AI în 2026? Să-și cunoască marja după costul inferenței pe fiecare segment, să reducă dependența de un singur furnizor de model, să-și calculeze runway-ul și în scenariul prudent și să semneze angajamente de calcul pe utilizarea realistă, nu pe cea sperată.
Concluzie
Corecția de pe bursă din noiembrie 2026 a fost precedată de o reevaluare pe piața de credit: randamente de circa 15% la CoreWeave, CDS-uri peste pragul de stres, flux de numerar negativ la trei dintre cei patru hyperscaleri și 228 mld $ în obligațiuni emise până la jumătatea lui octombrie. Fereastra de IPO s-a îngustat întâi pentru infrastructură, apoi corecția a apăsat și pe evaluările discutate pentru laboratoare. Pentru un startup AI, concluzia e să nu depindă de banii ieftini: marjă reală după inferență, mai multe opțiuni de model, runway prudent și angajamente de calcul pe cifre realiste.
Surse
Consultate la 7 noiembrie 2026:
- CNBC, 15 octombrie 2026: CDS-ul și backlogul CoreWeave.
- CNBC, 19 octombrie 2026: Oracle și investitorii pe credit.
- CNBC, 29 octombrie 2026: prognozele de investiții, întârzierile furnizorilor de GPU.
- Crunchbase News: capitalul de risc în T3 2026.
- Reuters, preluat de Khaleej Times: listările amânate.
- Investing.com pe Yahoo Finance, după Bloomberg: evaluarea discutată pentru IPO-ul Anthropic.
Consultate și: CNBC din 14 octombrie (randamentele CoreWeave, obligațiunile hyperscalerilor după LSEG, estimarea JPMorgan), CNBC (8, 15 și 28 octombrie, 4 și 6 noiembrie), relatarea Yahoo Finance din 2 noiembrie despre prospectul amendat S-1/A al Anthropic, Investing.com pe Yahoo Finance, după Wall Street Journal, și 24/7 Wall St. pe Yahoo Finance, cotele Polymarket și Kalshi relatate de Yahoo Finance, depunerile Anthropic din EDGAR (SEC).
Articol de informare generală, nu recomandare de investiții. Datele de piață se schimbă zilnic; cifrele sunt cele publicate până la închiderea de vineri, 6 noiembrie 2026. Cursuri-AI.ro este furnizor de cursuri plătite, deci parte interesată.

Cursul care continuă acest articol
AI pentru Antreprenori și Startup-uri: Ghid Complet
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente: Antreprenoriat AI-First
- Validare și Product-Market Fit cu AI
- Produs, Experiență și Livrare cu AI
- Go-To-Market și Creștere cu AI
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.