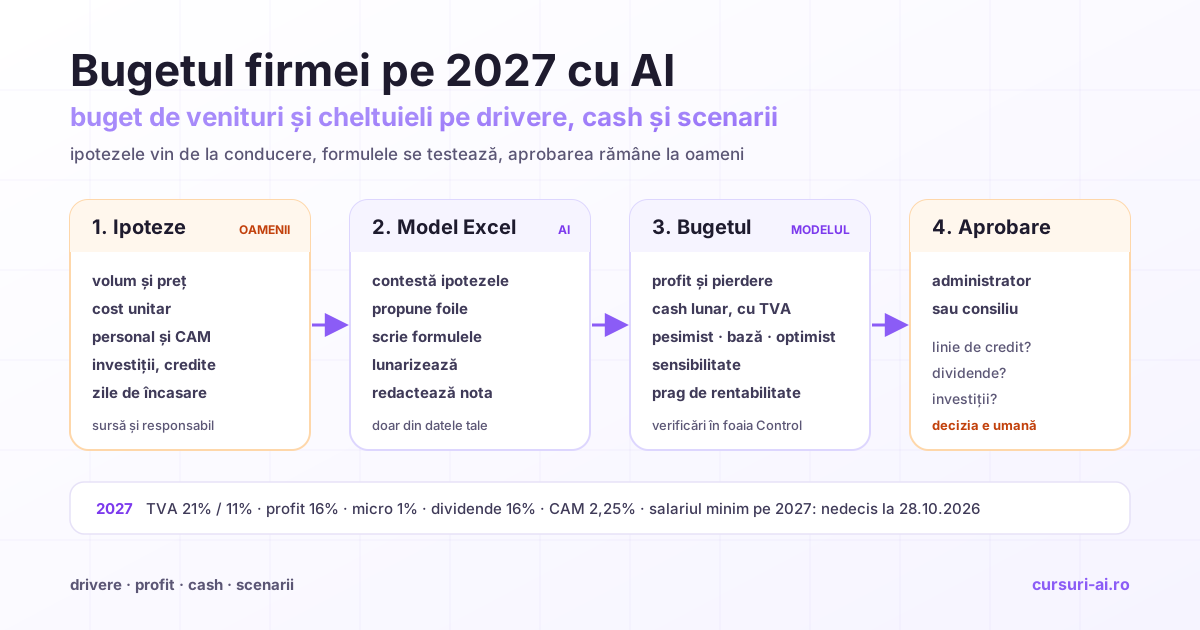
Bugetul firmei pe 2027 se face acum, în trimestrul al patrulea, iar pentru majoritatea firmelor private nu există niciun termen legal care să-l ceară. Îl faci pentru că banca, asociații și consiliul vor un răspuns la trei întrebări: cât vindem, cât rămâne și dacă ne ajung banii în fiecare lună. Un buget de venituri și cheltuieli bun răspunde la toate trei dintr-un singur model, construit pe drivere (volum, preț, cost unitar, zile de încasare), cu un buget de cash separat de cel de profit și cu trei scenarii. Mai jos e structura completă a modelului în Excel, un exemplu numeric pe o firmă fictivă și locurile exacte în care AI-ul te ajută: lista de ipoteze, contestarea lor, formulele, lunarizarea și nota pentru consiliu.
Când e obligatoriu un buget de venituri și cheltuieli și de ce îl faci oricum
Obligația legală există doar pentru o categorie restrânsă de firme. OG nr. 26/2013 privind întărirea disciplinei financiare se aplică, potrivit art. 1, regiilor autonome și societăților la care statul sau unitățile administrativ-teritoriale sunt acționari unici sau majoritari, precum și filialelor lor controlate majoritar. Pentru ele, art. 4 alin. (1) stabilește cine aprobă bugetul: Guvernul, consiliul local sau județean, un ordin comun al ministerelor ori adunarea generală, după caz. Art. 5 trimite formatul la un ordin al ministrului finanțelor, iar ordinul în vigoare este OMFP nr. 3.818/2019: anexa 1 e bugetul propriu-zis, anexa 2 repartizează indicatorii pe trimestre, anexa 4 e programul de investiții și sursele de finanțare, anexa 5 sunt măsurile de îmbunătățire a rezultatului brut, iar instrucțiunile din anexa 6 cer predarea și în format electronic (Excel). Instituțiile publice au alt regim, al finanțelor publice, și nu fac obiectul acestui articol.
O firmă privată nu are un format impus și nici un termen. Face bugetul pentru că:
- finanțatorul îl cere la o linie de credit sau la un credit de investiții, împreună cu proiecția de cash;
- asociații decid dividendele pe baza lui: câți bani pot ieși fără să rămână firma descoperită în lunile slabe;
- consiliul sau administratorul aprobă investițiile și angajările pe baza scenariilor, nu a unei singure cifre;
- regimul fiscal depinde de cifre: o microîntreprindere care depășește pragul de venituri trece la impozit pe profit în cursul anului;
- urmărirea lunară are nevoie de o referință: fără buget, comentariul de management compară luna cu „anul trecut”, nu cu ce s-a decis.
Formatul din OMFP 3.818/2019 rămâne o listă de control utilă și pentru o firmă privată: venituri și cheltuieli totale, rezultat brut, impozit, repartizare pe trimestre, program de investiții cu surse de finanțare. Modelul de mai jos produce toate aceste cifre, dar le calculează din drivere, nu le scrie direct.
Panorama AI-ului în profesie e în ghidul despre AI în contabilitate și finanțe; aici rămânem la buget. Bugetarea pe drivere, scenariile, stress testing-ul și comentariul pentru conducere sunt tratate pe larg în modulul „FP&A Avansat — Budgetare, Modelare și Scenarii cu AI” din cursul AI în Finanțe și Contabilitate, în lecțiile „Budgetare și Planificare Financiară cu AI” și „Scenario Planning și Risk Management cu AI”.
Ce e decis oficial pentru 2027 și ce rămâne ipoteză
Un buget pe 2027 făcut în octombrie 2026 amestecă trei tipuri de cifre: reguli în vigoare, reguli deja adoptate cu aplicare din 2027 și valori încă nedecise. Tabelul de mai jos e verificat la 28 octombrie 2026, pe Codul fiscal în forma consolidată la 25 octombrie 2026 și pe sursele oficiale citate.
| Element | Starea la 28.10.2026 | Cum îl pui în model |
|---|---|---|
| TVA | 21% cota standard, 11% cota redusă (art. 291); forma consolidată nu conține modificări de cote cu aplicare din 2027 | constantă în foaia de ipoteze, pe linie de produs |
| Impozit pe profit | 16% (art. 17) | constantă; plăți trimestriale până pe 25 a lunii următoare trimestrelor I–III, definitivare până pe 25 iunie 2028 (art. 41 și 42) |
| Impozit micro | 1% (art. 51); printre condiții, venituri de cel mult 100.000 euro și cel puțin un salariat la 31 decembrie 2026 (art. 47); depășirea pragului în cursul anului aduce impozit pe profit din trimestrul respectiv (art. 52) | test de prag pe veniturile cumulate, trimestru cu trimestru, la cursul BNR din 31.12.2026 (art. 52 alin. (5)) |
| Dividende | 16%, reținut la plată și virat până pe 25 a lunii următoare (art. 97 alin. (7) pentru persoane fizice, art. 43 alin. (2) pentru persoane juridice, cu scutirea din art. 43 alin. (4) pentru o deținere de cel puțin 10% timp de cel puțin un an) | în bugetul de cash, în luna plății |
| CAM | 2,25% din fondul de salarii (art. 220^3) | procent pe foaia de personal |
| Salariul minim | 4.325 lei brut de la 1 iulie 2026, prin HG nr. 146/2026; pentru 2027 nu există o hotărâre nouă; ministrul Muncii a declarat pe 24 octombrie că la 1 ianuarie 2027 rămâne 4.325 lei (Adevărul, 25.10.2026), iar o majorare ulterioară nu e decisă | interval: 4.325 lei tot anul și o variantă cu majorare de la o dată ipotetică |
| Impozitul minim pe cifra de afaceri | se aplică până la 31 decembrie 2026 (art. 18^1 alin. (17)) | iese din bugetul pe 2027 al firmelor care îl datorau |
| Impozitul pe construcții | titlul X se abrogă începând cu 2027 (OUG nr. 89/2025) | iese din bugetul pe 2027 |
| TVA la încasare | plafon de 5.500.000 lei de la 1 ianuarie 2027 (art. 282 alin. (3)) | dacă aplici sistemul, TVA aferentă vânzărilor devine de plată la buget abia după încasare, iar TVA din achiziții se deduce abia după plata furnizorului |
Pentru indexări și curs ai nevoie de prognoze, nu de reguli. La data scrierii, cea mai recentă prognoză publicată de Comisia Națională de Strategie și Prognoză e varianta de primăvară 2026: pentru 2027, creștere reală a PIB de 2,2%, prețuri de consum în creștere cu 3,8% în medie anuală și cu 3,0% la sfârșitul anului, un curs mediu de 5,24 lei/euro și un câștig salarial mediu brut de 9.813 lei pe lună, cu 6,5% peste cei 9.217 lei estimați pentru 2026. Prognoza de toamnă nu era publicată pe site-ul CNSP la 28 octombrie. Raportul BNR asupra inflației din august 2026 proiectează o rată anuală a inflației de 3,4% la sfârșitul lui 2027. Diferența față de cei 3,0% ai CNSP vine din instituții și momente diferite: prognoza CNSP e varianta de primăvară, iar proiecția BNR folosește informațiile disponibile până la 28 iulie 2026. În model scrii sursa și data lângă fiecare valoare și o actualizezi când apare runda nouă.
Structura unui buget de venituri și cheltuieli în Excel
Cele mai multe „modele de buget de venituri și cheltuieli în Excel” găsite online sunt tabele cu lunile pe coloane și conturile pe rânduri, completate de mână. Funcționează până la prima întrebare de tipul „ce se întâmplă dacă vindem cu 5% mai puțin?”, la care trebuie rescrise zeci de celule. Un model pe drivere are o singură foaie cu cifre introduse de om, iar restul sunt formule:
- Ipoteze: volume, prețuri, costuri unitare, efectiv de personal, salarii, chirii, investiții, credite, zile de încasare și de plată, cote fiscale, sezonalitate. Fiecare valoare are sursă și responsabil.
- Venituri: volum × preț, pe linii de produs și pe luni.
- Costuri: variabile (cost unitar × volum) și fixe (sume lunare).
- Personal: efectiv × salariu brut, plus CAM.
- Investiții: valoare, lună de punere în funcțiune, durată, amortizare.
- Contul de profit și pierdere lunar.
- Cash lunar: încasări și plăți, cu TVA și termene.
- Scenarii: aceleași formule, cu alte valori ale driverelor.
- Control: verificările care spun dacă modelul e întreg.
Venituri: volum × preț, nu „anul trecut plus 8%”
Venitul se calculează din ce vinzi și cu cât: volumul pe linie de produs înmulțit cu prețul mediu net. Separarea contează pentru că volumul și prețul au proprietari diferiți (vânzările răspund de volum, conducerea de politica de preț) și reacționează diferit la piață. Dacă ai clienți mari, construiește volumul pe client pentru primii cinci-zece și agregat pentru rest. Prețul în lei pentru contractele în euro se calculează din prețul în euro și cursul din ipoteze, nu se scrie direct.
Costuri variabile și fixe
Costul variabil e cel care se mișcă odată cu volumul: materii prime, ambalare, transport pe unitate, comisioane de vânzare. Îl modelezi ca cost unitar × volum, pe aceeași linie de produs, ca marja de contribuție pe produs să iasă direct din model. Costurile fixe (chirie, utilități de bază, IT, asigurări, servicii) sunt sume lunare, eventual indexate de la o lună dată. Granița nu e perfectă, dar decizia trebuie luată explicit: o cheltuială „semi-fixă” lăsată la întâmplare strică analiza de sensibilitate.
Personal: salariu brut plus CAM
Pentru angajator, costul unui salariat e salariul brut plus contribuția asiguratorie pentru muncă de 2,25%. CAS-ul, CASS-ul și impozitul pe venit se rețin din brut, deci nu se adaugă peste el. La un brut de 8.500 lei, costul total e 8.500 + 191,25 = 8.691,25 lei pe lună. Foaia de personal are rânduri pe categorii (producție, vânzări, administrație), cu efectiv, salariu mediu brut, luna eventualelor majorări și angajările noi pe luni.
Pentru 2027, salariul minim rămâne 4.325 lei la 1 ianuarie, potrivit declarației ministrului Muncii, dar o majorare în cursul anului nu e nici decisă, nici exclusă, așa că îl tratezi ca interval. Dacă ai 10 oameni plătiți la minim și testezi o majorare ipotetică la 4.650 lei de la 1 iulie 2027 (valoare aleasă doar pentru calcul, nu o propunere oficială), costul suplimentar e 10 × 325 × 6 × 1,0225 = 19.938,75 lei. Pentru salariații plătiți la minim mai verifică un lucru: în 2025 și 2026, o sumă din salariul minim a fost scutită de impozit și contribuții prin ordonanțe de urgență temporare; regimul pentru 2027 îl confirmi când se adoptă.
Investiții și amortizare
Fiecare investiție are o linie: valoare fără TVA, TVA, luna plății, luna punerii în funcțiune, durata de amortizare și sursa de finanțare. Amortizarea contabilă liniară începe din luna următoare punerii în funcțiune, iar în cash intră plata, cu TVA cu tot, în luna în care o faci. De aici una dintre cele mai frecvente diferențe între bugetul de profit și cel de cash.
Impozitul: micro sau profit
Dacă firma e microîntreprindere, impozitul e 1% din veniturile impozabile, plătit trimestrial până pe 25 a lunii următoare trimestrului (art. 56): la venituri de 400.000 lei și fără sume deductibile din bază, 4.000 lei pe an. Modelul trebuie să testeze pragul de 100.000 de euro pe veniturile cumulate de la începutul anului, trimestru cu trimestru, la cursul de la închiderea exercițiului precedent (art. 52 alin. (5)). Pentru 2027 contează deci cursul BNR din 31 decembrie 2026, iar pragul în lei e cunoscut din ianuarie: la un curs de 5,2 lei/euro, de exemplu, ar fi 520.000 lei. Peste prag, firma datorează impozit pe profit din trimestrul depășirii, iar modelul trebuie să comute singur. Pentru o firmă la impozit pe profit, modelul calculează 16% din profitul impozabil. În exemplul de mai jos presupunem, simplificat, că profitul impozabil e egal cu cel contabil; în realitate adaugi cheltuielile nedeductibile și scazi veniturile neimpozabile pe care le cunoști.
Bugetul de cash nu e bugetul de profit
O firmă profitabilă poate rămâne fără bani în lunile de vârf, pentru că profitul și cash-ul se mișcă în calendare diferite. Diferențele vin din șapte locuri:
- TVA. Vânzările se încasează cu TVA, achizițiile se plătesc cu TVA, iar diferența se virează până pe 25 a lunii următoare perioadei fiscale (art. 323 și 326). Perioada e luna, cu excepția firmelor cu cifră de afaceri de cel mult 100.000 de euro în anul precedent și fără achiziții intracomunitare, care declară trimestrial (art. 322). O investiție mare generează TVA deductibilă care reduce plățile de TVA din lunile următoare.
- Termenele de încasare și de plată. La 60 de zile termen, vânzările din noiembrie intră în cont în ianuarie. Creanțele de la sfârșitul anului sunt bani câștigați, dar neîncasați.
- Salariile și contribuțiile. Salariul unei luni se plătește de obicei în luna următoare, iar impozitul și contribuțiile se virează până pe 25 a lunii următoare (art. 80, 146, 168 și 220^6).
- Impozitul pe profit. Plățile trimestriale cad în aprilie, iulie și octombrie, iar definitivarea pentru 2026 se face până la 25 iunie 2027, odată cu declarația anuală (art. 41 și 42).
- Investițiile. Plata întreagă, cu TVA, iese din cont în luna achiziției, iar în profit intră doar amortizarea, lună de lună.
- Ratele și dobânzile. Dobânda e cheltuială în contul de profit; principalul nu e cheltuială, dar iese din cont.
- Dividendele. Nu apar deloc în contul de profit și pierdere al anului, dar ies din cash în luna plății, iar impozitul reținut iese în luna următoare.
Analiza firmei ca întreg (bilanț, indicatori, solvabilitate) e tratată în articolul despre analiza financiară a unei firme cu AI; aici te interesează doar calendarul banilor pe 2027.
Exemplu numeric: bugetul pe 2027 al unei firme fictive
Firma de mai jos e un exemplu construit pentru acest articol, nu o firmă reală: „Exemplu Ambalaje SRL”, producător de ambalaje din carton cu vânzări B2B, 28 de salariați, plătitor de impozit pe profit și de TVA lunar. Toate calculele sunt refăcute pe un model lunar.
Ipotezele
- Linia A, cutii standard: 1.200.000 de bucăți la 4,30 lei; material 2,40 lei/buc., transport 0,12 lei/buc.
- Linia B, ambalaje personalizate: 300.000 de bucăți la 9,80 lei; material 4,90 lei/buc., transport 0,33 lei/buc.
- Sezonalitate (pondere în volumul anual): ianuarie 6%, februarie 7%, martie–iunie câte 8%, iulie și august câte 7%, septembrie 9%, octombrie 10%, noiembrie și decembrie câte 11%.
- Personal: 20 de oameni în producție la 5.200 lei brut și 8 în vânzări și administrație la 8.500 lei brut, constant tot anul, plus CAM 2,25%; salariul lunii se plătește în luna următoare.
- Costuri fixe: chirie 30.000 lei, energie 18.000 lei, alte servicii 25.000 lei pe lună, toate cu TVA deductibilă (simplificare).
- Investiție: o mașină de 600.000 lei plus TVA, plătită și pusă în funcțiune în martie, amortizată liniar în 10 ani (5.000 lei pe lună din aprilie); amortizarea existentă e de 15.000 lei pe lună.
- Finanțare: credit existent de 900.000 lei la 7,2%, cu rate de principal de 25.000 lei pe lună; un credit nou de 450.000 lei tras în martie, la 8%, cu dobândă din aprilie și principal din 2028.
- Termene: clienții plătesc la 60 de zile, furnizorii de materiale și transport la 30 de zile; costurile fixe se plătesc în luna lor.
- TVA: 21% pe vânzări și achiziții; soldul negativ din martie se reportează în lunile următoare, fără cerere de rambursare.
- Fiscal și dividende: 40.000 lei impozit rămas de plată pentru 2026, achitat în iunie; dividende brute de 150.000 lei din profitul pe 2026, plătite în iunie (126.000 lei net), cu impozitul de 24.000 lei virat în iulie.
- Solduri inițiale: cash 400.000 lei; creanțe 1.996.500 lei, adică vânzările din noiembrie și decembrie 2026 (câte 825.000 lei fără TVA), cu TVA; datorii la furnizori 566.008 lei (achizițiile din decembrie 2026, cu TVA); TVA de plată pentru decembrie 2026, 59.687 lei, și salariile și contribuțiile din decembrie 2026, 175.870 lei, ambele plătite în ianuarie.
Contul de profit și pierdere pe 2027 (scenariul de bază)
| Indicator | Calcul | Lei |
|---|---|---|
| Venituri linia A | 1.200.000 × 4,30 | 5.160.000 |
| Venituri linia B | 300.000 × 9,80 | 2.940.000 |
| Venituri totale | 8.100.000 | |
| Materiale | 1.200.000 × 2,40 + 300.000 × 4,90 | 4.350.000 |
| Transport | 1.200.000 × 0,12 + 300.000 × 0,33 | 243.000 |
| Marja de contribuție | 43,3% din venituri | 3.507.000 |
| Personal | (20 × 5.200 + 8 × 8.500) × 12 × 1,0225 | 2.110.440 |
| Costuri fixe | 73.000 × 12 | 876.000 |
| EBITDA | 6,4% din venituri | 520.560 |
| Amortizare | 15.000 × 12 + 5.000 × 9 | 225.000 |
| Dobânzi | 54.900 pe creditul existent + 27.000 pe cel nou | 81.900 |
| Profit brut | 213.660 | |
| Impozit pe profit | 16% | 34.186 |
| Profit net | 179.474 |
Din fondul de personal, 2.064.000 lei sunt salarii brute și 46.440 lei CAM.
Lunarizarea pe trimestre
| Trimestru | Venituri | EBITDA | Profit brut |
|---|---|---|---|
| T1 | 1.701.000 | −10.140 | −70.890 |
| T2 | 1.944.000 | 95.070 | 11.670 |
| T3 | 1.863.000 | 60.000 | −22.050 |
| T4 | 2.592.000 | 375.630 | 294.930 |
| Anul | 8.100.000 | 520.560 | 213.660 |
Sezonalitatea are un efect pe care un buget anual nu-l arată: profitul cumulat e negativ la fiecare dintre primele trei trimestre (−70.890, −59.220 și −81.270 lei). În sistemul trimestrial (art. 41 alin. (1)), impozitul se calculează pe profitul cumulat de la începutul anului, deci în 2027 nu se plătește impozit pe profit, iar cei 34.186 lei se achită în 2028, la definitivare. O firmă care a optat pentru sistemul anual cu plăți anticipate (art. 41 alin. (2)) ar plăti însă în 2027 plăți anticipate calculate din impozitul anului precedent, indiferent de sezonalitate.
Bugetul de cash pe trimestre
| Lei | T1 | T2 | T3 | T4 |
|---|---|---|---|---|
| Încasări de la clienți | 2.584.560 | 2.254.230 | 2.254.230 | 2.548.260 |
| Plăți către furnizori (cu TVA) | −1.288.487 | −1.333.807 | −1.222.657 | −1.667.259 |
| Salarii, impozite și contribuții | −527.610 | −527.610 | −527.610 | −527.610 |
| Costuri fixe (cu TVA) | −264.990 | −264.990 | −264.990 | −264.990 |
| TVA de plată | −124.768 | −4.763 | −116.033 | −174.951 |
| Impozit pe profit | 0 | −40.000 | 0 | 0 |
| Investiție (cu TVA) | −726.000 | 0 | 0 | 0 |
| Credite: tragere, rate, dobânzi | 359.250 | −98.400 | −97.050 | −95.700 |
| Dividende și impozitul pe dividende | 0 | −126.000 | −24.000 | 0 |
| Flux net | 11.955 | −141.340 | 1.890 | −182.250 |
| Sold la sfârșitul trimestrului | 411.955 | 270.615 | 272.505 | 90.255 |
Trimestrul cu cel mai mare profit, T4, are cel mai prost flux de numerar: vânzările de vârf din noiembrie și decembrie se încasează abia în 2028, în timp ce materialele și TVA-ul aferent se plătesc în 2027. Pe luni, soldul cel mai mic e în noiembrie, 83.115 lei, iar anul se încheie cu 90.255 lei, față de 400.000 la început.
De la profit la cash
| Lei | |
|---|---|
| Profit net | 179.474 |
| + Amortizare (cheltuială fără plată) | 225.000 |
| − Creșterea creanțelor (de la 1.996.500 la 2.156.220) | −159.720 |
| + Creșterea datoriilor la furnizori | 45.321 |
| + Variația netă a TVA și a impozitului pe profit de plată | 180 |
| − Investiție, fără TVA (TVA s-a recuperat în cursul anului) | −600.000 |
| + Credit nou | 450.000 |
| − Rate de principal | −300.000 |
| − Dividende | −150.000 |
| = Variația numerarului | −309.745 |
Podul e și cel mai bun control al modelului: dacă variația calculată aici nu e egală cu diferența dintre soldul final și cel inițial din bugetul de cash, ai o formulă greșită.
Trei scenarii și analiza de sensibilitate
Scenariile schimbă simultan câteva drivere într-o poveste coerentă. Analiza de sensibilitate schimbă câte unul, ca să vezi ce contează cel mai mult.
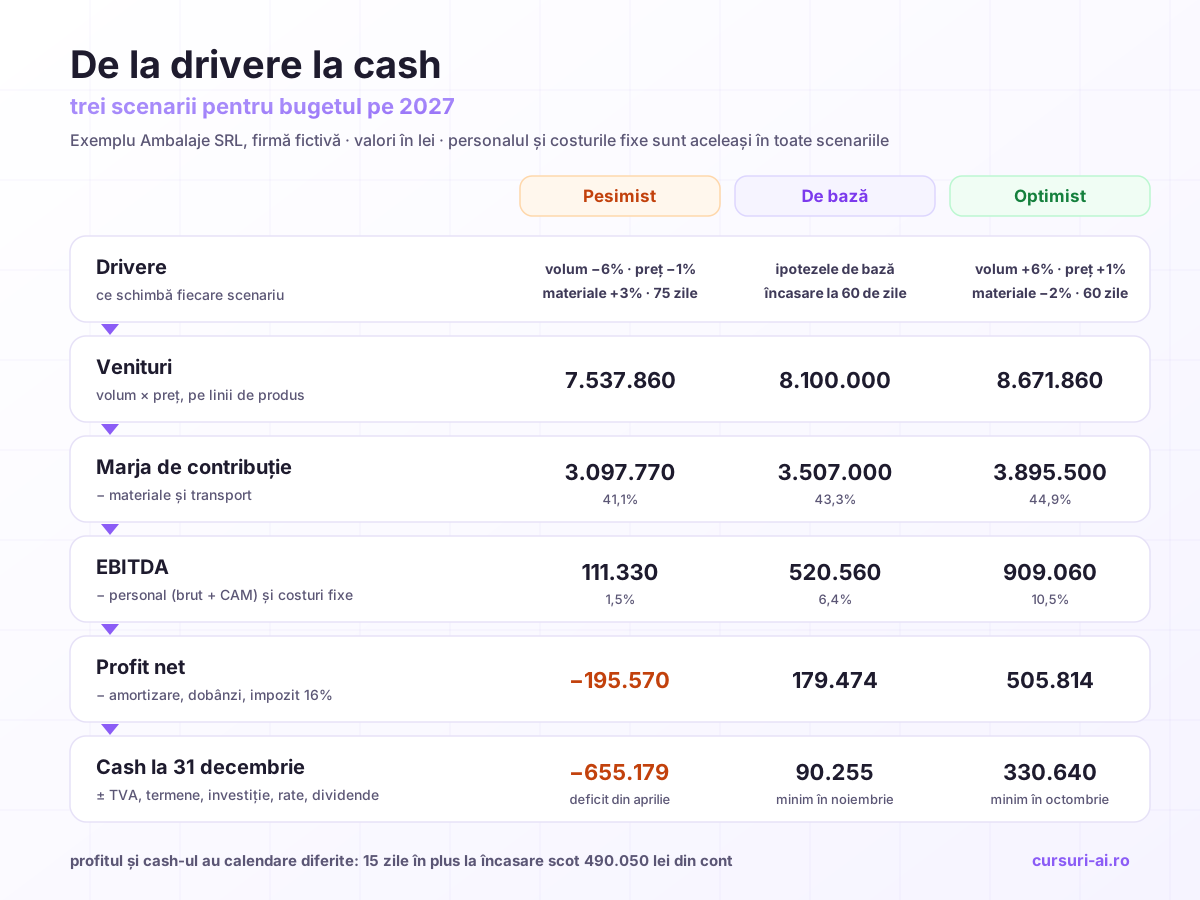
Scenariile
- Pesimist: volum −6%, preț −1%, materiale +3%, clienții plătesc la 75 de zile în loc de 60.
- De bază: ipotezele de mai sus.
- Optimist: volum +6%, preț +1%, materiale −2%, încasare la 60 de zile.
Personalul și costurile fixe rămân aceleași în toate trei; e o decizie deliberată, ca să se vadă efectul de pârghie operațională. Încasarea la 75 de zile e modelată ca jumătate din vânzările fiecărei luni din 2027 încasate după două luni și jumătate după trei; creanțele de la 1 ianuarie rămân la 60 de zile. În scenariul optimist, profitul cumulat e pozitiv din primul trimestru, deci în 2027 se plătesc 29.266 lei impozit trimestrial, incluși în soldul de cash.
| Lei | Pesimist | De bază | Optimist |
|---|---|---|---|
| Venituri | 7.537.860 | 8.100.000 | 8.671.860 |
| Marja de contribuție | 3.097.770 (41,1%) | 3.507.000 (43,3%) | 3.895.500 (44,9%) |
| EBITDA | 111.330 (1,5%) | 520.560 (6,4%) | 909.060 (10,5%) |
| Profit brut | −195.570 | 213.660 | 602.160 |
| Impozit pe profit | 0 | 34.186 | 96.346 |
| Profit net | −195.570 | 179.474 | 505.814 |
| Cash la 31 decembrie | −655.179 | 90.255 | 330.640 |
| Luna cu cel mai mic sold | decembrie | noiembrie (83.115) | octombrie (283.834) |
În scenariul pesimist, soldul devine negativ din aprilie, iar dobânda la descoperitul de cont nu e inclusă în calcul. Concluzia pentru consiliu nu e „vom pierde bani”, ci că bugetul de bază are nevoie de o linie de credit de rezervă sau de o regulă care leagă plata dividendelor de nivelul cash-ului din primul semestru.
Sensibilitatea pe drivere
| Driver (restul la valoarea de bază) | Efect asupra EBITDA | Profit net | Cash la 31 decembrie |
|---|---|---|---|
| Volum −5% / +5% | −175.350 / +175.350 | 32.180 / 326.768 | −11.901 / 186.336 |
| Preț −2% / +2% | −162.000 / +162.000 | 43.394 / 315.554 | −32.363 / 208.250 |
| Cost materiale +5% / −5% | −217.500 / +217.500 | −3.840 / 362.174 | −103.320 / 273.169 |
| Încasare la 75 de zile | 0 | 179.474 | −399.795 |
Două lecturi. În contul de profit, la pașii testați, costul materialelor are cel mai mare efect: 5% înseamnă 217.500 lei de EBITDA, mai mult decât 5% din volum. Pe un singur punct procentual însă, prețul e cel mai sensibil (81.000 lei de EBITDA, față de 43.500 la materiale și 35.070 la volum), pentru că o scădere de preț trece integral în marjă. În cash, termenul de încasare cântărește greu: 15 zile în plus nu schimbă niciun leu de profit, dar scot 490.050 lei din cont până la sfârșitul anului, cam cât o scădere de preț de 8%. La 31 decembrie rămân în plus în creanțe 405.000 lei, jumătate din vânzările din octombrie, plus TVA.
Pragul de rentabilitate
Costurile care nu depind de volum (personal, fixe, amortizare, dobânzi) însumează 3.293.340 lei. La o marjă de contribuție de 43,3%, firma acoperă aceste costuri la venituri de aproximativ 7.606.500 lei, adică la un volum cu circa 6,1% sub cel bugetat, la același preț și același mix. E cifra pe care o vrea un consiliu înaintea oricărui scenariu: cât de departe e bugetul de zero.
Cum folosești AI-ul pas cu pas
Rolul modelului de limbaj e de analist care pregătește, verifică și redactează, nu de sursă de cifre. Fiecare prompt de mai jos îi dă datele tale și îi interzice să adauge altele. Le poți rula într-un asistent general, cu tabelele lipite sau încărcate, ori direct în foaie, cu un asistent integrat în Excel; căile de lucru sunt comparate în articolele despre AI în Excel și despre Claude in Excel față de Copilot în Excel, iar lucrul cu Copilot în foaie, de la formule din limbaj natural la acțiunile în mai mulți pași, e tratat în modulul „Copilot în Excel” al cursului Microsoft 365 Copilot pentru munca de birou.
Pasul 1: lista de ipoteze pentru conducere
Rol: controller financiar care pregătește bugetul pe 2027.
Context: producător de ambalaje, vânzări B2B, două linii de produse.
Sarcină: întocmește lista ipotezelor pe care trebuie să le cer conducerii
înainte de a construi bugetul, grupate pe: venituri (volum, preț, mix,
clienți noi), costuri variabile, personal, costuri fixe, investiții și
finanțare, termene de încasare și plată, fiscalitate, dividende.
Pentru fiecare: întrebarea exactă, cine răspunde (vânzări, producție, HR,
administrator), unitatea de măsură și ce dată din 2026 o poate susține.
Nu propune valori. Unde ipoteza depinde de o decizie publică încă
neluată (de exemplu salariul minim pe 2027), marchează „nedecis” și cere
un interval, nu o cifră.
Pasul 2: contestarea ipotezelor
Mai jos sunt ipotezele de buget primite de la conducere și realizatul
pe 2026, lună cu lună (tabelele lipite).
Pentru fiecare ipoteză:
1. compar-o cu istoricul și spune diferența în procente;
2. formulează cea mai puternică obiecție pe care ar ridica-o un
   finanțator;
3. spune ce document ar face-o credibilă (contract, comandă, ofertă de
   preț, plan de angajări).
Nu modifica ipotezele și nu adăuga cifre care nu sunt în tabele. Dacă
îți lipsește o dată, scrie „lipsește” și ce trebuie cerut.
Aici modelul aduce cel mai mult: un interlocutor care nu ezită să întrebe de ce volumul crește cu 12% când piața a stagnat. Răspunsul rămâne însă al oamenilor care au dat ipoteza.
Pasul 3: structura foii și formulele
Construiește structura unui model de buget în Excel, fără valori:
foile Ipoteze, Venituri, Costuri, Personal, Investitii, PL_lunar,
Cash_lunar, Scenarii, Control.
Toate cifrele introduse de om stau doar în foaia Ipoteze, ca nume
definite (Vol_A, Pret_A, Cost_mat_A, Zile_incasare, Cota_CAM etc.);
celelalte foi conțin doar formule.
Pentru fiecare foaie: coloanele (ianuarie–decembrie 2027 și total),
rândurile și formula Excel pentru primul rând și prima lună.
În foaia Control adaugă patru verificări: suma lunilor = totalul anual;
profitul din PL = profitul din podul spre cash; soldul final de cash =
soldul inițial + fluxurile lunii; ponderile de sezonalitate = 100%.
Formulele propuse le testezi pe un caz pe care îl știi calcula de mână, cum e linia A din exemplu: 1.200.000 × 6% = 72.000 de bucăți în ianuarie, deci 309.600 lei. Dacă modelul nu dă exact atât, formula e greșită, oricât de elegantă ar fi.
Pasul 4: lunarizarea cu sezonalitate
Am volumele anuale pe 2027 în foaia Ipoteze și vânzările lunare în
bucăți pe 2024–2026 (tabelul lipit).
Calculează ponderea fiecărei luni în fiecare an și media pe trei ani,
arată calculul pe fiecare lună și verifică că ponderile medii însumează
100%. Semnalează lunile în care cei trei ani diferă cu peste
2 puncte procentuale.
Dă-mi apoi formula Excel care împarte volumul anual pe luni cu aceste
ponderi. Nu ajusta ponderile după intuiție; dacă un an pare atipic,
spune-mi de ce și lasă decizia mie.
Pasul 5: comentariul scenariilor pentru consiliu
Rol: director financiar care prezintă consiliului bugetul pe 2027.
Date: tabelul celor trei scenarii și tabelul de sensibilitate (lipite
din model).
Scrie o notă de cel mult 250 de cuvinte: ce presupune scenariul de bază,
ce driver îl afectează cel mai mult, soldul minim de cash în fiecare
scenariu și luna în care apare, plus deciziile pe care le cerem
consiliului.
Folosește doar cifre din tabele. După notă, listează fiecare cifră
citată și rândul și coloana din care provine.
Lista de la final transformă verificarea într-o bifare de cinci minute: cauți fiecare cifră în tabel, iar o cifră care nu se găsește înseamnă că nota se refuză. Regula din spate (AI-ul scrie draftul, cel care prezintă îl semnează, iar orice cifră se verifică pe sursa reală) e tratată, pentru comunicarea cu consiliul și cu investitorii, în lecția „Comunicare și Prezentări Executive cu AI” din cursul AI pentru Lideri de Business.
Ce nu lași modelului
- Ipotezele. Volumul, prețul, angajările și investițiile sunt decizii de management. Modelul le poate contesta; nu le poate stabili.
- Cifrele lipsă. Dacă un prompt primește un tabel incomplet, răspunsul corect e „lipsește”, nu o valoare plauzibilă. Orice cifră care nu vine dintr-o sursă a firmei sau dintr-o sursă oficială se scoate.
- Prognozele macro. Inflația, cursul și creșterea economică vin din documentele CNSP și BNR, cu dată, nu din memoria modelului, care poate fi veche de luni.
- Regulile fiscale. Cotele, pragurile și termenele se verifică pe Codul fiscal consolidat, mai ales pentru un an în care s-au schimbat de mai multe ori.
- Aprobarea. Bugetul îl asumă administratorul sau consiliul, iar la firmele din OG 26/2013, organul prevăzut de art. 4.
- Datele nominale de personal. Pentru buget lucrezi pe categorii și medii; statele de salarii nominale nu au ce căuta într-un asistent fără contract cu firma.
Buget versus realizat, după aprobare
După aprobare, bugetul devine referința lunară. Îl blochezi ca versiune, iar în timpul anului lucrezi cu o prognoză actualizată separată, ca să poți compara în ambele sensuri: față de ce s-a aprobat și față de ce crezi acum. Descompunerea lunară a abaterilor în efect de volum și de preț, efectul acumulărilor uitate asupra comparației și comentariul de management sunt tratate în articolul despre închiderea lunii cu AI. Bugetul de formare a echipei e un subiect separat, în planul de buget pentru formare AI pe 2027.
Întrebări frecvente
Este obligatoriu bugetul de venituri și cheltuieli pentru un SRL privat? Nu, dacă statul sau o unitate administrativ-teritorială nu e acționar. Obligația de a întocmi și aproba un BVC, în formatul din OMFP nr. 3.818/2019, privește operatorii economici din OG nr. 26/2013: regiile autonome și societățile la care statul sau unitățile administrativ-teritoriale sunt acționari unici ori majoritari, plus filialele controlate majoritar. Un SRL privat îl face din motive de management: credit, dividende, investiții și urmărirea lunară.
Ce valoare folosesc pentru salariul minim în bugetul pe 2027? La 28 octombrie 2026, nivelul în vigoare e 4.325 lei brut, stabilit prin HG nr. 146/2026. Pentru 2027 nu există o hotărâre nouă, iar ministrul Muncii a declarat pe 24 octombrie că la 1 ianuarie 2027 rămâne 4.325 lei; o majorare ulterioară nu e decisă. Modelează un interval: 4.325 lei tot anul și o variantă cu o majorare de la o dată ipotetică, apoi actualizează bugetul când se adoptă hotărârea.
De ce bugetul de cash arată altceva decât profitul? Pentru că TVA-ul, termenele de încasare și de plată, plata salariilor în luna următoare, impozitul pe profit, ratele de credit și dividendele au alt calendar decât veniturile și cheltuielile. În exemplul din articol, o firmă cu 179.474 lei profit net își reduce numerarul cu 309.745 lei într-un an, din cauza investiției, a ratelor, a dividendelor și a creanțelor mai mari la sfârșitul anului.
Câte scenarii trebuie să aibă un buget anual? Trei sunt suficiente pentru o decizie: pesimist, de bază și optimist, fiecare cu un set coerent de drivere. Le completezi cu o analiză de sensibilitate pe două-trei drivere luate pe rând, ca să vezi care contează cel mai mult, și cu pragul de rentabilitate.
Poate AI-ul să facă singur bugetul firmei? Poate pregăti lista de ipoteze, poate contesta ipotezele primite, poate propune structura foii și formulele, poate lunariza volumele și poate redacta nota pentru consiliu. Nu poate stabili ipotezele, nu trebuie să completeze cifre lipsă și nu aprobă bugetul. Fiecare formulă se testează pe un caz calculat de mână, iar fiecare cifră din notă se caută în model.
Concluzie
Bugetul firmei pe 2027 e util dacă răspunde la întrebarea „ce se întâmplă dacă” fără să fie rescris. Asta cere un model pe drivere, cu o singură foaie de ipoteze, un buget de cash separat de cel de profit și trei scenarii cu analiza de sensibilitate alături. Exemplul arată de ce: o firmă profitabilă își consumă peste trei sferturi din numerar într-un an, iar 15 zile în plus la încasare scot din cont cam cât o scădere de preț de 8%. Pentru 2027, regulile fiscale principale sunt cunoscute, o eventuală majorare a salariului minim și prognoza de toamnă nu, iar acestea intră în model ca intervale cu sursă și dată. AI-ul scurtează munca de structurare, verificare și redactare; ipotezele, cifrele și aprobarea rămân la oamenii care răspund de ele.
Surse și resurse oficiale
- OG nr. 26/2013 privind întărirea disciplinei financiare la nivelul unor operatori economici, forma consolidată (art. 1, 4, 5, 6): https://legislatie.just.ro/Public/DetaliiDocument/151042
- Ordinul ministrului finanțelor publice nr. 3.818/2019 privind formatul și structura bugetului de venituri și cheltuieli și anexele de fundamentare: https://legislatie.just.ro/Public/DetaliiDocument/221953
- Legea nr. 227/2015 privind Codul fiscal, forma consolidată la 25 octombrie 2026 (art. 17, 18^1, 41, 42, 43, 47, 51, 52, 56, 80, 97, 220^3, 220^6, 282, 291, 322, 323, 326; titlul X): https://legislatie.just.ro/Public/DetaliiDocument/171282
- HG nr. 146/2026 pentru stabilirea salariului de bază minim brut pe țară garantat în plată: https://legislatie.just.ro/Public/DetaliiDocumentAfis/308231
- Comisia Națională de Strategie și Prognoză, Proiecția principalilor indicatori macroeconomici 2026–2029, varianta de primăvară 2026: https://cnp.ro/wp-content/uploads/2026/05/Prognoza-Primavara-2026-2029_mai-2026.pdf
- Banca Națională a României, Raport asupra inflației, august 2026: https://www.bnr.ro/uploads/2026-8raportasuprainflatieiaugust_documentpdf_545_1786610312.pdf
Articol informativ, nu consultanță contabilă sau fiscală. Verificat la 28 octombrie 2026 pe portalul legislativ (formele consolidate disponibile la acea dată), pe site-ul CNSP și pe site-ul BNR. Firma din exemplu e fictivă, iar cifrele ei sunt ipoteze declarate. Pentru situația concretă a firmei, decizia aparține administratorului, împreună cu contabilul sau consultantul fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.