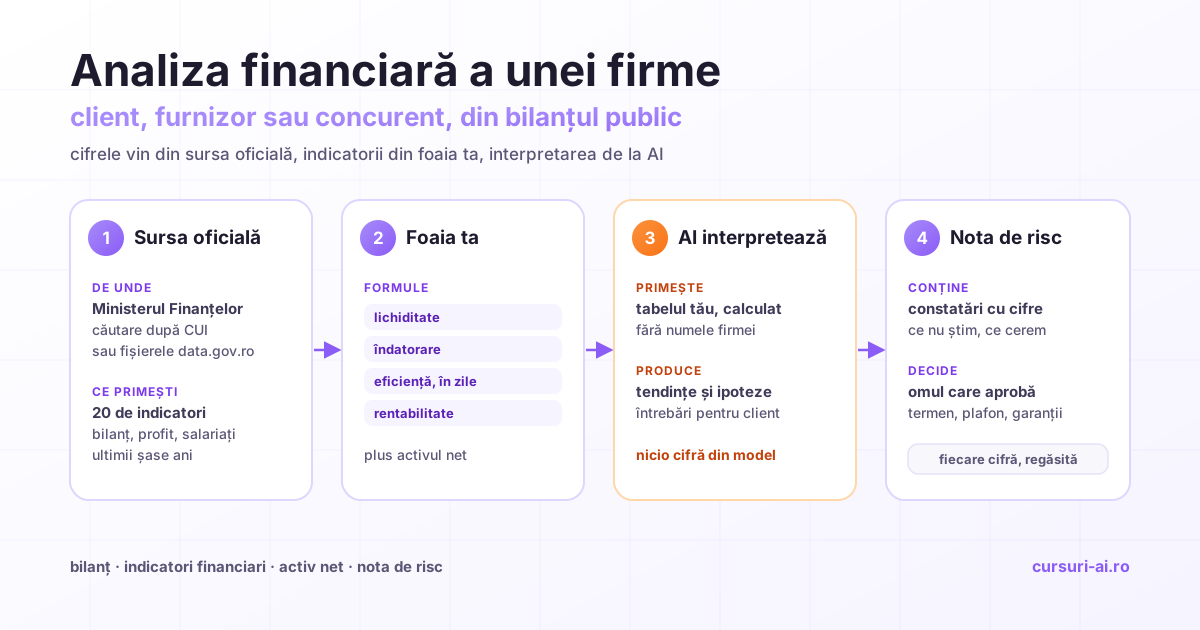
Analiza financiară a unei firme pe care nu o conduci începe aproape mereu cu aceeași întrebare practică: îi dau acestui client 60 de zile de plată, mă bazez pe acest furnizor pentru o componentă critică, cumpăr această companie? Răspunsul vine din situațiile financiare depuse la fisc, publice pentru orice societate, iar AI-ul te ajută să le citești mai repede și mai complet, cu o condiție pe care o vei vedea repetată în tot ghidul: cifrele le iei din sursă și le calculezi în foaia ta, iar modelul doar interpretează ce i-ai dat.
Când faci analiza financiară a unei firme din afară
Ghidul e scris pentru cine analizează altă firmă, din date publice: contabilul care aprobă limite de credit comercial, vânzătorul B2B, achizițiile care calificează un furnizor, antreprenorul care se uită la un concurent. Raportarea internă a propriei firme e tratată în ghidul despre închiderea lunii cu AI, iar panorama utilizărilor AI în profesie e în ghidul despre AI în contabilitate și finanțe.
Fiecare situație are altă întrebare:
- Client care cere termen de plată: poate plăti la scadență? Contează creanțele, datoriile și numerarul.
- Furnizor critic: va mai exista peste doi ani? Contează pierderile repetate și capitalurile proprii.
- Concurent: crește din volum sau din preț, cu ce marjă, cu câți oameni?
- Țintă de achiziție: datele publice sunt doar triajul de dinaintea unui due diligence pe documentele interne.
Pentru ultimul caz, analiza pe trei-cinci ani, normalizarea EBITDA și semnalele de alarmă dintr-un data room sunt tratate în lecția „Due Diligence Financiară cu AI: M&A, Investiții și Evaluări” din cursul AI în Finanțe și Contabilitate. Aici rămânem la datele pe care le vede oricine.
De unde iei datele: ce publică Ministerul Finanțelor
Prima sursă e aplicația Ministerului Finanțelor numită „Agenți economici și instituții publice - date de identificare, informații fiscale, bilanțuri”. Cauți după CUI și obții, potrivit paginii, date de înregistrare, declarațiile obligațiilor fiscale (TVA, accize, jocuri de noroc), bilanțurile din ultimii șase ani și evidențele obligațiilor restante la bugetul de stat. Informațiile sunt extrase din situațiile financiare anuale depuse la ANAF, iar operatorii economici răspund pentru corectitudinea lor.
A doua sursă, mai puțin cunoscută, sunt seturile de date ale ministerului de pe data.gov.ro, câte unul pe an. Setul „Situații financiare 2025” are fișierele cu indicatorii exercițiului 2025 încărcate pe 11 iunie 2026, sub licența Creative Commons Attribution 4.0. E o primă variantă, publicată la câteva zile după termenul de depunere, deci fără depunerile întârziate: pentru exercițiul 2024, Ministerul a publicat în iunie 2026 un set actualizat, cu circa 7% mai multe raportări decât varianta inițială. Fișierele sunt separate pe tipuri de raportare (societăți comerciale, IFRS, instituții de credit și altele), iar pentru societățile comerciale (fișierele WEB_UU_AN2025 și WEB_BL_BS_SL_AN2025) conțin, pe lângă CUI și codul CAEN, aceiași 20 de indicatori pe care îi vezi în aplicație:
| Din bilanț | Din contul de profit și pierdere și alte date |
|---|---|
| Active imobilizate - total | Cifra de afaceri netă |
| Active circulante - total, din care: stocuri, creanțe, casa și conturi la bănci | Venituri totale |
| Cheltuieli în avans | Cheltuieli totale |
| Datorii | Profit brut / pierdere brută |
| Venituri în avans | Profit net / pierdere netă |
| Provizioane | Număr mediu de salariați |
| Capitaluri - total, din care: capital subscris vărsat, patrimoniul regiei |
Aplicația îți arată o firmă; fișierul îți arată toate firmele, deci poți calcula reperele unui sector întreg, pe același cod CAEN și aceeași clasă de mărime, în loc de praguri „din manual”. Exemplul de mai jos face exact asta.
Ce conțin situațiile financiare anuale și ce lipsește din datele publice
Cei 20 de indicatori publici sunt un extras din ce depune firma. Reglementările contabile aprobate prin OMFP 1802/2014 împart entitățile în trei categorii, după criteriile de la data bilanțului (pct. 9; o entitate se încadrează într-o categorie dacă nu depășește limitele a cel puțin două dintre cele trei criterii, iar categoria se schimbă doar după două exerciții financiare consecutive, potrivit pct. 13 alin. (2)):
| Categorie | Total active | Cifra de afaceri netă | Salariați (medie) | Ce depune |
|---|---|---|---|---|
| Microentitate | până la 2.250.000 lei | până la 4.500.000 lei | până la 10 | bilanț prescurtat și cont prescurtat de profit și pierdere; fără obligația notelor explicative complete (pct. 576–577) |
| Entitate mică | până la 25.000.000 lei | până la 50.000.000 lei | până la 50 | bilanț prescurtat, cont de profit și pierdere, note explicative; opțional situația modificărilor capitalului propriu și situația fluxurilor de trezorerie (pct. 20) |
| Mijlocie și mare | peste limitele de mai sus | peste limitele de mai sus | peste 50 | bilanț, cont de profit și pierdere, situația modificărilor capitalului propriu, situația fluxurilor de trezorerie, note explicative (pct. 21) |
La microentități și la entitățile mici vorbim, deci, de bilanț prescurtat. Formatul lui (pct. 451) separă datoriile de plătit într-un an (poziția D) de cele pe mai mult de un an (poziția G). Indicatorii publici nu păstrează această separare. Lipsesc, concret:
- Scadențele datoriilor. Ai doar „Datorii”, total, deci lichiditatea iese într-o variantă prudentă.
- Structura datoriilor: cât sunt furnizori, bănci, asociați, buget de stat.
- Costul vânzărilor, dobânzile, amortizarea, fără de care nu calculezi marja brută, EBITDA sau acoperirea dobânzilor.
- Notele explicative și fluxurile de trezorerie: garanții, angajamente, părți afiliate, evenimente ulterioare.
Al doilea gol e de timp. Legea contabilității nr. 82/1991 (art. 36 alin. (1)) cere societăților să depună situațiile financiare anuale până la 31 mai inclusiv a anului următor, iar celorlalte persoane juridice până la 30 aprilie; dacă data cade într-o zi nelucrătoare, termenul trece pe prima zi lucrătoare (alin. (1^1)), așa că pentru exercițiul 2025 a fost 2 iunie 2026. Firmele fără activitate de la constituire depun doar o declarație în acest sens (alin. (2)). Cifrele pe care le citești în octombrie 2026 descriu, în cel mai bun caz, situația de la 31 decembrie 2025.
Indicatorii financiari, grupați pe patru familii
Pentru fiecare indicator ai formula clasică, varianta calculabilă din datele publice și felul în care se citește. Niciunul nu are prag legal; valorile „bune” depind de sector și de sezon. Îi citești în ordinea asta: tendința pe trei ani, poziția față de sector, abia apoi reperele din manuale.
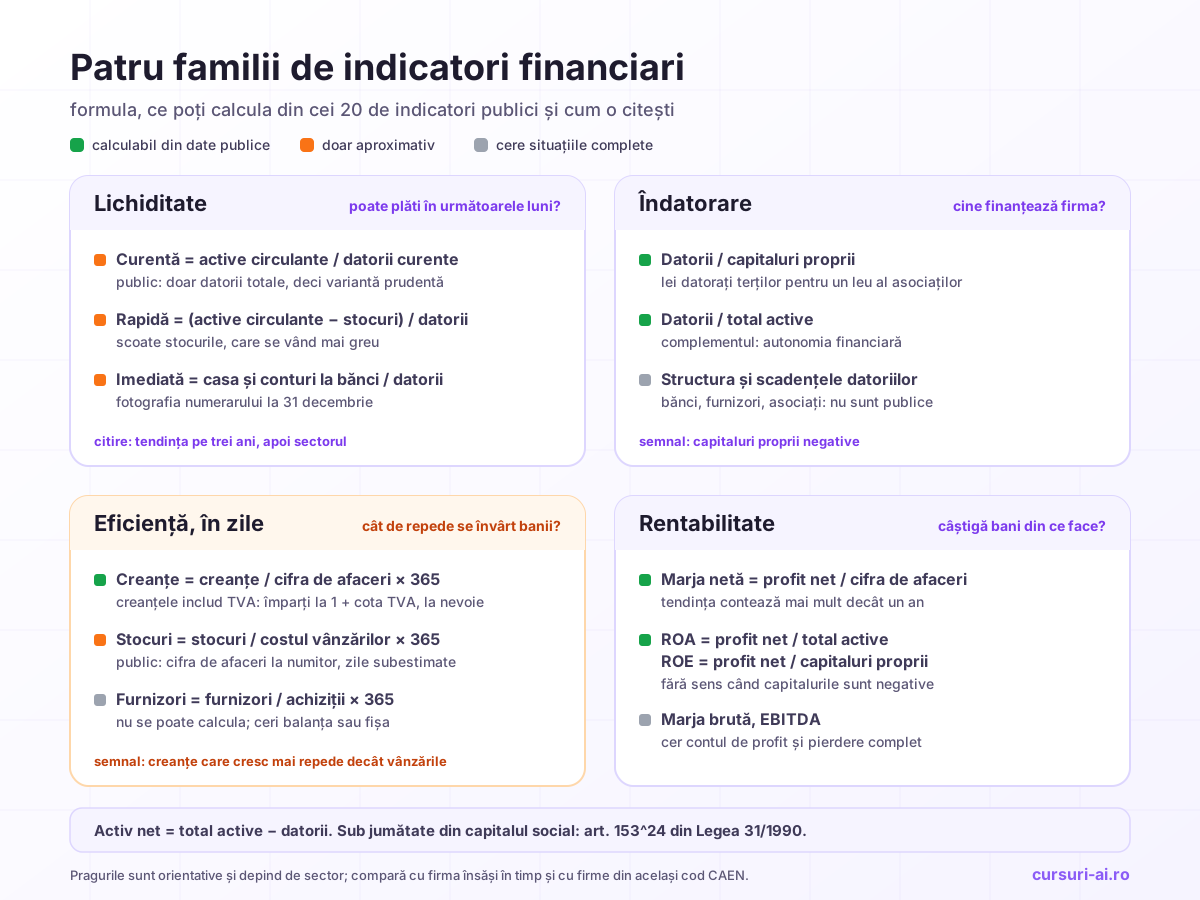
Lichiditate: poate plăti în următoarele luni?
- Lichiditate curentă = active circulante / datorii curente. Din date publice: active circulante / datorii totale, care subestimează lichiditatea dacă firma are credite pe termen lung. Sub 1, activele care devin bani într-un an nu acoperă datoriile.
- Lichiditate rapidă = (active circulante − stocuri) / datorii curente. Scoate stocurile, care se vând mai greu.
- Lichiditate imediată = casa și conturi la bănci / datorii curente. Fotografia numerarului la 31 decembrie, sensibilă la o singură încasare.
Îndatorare și solvabilitate: cine finanțează firma?
- Datorii / capitaluri proprii: câți lei datorați terților pentru fiecare leu al asociaților.
- Datorii / total active și complementul ei, capitaluri proprii / total active (autonomia financiară). Total activ = active imobilizate + active circulante + cheltuieli în avans.
- Capitaluri proprii negative: pierderile cumulate au depășit capitalul și rezervele, cu consecințele juridice din secțiunea următoare.
Eficiență: în câte zile se învârt banii?
- Rotația creanțelor (DSO, în zile) = creanțe / cifra de afaceri × 365. Creanțele includ TVA, cifra de afaceri nu: la o firmă care facturează integral cu cota standard, împarți creanțele la 1 + cota în vigoare la data facturilor (1,19 pentru soldurile din 2023–2024, 1,21 după 1 august 2025). Rândul „Creanțe” include și alte creanțe decât cele de la clienți (TVA de recuperat, avansuri, debitori diverși), deci ajustarea rămâne aproximativă. Pentru tendință contează să folosești mereu aceeași formulă.
- Rotația stocurilor (DIO) = stocuri / costul vânzărilor × 365. Costul vânzărilor nu e public, deci pui cifra de afaceri la numitor: zilele ies subestimate, tendința rămâne valabilă.
- Rotația datoriilor (DPO) = furnizori / achiziții × 365. Nu se poate calcula din datele publice. Aproximarea datorii totale / cheltuieli totale × 365 amestecă furnizorii cu băncile; o folosești doar ca tendință.
Rentabilitate: câștigă bani din ce face?
- Marja netă = profit net / cifra de afaceri.
- ROA = profit net / total active.
- ROE = profit net / capitaluri proprii. Cu capitaluri negative nu mai are sens: o pierdere împărțită la capitaluri negative dă un ROE pozitiv, care nu înseamnă nimic bun.
- Marja brută și EBITDA cer contul de profit și pierdere complet.
Capitalurile proprii negative și activul net sub jumătate din capitalul social
Legea societăților nr. 31/1990, la art. 153^24 alin. (1), definește activul net ca diferența dintre totalul activelor și totalul datoriilor. Dacă, din cauza pierderilor stabilite prin situațiile financiare anuale aprobate, activul net a scăzut sub jumătate din capitalul social subscris, consiliul de administrație (respectiv directoratul) convoacă de îndată adunarea generală extraordinară, care decide dacă societatea se dizolvă. Dacă nu se decide dizolvarea, societatea trebuie să reducă capitalul social cu pierderile neacoperite din rezerve, cel târziu până la încheierea exercițiului următor celui în care au fost constatate pierderile, dacă între timp activul net nu a fost reconstituit (alin. (4)).
Legea nr. 239/2025, aplicabilă din 18 decembrie 2025 potrivit formei consolidate a Legii 31/1990, a adăugat articolului câteva alineate cu efect direct asupra analizei:
- nereconstituirea activului net la cel puțin jumătate din capitalul social în termenul de la alin. (4) este contravenție, cu amendă de la 10.000 la 200.000 lei (alin. (4^1));
- dacă firma are datorii către asociați din împrumuturi sau alte finanțări și nu respectă obligația de la alin. (4) în termen de doi ani de la încheierea exercițiului următor celui în care au fost constatate pierderile, este obligată să majoreze capitalul social prin conversia acestor creanțe (alin. (4^2)), cu amendă de la 40.000 la 300.000 lei dacă nu o face (alin. (4^3));
- regulile se aplică „în mod corespunzător” și societăților cu răspundere limitată (alin. (4^4));
- constatarea și sancționarea revin ANAF, începând cu anul 2027, pentru situațiile financiare ale exercițiilor care încep la 1 ianuarie 2025 sau ulterior (alin. (4^5));
- amenda de la alin. (4^1) și obligația de conversie de la alin. (4^2) nu se aplică unor categorii de asociați enumerate la alin. (4^9), între care fondurile de investiții alternative și cu capital de risc și administratorii lor.
Aceeași lege a completat art. 67: cu activul net sub jumătate din capitalul social, societatea nu poate restitui asociaților sau persoanelor afiliate împrumuturile luate de la ei (alin. (2^4)). Pentru un creditor comercial contează: cât timp activul net rămâne sub prag, banii împrumutați de asociați nu pot fi scoși din firmă pe această cale.
Cum aplici testul din date publice. Activul net ≈ „Capitaluri - total”, comparat cu jumătate din „capital subscris vărsat”. Dacă îl reconstruiești din active, scazi din (active imobilizate + active circulante + cheltuieli în avans) nu doar datoriile, ci și provizioanele și veniturile în avans, pe care indicatorii publici le țin pe rânduri separate.
Unde testul devine slab. Cu un capital social de 200 de lei, pragul e de 100 de lei, iar testul se reduce la „are firma capitaluri proprii negative?”. Cazul e frecvent: în fișierele WEB_UU_AN2025 și WEB_BL_BS_SL_AN2025 din setul pentru exercițiul 2025 (varianta din 11 iunie 2026) am numărat 918.232 de raportări, dintre care 698.731 cu cifră de afaceri pozitivă. Dintre acestea, 71,8% aveau capitalul subscris vărsat de cel mult 200 de lei, iar 24,2% aveau capitaluri totale negative.
Tabloul se schimbă. Legea 239/2025 (art. VI) cere unui SRL cu cifra de afaceri netă de peste 400.000 de lei în exercițiul precedent un capital social de cel puțin 5.000 de lei, iar SRL-urilor nou-înființate cel puțin 500 de lei. Societățile existente au doi ani de la intrarea în vigoare a legii; după termen, la cererea oricărei persoane interesate sau a ONRC, tribunalul pronunță dizolvarea. Un client cu cifra de afaceri de milioane și capital de 200 de lei are, deci, o obligație de rezolvat până în decembrie 2027, pe care o poți urmări în certificatul constatator.
Semnale de alarmă în situațiile financiare ale altei firme
Niciun semnal nu e un verdict, ci o întrebare de pus firmei; două-trei semnale care se confirmă reciproc contează mai mult decât unul spectaculos.
- Creanțele cresc mai repede decât cifra de afaceri: termene tot mai lungi sau creanțe care nu se mai încasează.
- Numerarul scade în timp ce datoriile cresc: firma se finanțează din furnizori, iar tu ai putea fi următorul.
- Pierdere după ani de marje în scădere: de obicei o problemă de model, nu un accident.
- Capitaluri proprii negative sau aproape de zero, mai ales cu datorii mari.
- Cifră de afaceri mare cu foarte puțini salariați, fără o explicație de model de afaceri.
- Stocuri care cresc fără vânzări pe măsură.
- Obligații restante la bugetul de stat în aplicația Ministerului Finanțelor.
- Situații financiare lipsă pentru ultimul an după termenul de depunere, sau declarația de nedesfășurare a activității la o firmă care pretinde că lucrează. Lipsa o verifici în aplicația Ministerului Finanțelor, nu doar în fișierul de pe data.gov.ro, care la prima publicare nu include depunerile întârziate.
Exemplu complet: analiza financiară a unui client pe trei ani
Exemplu ipotetic. „Exemplu Distribuție SRL” nu există. Toate cifrele sunt construite pentru acest ghid, în structura celor 20 de indicatori publici; profitul net e calculat simplificat, cu un impozit de 16% aplicat profitului brut. Firma distribuie produse către alte firme și îți cere 60 de zile de plată și un plafon de 250.000 de lei.
Datele, așa cum le-ai copia din sursa oficială (lei)
| Indicator | 2023 | 2024 | 2025 |
|---|---|---|---|
| Active imobilizate | 1.200.000 | 1.350.000 | 1.400.000 |
| Stocuri | 1.050.000 | 1.300.000 | 1.600.000 |
| Creanțe | 1.550.000 | 2.150.000 | 2.700.000 |
| Casa și conturi la bănci | 500.000 | 450.000 | 200.000 |
| Active circulante - total | 3.100.000 | 3.900.000 | 4.500.000 |
| Cheltuieli în avans | 20.000 | 25.000 | 30.000 |
| Datorii | 2.600.000 | 3.503.000 | 4.308.000 |
| Capitaluri - total | 1.720.000 | 1.772.000 | 1.622.000 |
| Capital subscris vărsat | 200 | 200 | 200 |
| Cifra de afaceri netă | 9.800.000 | 11.200.000 | 11.900.000 |
| Venituri totale | 9.900.000 | 11.300.000 | 12.000.000 |
| Cheltuieli totale | 9.420.000 | 11.000.000 | 12.150.000 |
| Profit brut / (pierdere) | 480.000 | 300.000 | (150.000) |
| Profit net / (pierdere) | 403.200 | 252.000 | (150.000) |
Primul control, înainte de orice indicator: totalul activelor minus datoriile trebuie să dea capitalurile (aici, fără provizioane și venituri în avans): 4.320.000 − 2.600.000 = 1.720.000 în 2023, 5.275.000 − 3.503.000 = 1.772.000 în 2024 și 5.930.000 − 4.308.000 = 1.622.000 în 2025. Între 2023 și 2024, capitalurile cresc cu 52.000 lei, adică profitul de 252.000 minus dividende de 200.000. Dacă o asemenea reconciliere nu se închide, ai copiat greșit un rând.
Indicatorii, calculați în foaie
| Indicator | 2023 | 2024 | 2025 |
|---|---|---|---|
| Active circulante / datorii totale | 1,19 | 1,11 | 1,04 |
| (Active circulante − stocuri) / datorii | 0,79 | 0,74 | 0,67 |
| Numerar / datorii | 0,19 | 0,13 | 0,05 |
| Datorii / capitaluri proprii | 1,51 | 1,98 | 2,66 |
| Datorii / total active | 0,60 | 0,66 | 0,73 |
| Creanțe / cifra de afaceri × 365 (zile) | 57,7 | 70,1 | 82,8 |
| Stocuri / cifra de afaceri × 365 (zile) | 39,1 | 42,4 | 49,1 |
| Datorii / cheltuieli totale × 365 (zile, aproximativ) | 100,7 | 116,2 | 129,4 |
| Marja netă | 4,11% | 2,25% | −1,26% |
| ROA | 9,33% | 4,78% | −2,53% |
| ROE | 23,44% | 14,22% | −9,25% |
Reperele sectorului, din fișierul public
Ca să nu judeci după praguri generale, am calculat din setul pentru exercițiul 2025 de pe data.gov.ro aceiași indicatori pentru firmele cu codul CAEN 4690 din fișier (comerț cu ridicata nespecializat) și cifra de afaceri între 5 și 20 de milioane de lei: 756 de firme cu datorii raportate. Fișierul amestecă coduri CAEN Rev. 2 și Rev. 3; 4690 are aceeași denumire în ambele.
| Indicator (2025) | Primul sfert | Mediana | Al treilea sfert | Clientul |
|---|---|---|---|---|
| Creanțe / cifra de afaceri × 365 (zile) | 36 | 65 | 101 | 82,8 |
| Active circulante / datorii totale | 1,03 | 1,32 | 1,94 | 1,04 |
| Datorii / total active | 0,40 | 0,60 | 0,79 | 0,73 |
Codul CAEN și mărimea sunt doar o primă aproximare a firmelor comparabile, iar mediana arată firma tipică din sector, nu o firmă sănătoasă.
Interpretarea
Lichiditatea se erodează constant. Activele circulante raportate la datorii coboară de la 1,19 la 1,04, aproape de primul sfert al sectorului. Fără stocuri, acoperă două treimi din datorii, iar numerarul a scăzut de la 500.000 la 200.000 lei, în timp ce datoriile au crescut cu 1,7 milioane.
Creșterea a fost finanțată din datorii. Cifra de afaceri a crescut cu 14,29% în 2024 și cu 6,25% în 2025, dar creanțele au crescut cu 38,71% și, respectiv, 25,58%. Rotația creanțelor urcă de la 58 la 83 de zile: firma acordă termene tot mai lungi sau încasează tot mai greu. Golul l-au acoperit furnizorii și, posibil, băncile: indicatorul aproximativ al datoriilor urcă de la 101 la 129 de zile de cheltuieli.
Rentabilitatea s-a pierdut pe drum. Marja netă scade de la 4,11% la 2,25% și ajunge la o pierdere de 150.000 lei în 2025. ROE-ul de 23% din 2023 era umflat și de îndatorare, iar efectul de pârghie lucrează acum invers.
Testul de la art. 153^24 trece, dar nu spune nimic. Activul net de 1.622.000 lei e departe de pragul de 100 de lei. Mai relevant: cu o cifră de afaceri de 11,9 milioane și un capital de 200 de lei, firma intră sub obligația de a-și majora capitalul la cel puțin 5.000 de lei, prevăzută de Legea 239/2025.
Ce nu știm: cât din datorii sunt bancare și cu ce scadențe, dacă există garanții sau împrumuturi de la asociați, ce s-a întâmplat în 2026 și dacă pierderea vine dintr-un eveniment punctual sau din marje.
Decizia, care rămâne a ta: cererea de 60 de zile și 250.000 de lei ar însemna să finanțezi tu exact mecanismul care i-a consumat lichiditatea. Variante rezonabile: termen standard, de exemplu 30 de zile, cu un plafon mai mic; aprobare condiționată de o garanție; ori aprobare după ce primești balanța de verificare recentă și situația datoriilor pe scadențe. Pragul de risc acceptabil îl stabilesc politica de credit a firmei tale și cine o aprobă, nu un indicator.
Dacă ești antreprenor, aceeași analiză îți spune și cât risc de încasare îți asumi pe propriul cash flow: prognoza de numerar și urmărirea facturilor restante sunt subiectul lecției „Cash Flow Management: Cum Eviți Blocajele Financiare” din cursul AI pentru Antreprenori și Startup-uri.
Regula centrală: indicatorii se calculează în foaia ta, AI-ul interpretează
Un asistent AI întrebat direct „ce cifră de afaceri a avut firma X în 2025” poate răspunde cu cifre plauzibile, în ordinul de mărime corect și complet inventate. Cu căutare pe web, poate prelua cifre pentru alt an sau pentru altă firmă cu nume asemănător. Iar dacă îi ceri să calculeze el indicatorii, poate pune la numitor alt rând decât crezi.
De aceea fluxul are trei pași:
- Datele vin din sursa oficială. Le copiezi din aplicația Ministerului Finanțelor sau le filtrezi din fișierul de pe data.gov.ro, după CUI, și notezi data extragerii.
- Indicatorii se calculează cu formule în foaia ta. De exemplu, cu anii pe coloane și indicatorii pe rânduri:
=Creante/CifraAfaceri*365,=ActiveCirculante/Datorii,=(ActiveImobilizate+ActiveCirculante+CheltuieliAvans)-Datorii-Provizioane-VenituriAvans. Formulele se verifică o dată și se refolosesc la fiecare client. Căile prin care lucrezi cu AI direct în Excel sunt comparate în articolul despre AI în Excel, iar alegerea uneltei pentru un departament financiar, în comparația uneltelor AI pentru contabilitate. - Modelul primește tabelul gata calculat și interpretează. Îi ceri tendințe, ipoteze, întrebări de pus și o primă formă a notei. Tot ce citează trebuie să se regăsească în tabelul tău.
Construirea unui astfel de tabel, în Excel sau cu un script Python care calculează ratele dintr-un fișier CSV, e exercițiul din lecția „Tutorial: Analiza Datelor Financiare cu AI — Excel, Power BI și Python” a cursului AI în Finanțe și Contabilitate. Pe data.gov.ro, fișierele .txt cu date au alături câte un .csv de specificație care descrie coloanele (I1 = active imobilizate, I13 = cifra de afaceri etc.).
Prompturile: interpretarea și nota de risc a unui client
Ambele prompturi presupun că lipești tabelul cu indicatorii calculați și, dacă le ai, reperele sectoriale. Numele firmei poate lipsi: modelului nu-i trebuie, iar fără nume nu are ce „completa” din memorie.
Promptul de interpretare:
Rol: analist de credit comercial.
Primești mai jos indicatorii unei firme pe trei ani, calculați de mine
din situațiile financiare publice, și reperele sectorului, calculate
tot de mine.
Reguli:
1. Folosește DOAR cifrele din tabel. Nu adăuga informații despre firmă
   din memorie sau de pe internet.
2. Nu recalcula indicatorii. Dacă o cifră pare incoerentă cu alta,
   scrie „de verificat” și explică de ce.
3. Pentru fiecare familie (lichiditate, îndatorare, eficiență,
   rentabilitate): tendința pe trei ani, poziția față de reperele
   sectorului și explicațiile posibile, formulate ca ipoteze.
4. Separă în trei liste: ce arată cifrele, ce nu se poate afla din
   ele, ce întrebări îi pun firmei.
5. Nu da un scor și nu recomanda o decizie.
[tabelul cu indicatorii și reperele]
Promptul pentru nota de risc:
Pe baza analizei de mai sus și a datelor comerciale de mai jos,
redactează o notă de risc de cel mult o pagină pentru cine aprobă
limitele de credit.
Date comerciale (de la mine): termenul și plafonul cerute, istoricul
plăților către noi, vânzările estimate pe lună, garanțiile oferite.
Structura:
1. Cererea, într-o frază.
2. Trei constatări din cifre, fiecare cu indicatorul, valoarea și anul.
3. Ce nu știm și ce document ar lămuri fiecare punct.
4. Variante: aprobare, aprobare cu condiții (spune care), respingere.
5. Documentele pe care le cerem clientului.
Reguli: orice cifră din notă trebuie să existe în tabel sau în datele
comerciale; nu inventa garanții, litigii sau știri despre firmă;
decizia o ia omul care aprobă.
După ce primești nota, fă un singur control mecanic: ia fiecare cifră din text și caut-o în tabel. Una care nu apare acolo e o cifră produsă de model, deci nota nu pleacă mai departe. Pentru vânzători, aceeași disciplină a surselor apare și în prospectare: lecția „Prospectare B2B cu AI: Strategie, Instrumente și Fluxuri de Lucru” din cursul AI pentru Vânzări și CRM recomandă completarea bazelor de date internaționale, slabe pe IMM-urile românești, cu surse locale precum registrul comerțului. Nota de risc e pasul următor, când prospectul a devenit client și cere termen.
Limitele analizei din date publice
- Întârzierea. Un client analizat în martie 2026 îți arată, în cel mai bun caz, decembrie 2024. Pentru decizii mari, ceri balanța de verificare recentă.
- Lipsa notelor: garanții pentru alte firme din grup, leasing, litigii, părți afiliate.
- Datele sunt declarate de firmă, iar multe firme mici nu au obligația de audit.
- Ajustările imposibile: nu normalizezi elemente excepționale și nu vezi sezonalitatea; o firmă cu vârf de vânzări în decembrie are la 31 decembrie creanțe mari fără să fie ceva rău.
- Grupurile: o filială slabă poate fi susținută de grup, una aparent solidă poate garanta datoriile altora.
- Firmele noi: un singur exercițiu nu are tendință.
Analiza din date publice e istorică. Pentru firma ta, partea de planificare a anului următor, cu ipoteze și scenarii, e subiectul ghidului despre bugetul firmei pe 2027.
Ce completezi din alte surse oficiale
- Registrul comerțului (ONRC). Certificatul constatator prezintă situația la zi a firmei: denumire, număr de înregistrare, CUI și identificatorul unic european, forma juridică, starea firmei, activitățile principală și secundare, capitalul social, administratorii și asociații, cenzorii și cinci indicatori din situațiile financiare anuale disponibile. Se obține online prin serviciul InfoCert de pe portalul ONRC (myportal.onrc.ro), cu semnătură electronică a ONRC și plată cu cardul. Cauți schimbări recente de asociați sau administratori, starea firmei și capitalul social față de noile minime legale.
- Buletinul procedurilor de insolvență (BPI). Îl publică ONRC, pe bpi.ro și pe portalul ONRC. Potrivit paginii despre registrele de insolvență de pe portalul european e-Justiție, accesul la site-ul public e fără autentificare, serviciul „Persoane publicate în BPI” cere doar autentificare și permite căutarea după denumire, cod fiscal, număr de înregistrare sau număr de dosar, iar serviciul complet funcționează pe bază de abonament.
- Portalul instanțelor de judecată (portal.just.ro). Permite căutarea dosarelor după numele părții, pe instanțe. Un număr mare de dosare în care firma e pârâtă pentru pretenții sau ordonanțe de plată spune mult despre cum își tratează furnizorii.
- Aplicația Ministerului Finanțelor, aceeași de la care ai pornit, pentru datele de înregistrare fiscală și evidența obligațiilor restante la bugetul de stat.
Pentru o achiziție sau o tranzacție mare, verificarea juridică aprofundată, pe documentele din data room, e un proces separat, descris în ghidul despre due diligence-ul juridic cu AI.
Date despre firme și GDPR: unde apar persoanele fizice
Regulamentul general privind protecția datelor (GDPR) protejează persoanele fizice; considerentul 14 precizează că nu acoperă datele care privesc persoanele juridice, inclusiv denumirea, forma juridică și datele de contact ale acestora. În general, indicatorii unui SRL nu sunt date personale.
Ce aduni în jurul lor poate fi: numele asociaților și administratorilor din certificatul constatator, dosarele în care apar ca persoane fizice. Iar datele unui PFA sau ale unei întreprinderi individuale privesc, în fapt, o persoană fizică. Regula practică: păstrezi ce îți trebuie pentru decizia de credit, nu construiești profiluri ale oamenilor din spatele firmei și nu lipești în asistenți AI date personale de care analiza nu are nevoie. Tabelul de indicatori nu conține niciuna.
Întrebări frecvente
De unde iau bilanțul unei firme din România? Din aplicația Ministerului Finanțelor „Agenți economici și instituții publice - date de identificare, informații fiscale, bilanțuri”, cu căutare după CUI, care afișează bilanțurile din ultimii șase ani. Pentru multe firme deodată, Ministerul publică pe data.gov.ro câte un set de date pe an, cu aceiași 20 de indicatori pentru societățile comerciale care au depus situații financiare. Prima variantă a setului apare în iunie și nu include depunerile întârziate.
Ce indicatori financiari pot calcula doar din datele publice? Lichiditatea (cu toate datoriile la numitor, deci prudentă), îndatorarea, autonomia financiară, rotația creanțelor, o aproximare a rotației stocurilor, marja netă, ROA, ROE și activul net. Nu poți calcula marja brută, EBITDA, acoperirea dobânzilor sau rotația furnizorilor: lipsesc costul vânzărilor, dobânzile, amortizarea și structura datoriilor.
Ce înseamnă activul net sub jumătate din capitalul social? Potrivit art. 153^24 din Legea 31/1990, dacă pierderile au redus activul net (active minus datorii) sub jumătate din capitalul social, adunarea generală extraordinară trebuie convocată pentru a decide dizolvarea sau, altfel, capitalul se reduce ori activul net se reconstituie până la încheierea exercițiului următor. Legea 239/2025 a introdus, din 18 decembrie 2025, amenzi pentru nerespectarea regulii; le constată ANAF, începând cu 2027, pe situațiile financiare ale exercițiilor începute la 1 ianuarie 2025 sau ulterior.
Pot cere unui chatbot să analizeze direct o firmă după nume? Nu e o idee bună: modelul poate produce cifre plauzibile, dar inventate, sau poate prelua date pentru alt an ori altă firmă. Datele le iei din sursa oficială, indicatorii îi calculezi în foaia ta, iar modelului îi ceri doar interpretarea tabelului, fără alte cifre.
Cât de actuale sunt situațiile financiare publice? Societățile depun situațiile financiare anuale până la 31 mai a anului următor (sau prima zi lucrătoare de după), iar prima variantă a setului pentru exercițiul 2025 a fost încărcată pe data.gov.ro pe 11 iunie 2026. Cifrele descriu de regulă situația de la 31 decembrie, deci pot avea între cinci luni și aproape un an și jumătate vechime, în funcție de momentul în care faci analiza.
Concluzie
Analiza financiară a unei firme din afară se face cu ce e public: cei 20 de indicatori ai Ministerului Finanțelor, plus registrele ONRC, BPI și portalul instanțelor. Calculezi patru familii de indicatori, îi citești în tendință și față de sector, verifici activul net și capitalul social după regulile din Legea 239/2025 și notezi ce nu poți afla. AI-ul interpretează și redactează, nu furnizează cifre. Decizia rămâne la omul care o semnează.
Surse și resurse oficiale
Documentele de mai jos sunt linkate în text, la locul în care sunt citate:
- Ministerul Finanțelor, aplicația „Agenți economici și instituții publice - date de identificare, informații fiscale, bilanțuri”
- Ministerul Finanțelor pe data.gov.ro, setul de date „Situații financiare 2025” (fișierele WEB_UU_AN2025 și WEB_BL_BS_SL_AN2025, cu specificația coloanelor)
- OMFP nr. 1802/2014, forma consolidată la 13 octombrie 2026: pct. 9, 13, 20, 21, 451, 576–577
- Legea contabilității nr. 82/1991, forma consolidată: art. 36
- Legea societăților nr. 31/1990, forma consolidată: art. 67 alin. (2^4)–(2^6), art. 153^24 și nota cu art. VI din Legea nr. 239/2025
- ONRC, pagina despre certificatele constatatoare; Buletinul procedurilor de insolvență, descris pe portalul european e-Justiție
- Regulamentul (UE) 2016/679 (GDPR), considerentul 14
Articol informativ, nu consultanță juridică, fiscală sau de credit pentru un caz anume. Verificat la 28 octombrie 2026 pe aplicația și seturile de date ale Ministerului Finanțelor, pe formele consolidate ale OMFP 1802/2014, Legii 82/1991 și Legii 31/1990 de pe legislatie.just.ro, pe pagina ONRC despre certificatele constatatoare și pe pagina e-Justiție despre BPI. Firma din exemplu este fictivă; statisticile din setul de date pentru exercițiul 2025 sunt calculate de noi pe fișierele publicate, iar metoda e descrisă în text.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.