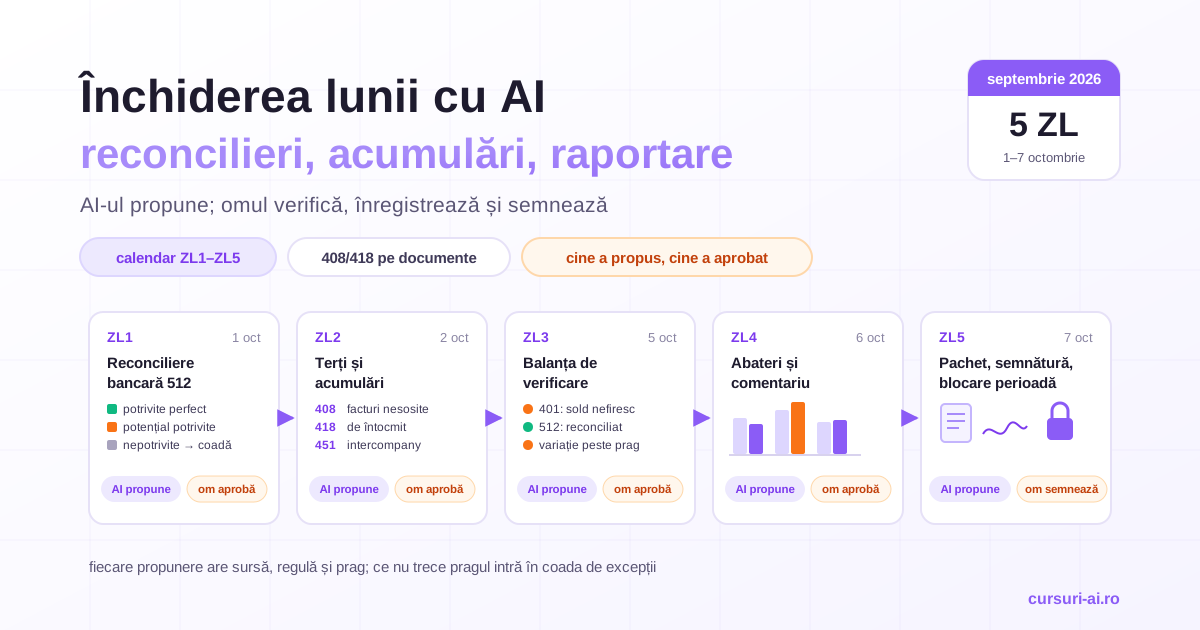
Închiderea lunii cu AI nu înseamnă o balanță care se face singură. Înseamnă că, în primele cinci zile lucrătoare, modelul preia munca de potrivire, căutare și prim draft (extrase bancare, facturi care lipsesc, abateri față de buget), iar oamenii din departamentul financiar fac ce numai ei pot face: judecă, aprobă și semnează. Mai jos e procesul complet pentru o echipă financiară internă sau pentru un centru de servicii care închide lunar pentru entitățile grupului: calendarul pe zile, reconcilierile, acumulările explicate contabil, comentariul de management și controalele care lasă urma pe care o va cere auditorul.
Ce înseamnă închiderea lunii cu AI într-un departament financiar
Adoptarea există, dar s-a plafonat. Un sondaj Gartner publicat în noiembrie 2025, realizat pe 183 de CFO și lideri financiari, arată că 59% dintre ei raportează folosirea AI în funcția financiară, aproape la fel ca în 2024 (58%), iar cele mai mari obstacole rămân competențele de lucru cu datele și calitatea datelor. Închiderea lunară contabilă e locul în care ambele probleme se văd imediat: datele vin din bancă, din SPV, din ERP și din foile de calcul ale colegilor, iar orice potrivire greșită ajunge, peste câteva zile, în raportul pentru conducere.
Ghidul e scris pentru echipa financiară din interiorul unei firme (CFO, controller financiar, contabil-șef, contabili pe fluxuri) sau pentru un centru de servicii partajate. Nu e despre cabinetele care țin evidența clienților. Panorama pentru profesie în general e în ghidul despre AI în contabilitate și finanțe, iar comparația de unelte, pe sarcini, în articolul despre cel mai bun AI pentru contabilitate. Aici nu comparăm unelte, ci descriem procesul de month-end close, pas cu pas.
Principiul care ține totul în picioare: modelul propune, omul înregistrează. Orice propunere are trei atribute obligatorii: sursa (ce rând din extras, ce document), regula sau raționamentul (de ce a potrivit sau de ce a calculat așa) și un nivel de încredere, pe care tu îl transformi în prag de revizuire. Ce nu trece pragul intră într-o coadă de excepții, cu proprietar și termen. Reconcilierea cu scor de încredere, rapoartele financiare narative și guvernanța agenților în finanțe sunt tratate lecție cu lecție în cursul AI în Finanțe și Contabilitate.
Ce câștigi, realist: nu o închidere „într-o singură zi”, ci mutarea timpului de la căutat și bifat la investigat excepții și explicat cifre. Cât anume depinde de calitatea datelor tale; măsoară pe două-trei închideri înainte să promiți ceva conducerii.
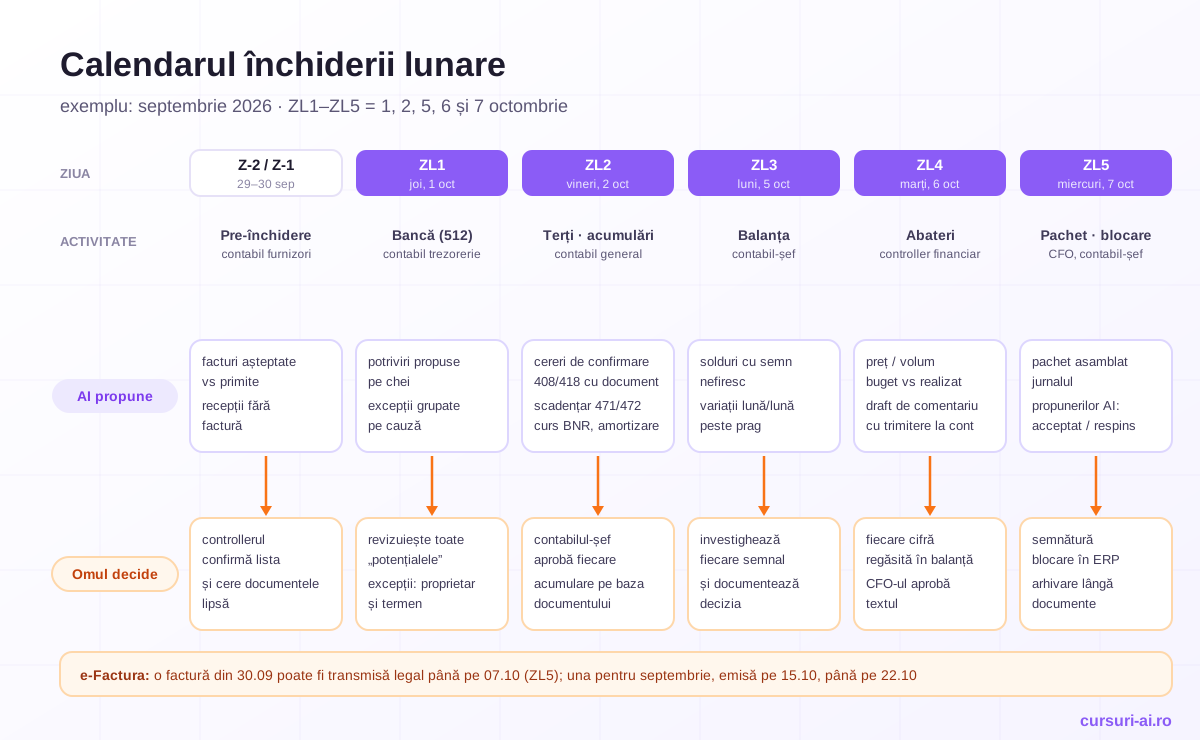
Calendarul de închidere pe zile lucrătoare
Exemplul folosește închiderea lunii septembrie 2026. Ultima zi a lunii e miercuri, 30 septembrie, iar primele cinci zile lucrătoare (ZL1–ZL5) sunt 1, 2, 5, 6 și 7 octombrie. Z-2 și Z-1 sunt ultimele două zile lucrătoare ale lunii care se închide.
| Zi | Activitate | Responsabil | Ce face AI-ul | Controlul uman |
|---|---|---|---|---|
| Z-2 / Z-1 | Pre-închidere: facturi așteptate, recepții fără factură, abonamente și avansuri de repartizat | Contabil furnizori, controller | Compară furnizorii recurenți din lunile anterioare cu facturile deja primite și listează lipsurile; extrage recepțiile fără factură | Controllerul confirmă lista și cere documentele de livrare sau prestare care lipsesc |
| ZL1 | Reconciliere bancară pe toate conturile 512, în lei și în valută | Contabil trezorerie | Propune potriviri extras–registru și grupează excepțiile: comisioane, plăți parțiale, încasări neidentificate | Nicio potrivire „potențială” nu se înregistrează fără revizuire; fiecare excepție are proprietar și termen |
| ZL1–ZL2 | Furnizori și clienți: analitic vs sintetic (401, 411), confirmări de sold, intercompany (451) | Contabili furnizori/clienți, contabil de grup | Potrivește soldurile analitice, redactează cererile de confirmare, compară soldurile intercompany pe ambele părți | Contabilul trimite confirmările și decide asupra diferențelor; diferențele intercompany se închid cu acordul ambelor entități |
| ZL2 | Acumulări și regularizări: 408, 418, 471/472, amortizare, reevaluare valutară | Contabil general, contabil-șef | Propune acumulările cu documentul-suport atașat, calculează repartizările din scadențare, verifică registrul de imobilizări și cursul folosit | Contabilul-șef aprobă fiecare acumulare pe baza documentului de livrare sau prestare |
| ZL3 | Balanța de verificare: solduri anormale, variații lună/lună, conturi care trebuie să fie zero | Contabil-șef | Semnalează soldurile cu semn nefiresc, variațiile peste prag, conturile de regularizare nedescărcate | Fiecare semnal e investigat, iar decizia se documentează |
| ZL4 | Buget vs realizat, lună vs lună, comentariul de management | Controller financiar | Descompune abaterile și redactează primul draft al comentariului, cu trimitere la conturi | Controllerul regăsește fiecare cifră în balanță; CFO-ul aprobă textul |
| ZL5 | Pachetul de raportare, blocarea perioadei, arhivarea dovezilor | CFO, contabil-șef | Asamblează pachetul și jurnalul propunerilor AI: ce a propus, ce s-a acceptat, ce s-a respins | Semnătura pe pachet, blocarea perioadei în ERP, păstrarea dovezilor lângă documentele justificative |
Două repere legale bat direct în acest calendar.
Facturile nu sunt toate în SPV la ZL2. De la 1 ianuarie 2026, termenul de transmitere în RO e-Factura este de 5 zile lucrătoare de la data emiterii facturii, dar nu mai târziu de 5 zile lucrătoare de la data-limită de emitere prevăzută de Codul fiscal (OUG 120/2021, art. 10 alin. (7)). Codul fiscal (art. 319 alin. (16)) permite emiterea facturii până în a 15-a zi a lunii următoare faptului generator. Concret: o factură emisă pe 30 septembrie poate fi transmisă legal până pe 7 octombrie, adică exact în ZL5, iar un serviciu prestat în septembrie poate fi facturat până pe 15 octombrie și transmis până pe 22 octombrie. În plus, obligația din art. 10 alin. (1) privește furnizorii stabiliți în România; cei nestabiliți folosesc sistemul doar dacă au optat pentru el (alin. (2)), așa că facturile multor furnizori din străinătate nu apar deloc în SPV. Lista facturilor așteptate și contul 408 există tocmai pentru acest decalaj.
Balanța alimentează SAF-T. Declarația informativă D406 se depune lunar sau trimestrial, după perioada fiscală de TVA, până în ultima zi calendaristică a lunii următoare perioadei (Ordinul președintelui ANAF nr. 1783/2021, anexa 4). Fișierul se generează din contabilitate, iar o modificare făcută după depunere poate cere o declarație rectificativă. Blocarea perioadei în ZL5 nu e birocrație: ea ține pachetul de management și D406 pe aceleași cifre.
Reconcilierea bancară cu AI: potriviri automate și coada de excepții
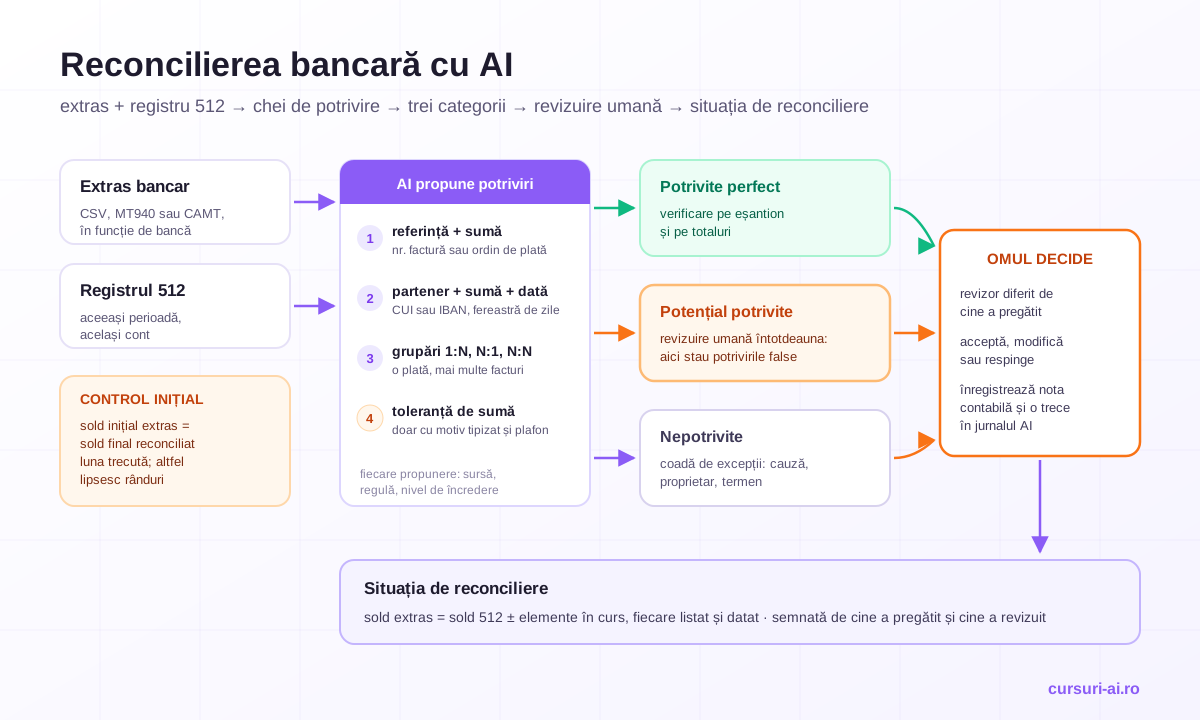
Intrările sunt două: extrasul exportat din internet banking (CSV, MT940 sau CAMT, în funcție de bancă) și registrul contului 512 pentru aceeași perioadă. Înainte de orice potrivire, verifici două lucruri pe care niciun model nu le repară: soldul inițial al extrasului e egal cu soldul final reconciliat luna trecută, iar soldul final al extrasului e cel raportat de bancă. Dacă nu, lipsesc rânduri, iar potrivirea pe date incomplete produce excepții false.
Cheile de potrivire, în ordinea încrederii:
- Referință + sumă: numărul facturii sau al ordinului de plată, suma exactă.
- Partener + sumă + fereastră de dată: CUI sau IBAN, suma exactă, o toleranță de câteva zile între data operațiunii și data înregistrării.
- Grupări: o plată pentru mai multe facturi sau mai multe tranșe pentru o factură.
- Toleranță de sumă: numai cu motiv tipizat (comision reținut, conversie valutară) și cu plafon. Niciodată o toleranță „globală”.
Documentația Microsoft pentru agentul Financial Reconciliation din Finance Agent pentru Excel descrie exact acest tipar: două seturi de date sub formă de tabele, chei de mapare și chei monetare sugerate de AI pe care le accepți sau le înlocuiești, modificatori pentru potrivire parțială și toleranțe, și un raport cu trei categorii: nepotrivite (cu diferență de sumă sau fără corespondent), potențial potrivite (sumele se leagă, dar prin combinații 1:N, N:1 sau N:N) și potrivite perfect. Fiecare tranzacție primește identificatori care o leagă de rândul din foaia sursă. Indiferent de unealta pe care o folosești, aceste categorii sunt regula corectă de control:
- Potrivite perfect: verificare pe eșantion și pe totaluri, nu rând cu rând.
- Potențial potrivite: revizuire umană întotdeauna. Aici se ascund potrivirile false.
- Nepotrivite: coadă de excepții cu proprietar, cauză și termen. Modelul poate sugera cauza (comision bancar, avans, plată în tranzit), dar înregistrarea o face omul.
Rezultatul final e situația de reconciliere: sold extras = sold 512 ± elemente în curs de reconciliere, fiecare listat și datat, cu escaladare pentru cele care îmbătrânesc de la o lună la alta. Pe ea semnează cine a pregătit-o și cine a revizuit-o.
Reconcilieri cu terții și intercompany
Analitic vs sintetic. Soldurile analitice ale furnizorilor (401) și clienților (411) trebuie să dea exact soldul sintetic. AI-ul e util pe ce vine după: partenerii cu semn nefiresc (un furnizor cu sold debitor e fie un avans, fie o plată dublă), facturile vechi rămase deschise, încasările nealocate.
Confirmări de sold. Modelul redactează cererea pentru fiecare partener cu lista facturilor deschise, iar când vin răspunsurile (PDF, e-mail) le citește și le potrivește cu analiticul. Diferențele se clasifică în trei feluri: de moment (factură sau plată în tranzit), disputate (calitate, cantitate, preț) și erori de înregistrare. Clasificarea o propune AI-ul; decizia despre fiecare diferență e a contabilului.
Intercompany. Contul 451 „Decontări între entitățile afiliate” trebuie să arate solduri în oglindă în cele două entități. Diferențele tipice vin din decalajul de înregistrare (emitentul înregistrează în septembrie, destinatarul în octombrie, când primește factura), din cursuri valutare diferite și din refacturări neînregistrate. Regula care funcționează: un singur proprietar al matricei intercompany, iar diferențele se închid cu acordul ambelor entități, nu prin ajustarea unilaterală a uneia dintre ele. Într-un grup cu centru de servicii, acesta e fluxul clasic record-to-report; unde intră AI-ul în procesele unui astfel de centru e descris în articolul despre AI în centrele de servicii din România.
Acumulări, avansuri, provizioane și amortizare, explicate contabil
Baza este principiul contabilității de angajamente din reglementările aprobate prin OMFP 1802/2014, pct. 53: efectele tranzacțiilor se recunosc atunci când se produc, nu când se încasează sau se plătesc. Serviciile primite pentru care factura nu a sosit merg în contul 408 „Furnizori - facturi nesosite”, iar livrările nefacturate încă, în 418 „Clienți - facturi de întocmit”. Partea care contează pentru AI e ultima frază a alin. (2): înregistrarea în aceste conturi se face pe baza documentelor care atestă livrarea bunurilor, respectiv prestarea serviciilor (avize de însoțire, situații de lucrări și altele asemenea). Modelul poate descoperi că o factură lipsește; nu poate înlocui documentul care dovedește că serviciul s-a prestat.
Componentele, pe rând:
- 408 și 418. Contul 408 se creditează și în corespondență cu 4428 „TVA neexigibilă”, pentru taxa aferentă. Când sosește factura, acumularea se descarcă pe 401, iar TVA-ul trece în deductibil.
- 471 și 472. Cheltuielile și veniturile înregistrate în avans (chirii, abonamente, asistență tehnică plătite sau facturate anticipat) se repartizează lunar pe baza unui scadențar. AI-ul construiește scadențarul din contracte și verifică dacă repartizarea lunii s-a făcut.
- Amortizarea. Pentru imobilizările corporale se calculează începând cu luna următoare punerii în funcțiune (pct. 238 alin. (2)). AI-ul compară intrările de imobilizări cu registrul și semnalează ce a rămas neamortizat sau a fost amortizat prea devreme.
- Reevaluarea valutară. La finele fiecărei luni, creanțele, datoriile și disponibilitățile în valută se evaluează la cursul BNR din ultima zi bancară a lunii (pct. 325 alin. (1) și pct. 304 alin. (3)), iar diferențele merg la 665 sau 765. Cursul intră în fișier dintr-o sursă oficială, într-o singură celulă, nu „din memoria” modelului.
- Provizioanele. Un provizion se recunoaște doar dacă sunt îndeplinite simultan trei condiții: o obligație curentă generată de un eveniment anterior, o ieșire probabilă de resurse și o estimare credibilă a valorii (pct. 374). AI-ul poate scoate la suprafață semnalele (un litigiu nou în corespondență, reclamații în garanție), dar evaluarea condițiilor e judecată profesională.
Exemplu numeric: acumularea pentru septembrie 2026
Presupunem o firmă plătitoare de TVA, la cota standard de 21% (Codul fiscal, art. 291 alin. (1), în vigoare de la 1 august 2025). În ZL2, pe 2 octombrie, lista facturilor așteptate arată trei furnizori cu servicii prestate în septembrie și fără factură în SPV sau în ERP. Toate cifrele sunt ipotetice.
| Furnizor (ipotetic) | Document-suport | Calcul | Fără TVA (lei) | TVA 21% (lei) | Total 408 (lei) |
|---|---|---|---|---|---|
| A, mentenanța clădirii | Proces-verbal de recepție semnat pe 30.09 | Abonament contractual | 12.000,00 | 2.520,00 | 14.520,00 |
| B, transport marfă | Documente de transport confirmate | 38 de curse × 850 lei | 32.300,00 | 6.783,00 | 39.083,00 |
| C, consultanță IT | Raport de activitate acceptat de managerul de proiect | 64 de ore × 350 lei | 22.400,00 | 4.704,00 | 27.104,00 |
| Total | 66.700,00 | 14.007,00 | 80.707,00 |
Înregistrările propuse: 611 „Cheltuieli cu întreținerea și reparațiile” = 408 cu 12.000 lei; 624 „Cheltuieli cu transportul de bunuri și personal” = 408 cu 32.300 lei; 628 „Alte cheltuieli cu serviciile executate de terți” = 408 cu 22.400 lei; 4428 = 408 cu 14.007 lei.
Efectul asupra raportului de management e partea pe care o ratează cei care sar peste acumulări. Presupunem un buget de 72.000 lei pentru aceste servicii în septembrie și facturi deja înregistrate pe aceleași conturi de 9.800 lei. Fără acumulare, raportul arată o economie de 62.200 lei, adică 86,39% sub buget, pe care cineva o va comenta drept „control al costurilor”. Cu acumulare, realizatul e 76.500 lei, cu 4.500 lei (6,25%) peste buget. Așa strică o închidere incompletă un comentariu de management, fără ca cineva să fi greșit vreun calcul.
În octombrie sosesc facturile. A și C vin exact; B facturează 32.980 lei fără TVA, cu un supliment care nu apărea în documentele de transport. Se descarcă 408 pe 401 pentru sumele acumulate, TVA-ul din 4428 trece în 4426 „TVA deductibilă”, iar diferența de 680 lei se înregistrează ca cheltuială a lunii octombrie (TVA-ul aferent, 142,80 lei, merge în 4426), dacă nu e semnificativă; tratamentul unei diferențe semnificative îl decide contabilul-șef, conform politicilor contabile. Eroarea reprezintă 2,11% din acumularea pentru B și 1,02% din total. Urmărește acest indicator lunar, pe furnizor: acumulările care greșesc sistematic peste pragul tău de semnificație arată unde trebuie schimbată metoda de estimare.
Analiza abaterilor și comentariul de management
Două comparații, cu scopuri diferite. Buget vs realizat explică performanța față de plan. Lună vs lună prinde erori de înregistrare: un cont care sare fără motiv de business e un semnal de verificat, pentru că poate ascunde o acumulare uitată sau o dublă înregistrare. Comentezi doar ce trece un prag dublu (de exemplu, procent și sumă absolută), altfel comentariul devine inventar.
Pentru venituri, descompune abaterea în efect de volum și efect de preț. Presupunem un buget de 2.000 de unități la 150 lei (300.000 lei) și un realizat de 1.850 de unități la 158 lei (292.300 lei). Efectul de volum este (1.850 − 2.000) × 150 = −22.500 lei; efectul de preț este (158 − 150) × 1.850 = +14.800 lei; împreună dau abaterea totală de −7.700 lei. Modelul trebuie să-și arate formulele, iar tu le recalculezi: o descompunere care nu se închide pe abaterea totală e greșită, oricât de bine ar suna textul.
Comentariul generat e partea cea mai riscantă a procesului, pentru că modelele produc cauze plauzibile. Un prompt care limitează riscul arată cam așa:
Rol: analist financiar. Date: tabelul atașat (cont, denumire, buget,
realizat, luna anterioară, explicații primite).
Reguli:
1. Folosește DOAR cifrele din tabel. Nu estima, nu completa rânduri.
2. Comentează doar liniile cu abatere peste 5% ȘI peste 10.000 lei.
3. Pentru fiecare abatere: suma, contul, sensul (favorabil/nefavorabil).
4. Cauza o preiei doar din coloana „explicații primite”; altfel scrie
   „de confirmat cu <departamentul responsabil>”.
5. La final, listează separat fiecare cifră calculată de tine, cu formula.
Orice cauză care rămâne în varianta finală are o sursă: un e-mail de la directorul de vânzări, un contract, un raport din ERP. Fluxurile concrete în Excel (formule din limbaj natural, modul agent, limitele de licență) sunt în cursul Microsoft 365 Copilot pentru Munca de Birou, iar tehnica de a prinde coloanele inventate și calculele greșite din output-ul unui model e o lecție separată din Analiză de Date cu AI fără Cod.
Erorile tipice ale modelelor în reconcilieri și cum le prinzi
| Eroarea | Cum arată | Cum o prinzi |
|---|---|---|
| Potrivire falsă pe sumă egală | Două încasări de câte 1.190 lei, de la clienți diferiți, legate de aceeași factură sau inversate | Cheie obligatorie de partener (CUI sau IBAN), nu doar sumă; eșantion lunar din „potrivite perfect” |
| Sume parțiale și plăți grupate | O plată acoperă trei facturi sau o factură e încasată în tranșe; modelul leagă doar o parte | Tot ce e 1:N, N:1 sau N:N intră la revizuire; verifici soldul analitic al partenerului după potrivire |
| Plată dublă mascată | A doua plată pentru aceeași factură e potrivită cu altă factură deschisă, de aceeași valoare | Raport lunar al facturilor cu mai multe plăți; soldurile debitoare pe 401 se investighează |
| Curs valutar greșit | O datorie de 10.000 EUR e înregistrată la 5,0500 lei/EUR (curs ipotetic). La reevaluare, modelul folosește cursul de la data plății în locul celui BNR din ultima zi bancară a lunii; cu un curs de închidere ipotetic de 5,0800, diferența corectă e 300 lei pe 665, iar orice alt curs dă altă sumă | Cursul într-o singură celulă, dintr-o sursă oficială; control: sold în valută × curs = sold în lei |
| Comisioane „înghițite” de toleranță | Încasarea netă de comision e potrivită cu factura, iar comisionul nu se mai înregistrează | Toleranța doar cu motiv tipizat; diferența devine înregistrare separată, nu dispare |
| Decalaj de dată la granița lunii | Plată inițiată pe 30, decontată pe 1; confuzie între data operațiunii și data valutei | Regula de dată scrisă în politica de reconciliere; elementele în tranzit apar explicit în situația de reconciliere |
| Sens inversat | Un storno, un retur sau o restituire tratate ca încasare nouă | Filtru pe tranzacțiile cu semn opus față de tiparul partenerului |
| Cifre inventate în rezumat | Rezumatul generativ citează o sumă sau un număr de tranzacții care nu există în raport | Fiecare cifră din rezumat se caută în raport; dacă nu apare, rezumatul se refuză |
| Amortizare proratată | Pentru un utilaj de 60.000 lei amortizat liniar în 60 de luni, pus în funcțiune pe 15 septembrie, modelul calculează 500 lei pentru septembrie; regula e 1.000 lei pe lună începând cu octombrie | Regula din pct. 238 alin. (2) scrisă în instrucțiuni; control lunar: imobilizări noi vs prima lună de amortizare |
| TVA amestecat în cheltuială | Acumularea trece totalul cu TVA pe contul de cheltuieli | Baza și TVA-ul pe coloane separate; totalul 408 = baza + 4428 |
Controale și trasabilitate: cine a propus, cine a aprobat
Ancora legală e simplă. Legea contabilității nr. 82/1991 spune la art. 6 alin. (2) că documentele justificative angajează răspunderea persoanelor care le-au întocmit, vizat și aprobat, precum și a celor care le-au înregistrat în contabilitate, iar la art. 10 alin. (1) că răspunderea pentru organizarea și conducerea contabilității revine administratorului. Un model nu e nici una dintre aceste persoane. Traducerea practică: fiecare propunere AI care devine înregistrare are un om care o pregătește și unul care o revizuiește.
Tot legea cere, la art. 23 alin. (1), ca entitățile care folosesc sisteme informatice de prelucrare automată să asigure prelucrarea datelor conform reglementărilor, controlul și păstrarea lor pe suporturi tehnice timp de 10 ani, iar la art. 25 alin. (1), păstrarea registrelor și a documentelor justificative 10 ani (statele de salarii, 50 de ani). Recomandarea care decurge de aici: situațiile de reconciliere, documentele-suport ale acumulărilor și jurnalul propunerilor AI care au stat la baza unor înregistrări se arhivează împreună, în același regim. Câmpurile minime ale jurnalului: data și ora, sursa datelor (fișier, versiune), ce a propus modelul, regula sau pragul aplicat, cine a revizuit, decizia (acceptat, modificat, respins), motivul și numărul notei contabile rezultate.
Checklist de controale pentru fiecare închidere:
- Soldul inițial al fiecărui extras e egal cu soldul final reconciliat luna trecută.
- Fiecare cont 512 are situație de reconciliere semnată de cine a pregătit-o și de cine a revizuit-o.
- Nicio potrivire „potențială” nu a fost înregistrată fără revizuire umană.
- Toleranțele de sumă au motiv tipizat și plafon.
- Analiticul 401 și 411 e egal cu sinteticul; soldurile cu semn nefiresc au fost investigate.
- Soldurile intercompany (451) sunt identice în ambele entități sau diferențele sunt explicate și acceptate de ambele.
- Fiecare 408 și 418 are atașat documentul de livrare sau prestare (OMFP 1802/2014, pct. 53).
- Acumulările lunii trecute au fost descărcate, iar diferențele peste prag au fost analizate.
- Cursul BNR din ultima zi bancară a lunii a fost introdus dintr-o sursă oficială și verificat de o a doua persoană.
- Imobilizările noi se amortizează începând cu luna următoare punerii în funcțiune.
- Fiecare cifră din comentariul de management se regăsește în balanță.
- Jurnalul propunerilor AI e complet: ce s-a propus, cine a revizuit, ce s-a decis.
- Perioada e blocată în ERP după aprobare; redeschiderea cere aprobare scrisă.
Separarea sarcinilor rămâne valabilă și cu AI: cine a configurat regulile de potrivire nu e singurul care le aprobă rezultatele, iar cine a pregătit reconcilierea nu o și revizuiește.
Ce nu delegi modelului
- Înregistrările finale. Modelul propune nota contabilă; o persoană o validează și o înregistrează, cu răspunderea din art. 6 alin. (2).
- Judecățile de estimare. Dacă se recunoaște un provizion, cât se acumulează când documentul e incomplet, ce se face cu o diferență semnificativă.
- Semnarea situațiilor. Situațiile financiare anuale și raportările contabile se semnează de directorul economic, contabilul-șef sau persoana împuternicită (art. 28 alin. (10)) și sunt însoțite de declarația scrisă a administratorului (art. 30). Pachetul lunar de management urmează aceeași logică: îl asumă un om.
- Declarațiile fiscale. D300, D394, D406 și celelalte se pregătesc din contabilitate și se depun de persoanele împuternicite. Modelul poate verifica dacă declarația se leagă de balanță; nu o depune.
- Deciziile cu contrapartea. Stingerea diferențelor de sold, compensările, scoaterea din evidență a unor creanțe.
- Redeschiderea unei perioade închise.
Date financiare în unelte AI: GDPR și unde rulează modelul
Extrasele bancare conțin nume și IBAN-uri ale persoanelor fizice (angajați, colaboratori, clienți persoane fizice), iar statele de salarii conțin date personale detaliate. Regulamentul general privind protecția datelor cere, la art. 5 alin. (1) lit. c), ca datele să fie adecvate, relevante și limitate la ce e necesar scopului. Pentru o reconciliere ai nevoie de sumă, dată, referință și un cod de partener, nu de numele complet al unei persoane: înlocuiești numele cu coduri înainte ca fișierul să iasă din mediul controlat.
Unde rulează modelul contează la fel de mult. Un furnizor de AI care prelucrează date în numele firmei este persoană împuternicită (art. 28), cu contract și garanții, iar măsurile de securitate se aleg pe riscul prelucrării (art. 32). În practică: unelte în mediul de lucru al firmei, cu contract comercial și retenție configurată, nu conturi personale ale angajaților. Statele de salarii nu se încarcă în asistenți generali; conturile de salarii și contribuții se reconciliază pe totaluri.
Întrebări frecvente
Ce înseamnă, concret, închiderea lunii cu AI? Înseamnă că modelul face potrivirile din reconcilierea bancară, listează facturile care lipsesc, propune acumulările cu documentul-suport atașat, semnalează soldurile anormale și redactează primul draft al comentariului de management. Oamenii revizuiesc excepțiile, aprobă și înregistrează notele contabile, judecă estimările și semnează pachetul. Calendarul de mai sus arată această împărțire pe fiecare zi lucrătoare.
Poate AI-ul să înregistreze singur acumulările? Nu ar trebui. Conform OMFP 1802/2014, pct. 53, înregistrarea în 408 și 418 se face pe baza documentelor care atestă livrarea sau prestarea. Modelul poate descoperi că o factură lipsește și poate calcula suma din contract sau din documentele de transport, dar aprobarea fiecărei acumulări, cu documentul atașat, rămâne la contabilul-șef.
De ce nu apar toate facturile lunii trecute în SPV în primele zile ale lunii? Pentru că, de la 1 ianuarie 2026, emitentul are la dispoziție 5 zile lucrătoare de la emitere pentru transmiterea în RO e-Factura, iar factura poate fi emisă până în a 15-a zi a lunii următoare. O factură din 30 septembrie poate fi transmisă legal până pe 7 octombrie, iar un serviciu din septembrie poate fi facturat pe 15 octombrie. Furnizorii nestabiliți în România folosesc sistemul doar dacă au optat pentru el, deci facturile lor lipsesc, de regulă, din SPV.
Ce fac cu potrivirile „potențiale” din reconcilierea bancară? Le revizuiești pe toate, fără excepție. Sunt cazurile în care sumele se leagă prin combinații (o plată pentru mai multe facturi, mai multe tranșe pentru una), adică exact locul în care apar potrivirile false și plățile duble. Potrivirile perfecte se verifică pe eșantion și pe totaluri; cele nepotrivite intră în coada de excepții, cu proprietar și termen.
Pot folosi un asistent AI public pentru extrasele bancare ale firmei? Nu cu date personale necodificate și nu dintr-un cont personal. GDPR cere minimizarea datelor (art. 5), contract cu furnizorul care le prelucrează (art. 28) și măsuri de securitate adecvate (art. 32). Varianta corectă: o unealtă în mediul de lucru al firmei, cu contract și retenție configurată, pe fișiere în care numele persoanelor fizice sunt înlocuite cu coduri.
Concluzie
Închiderea lunii cu AI funcționează când procesul e scris înainte de unealtă: un calendar pe zile lucrătoare cu responsabili, o reconciliere bancară în care „potențial potrivit” înseamnă întotdeauna revizuire umană, acumulări care pornesc de la documentul de livrare, nu de la estimarea modelului, și un comentariu de management în care fiecare cifră se regăsește în balanță. Cadrul românesc adaugă două constrângeri practice: termenele e-Factura fac ca SPV-ul să fie incomplet în primele zile ale lunii, iar SAF-T leagă contabilitatea lunii de o declarație care, după depunere, se corectează doar prin rectificativă. Exemplul numeric arată miza: o acumulare uitată transformă o depășire de buget într-o economie aparentă. Modelul accelerează căutarea și primul draft; înregistrarea, estimarea, semnătura și declarațiile rămân la oameni, cu urma scrisă a cine a propus și cine a aprobat.
Surse
- Legea contabilității nr. 82/1991, republicată, forma consolidată pe portalul legislativ (art. 6, 10, 23, 25, 28, 30): https://legislatie.just.ro/Public/DetaliiDocument/224183
- OMFP nr. 1802/2014, anexa: Reglementări contabile privind situațiile financiare anuale individuale și consolidate (pct. 53, 238, 304, 325, 374; funcțiunea conturilor 408, 418, 4428, 471): https://legislatie.just.ro/Public/DetaliiDocument/303279
- OUG nr. 120/2021 privind sistemul național RO e-Factura, forma consolidată (art. 10 alin. (1) și (7)): https://legislatie.just.ro/Public/DetaliiDocument/247243
- Legea nr. 227/2015 privind Codul fiscal, forma consolidată (art. 291 alin. (1), art. 319 alin. (16)): https://legislatie.just.ro/Public/DetaliiDocument/171282
- Ordinul președintelui ANAF nr. 1783/2021 privind fișierul standard de control fiscal (SAF-T), anexele 4 și 5: https://legislatie.just.ro/Public/DetaliiDocument/248326
- Regulamentul (UE) 2016/679 (GDPR), art. 5, 28 și 32: https://eur-lex.europa.eu/legal-content/RO/TXT/?uri=CELEX:32016R0679
- Microsoft Learn, „Reconcile data with the Financial Reconciliation agent”: https://learn.microsoft.com/en-us/copilot/finance/reconcile/reconcile-data
- Gartner, „Gartner Survey Shows Finance AI Adoption Remains Steady in 2025” (18 noiembrie 2025): https://www.gartner.com/en/newsroom/press-releases/2025-11-18-gartner-survey-shows-finance-ai-adoption-remains-steady-in-2025
Articol informativ, publicat la 29 septembrie 2026. Conținutul e informativ, nu consultanță contabilă sau fiscală. Actele normative românești au fost consultate în forma consolidată disponibilă pe portalul legislativ la aceeași dată, iar exemplele numerice folosesc ipoteze declarate, nu date ale unei firme reale. Pentru situația concretă a firmei tale, decizia aparține contabilului-șef, expertului contabil sau consultantului fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau 1.499 lei pe lună pentru toate cele 25 de cursuri Non-IT (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · anulezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.