Raportul administratorului (în textul legii, „raportul administratorilor”) însoțește bilanțul și e tratat des ca o formalitate de o pagină, copiată de la an la an. Pentru exercițiul 2026, situațiile financiare și raportul se depun până la 31 mai 2027, după aprobarea în adunarea generală, iar conținutul minim îl stabilește OMFP nr. 1802/2014. Mai jos: obligația verificată pe textele la zi, conținutul cerut punct cu punct, ce poate redacta un asistent AI din balanță și indicatori și verificările de dinaintea semnăturii.
Ce este raportul administratorului la bilanț și de unde vine obligația
Legea contabilității nr. 82/1991 spune la art. 28 alin. (7) că „situațiile financiare anuale constituie un tot unitar și sunt însoțite de raportul administratorilor, raportul de audit sau raportul comisiei de cenzori, după caz”, precum și de propunerea de distribuire a profitului sau de acoperire a pierderii. Raportul nu face deci parte din bilanț, dar nici nu e opțional: e unul dintre documentele care îl însoțesc.
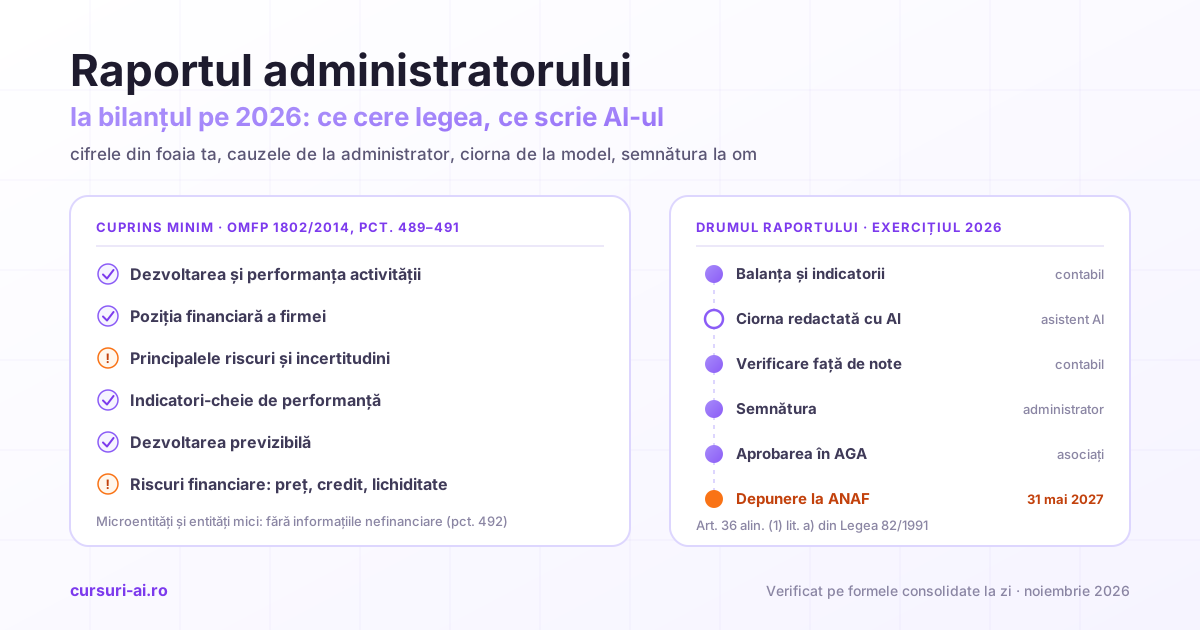
Ce trebuie să conțină vine din capitolul 7 al reglementărilor aprobate prin OMFP nr. 1802/2014. Punctul 489 alin. (1) îl definește ca un raport elaborat „pentru fiecare exercițiu financiar”, care conține „o prezentare fidelă a dezvoltării și performanței activităților entității și a poziției sale, precum și o descriere a principalelor riscuri și incertitudini cu care aceasta se confruntă”. Alineatul (2) adaugă că prezentarea este „o analiză echilibrată și cuprinzătoare”, „corelată cu dimensiunea și complexitatea activităților”.
Notele explică sumele din bilanț: politici, ajustări, detalii pe elemente. Raportul administratorului explică firma: ce s-a întâmplat în an, de ce s-au mișcat cifrele, ce riscuri vede conducerea. Cele două trebuie să spună aceeași poveste, cu aceleași cifre. (Documentele cerute la dizolvarea și radierea unei firme sunt alte acte, cu alt conținut; aici e vorba doar de raportul anual.)
La redactare un asistent AI ajută cel mai mult, cu condiția ca cifrele și cauzele să vină de la tine. Metoda (prompt-cadru cu date structurate, apoi o iterație de verificare a fiecărei cifre) e predată în lecția „Rapoarte Financiare Narative și Prezentări Automate cu AI” din cursul AI în Finanțe și Contabilitate. Lecția o aplică raportului narativ pentru management, nu raportului legal care însoțește bilanțul; cerințele legale de mai jos le adaugi tu în prompt, iar metoda rămâne aceeași.
Cine întocmește raportul administratorilor și cine e scutit
OMFP 1802/2014 vorbește despre consiliul de administrație, care elaborează raportul (pct. 489), îl aprobă și îl semnează prin președinte (pct. 490). Potrivit art. 197 alin. (1) din Legea nr. 31/1990, societatea cu răspundere limitată „este administrată de unul sau mai mulți administratori, asociați sau neasociați”, iar art. 201 alin. (1) prevede că situațiile financiare „se întocmesc potrivit normelor prevăzute pentru societatea pe acțiuni, prevederile art. 185 aplicându-se în mod corespunzător”. În practică, la un SRL raportul îl întocmește și îl semnează administratorul sau administratorii.
Pe scutiri: în formele la zi ale Legii 82/1991 și ale OMFP 1802/2014 nu am găsit o scutire generală de la întocmirea raportului pentru microentități sau pentru entitățile mici. Simplificarea privește conținutul: pct. 492 spune că „microentitățile și entitățile mici nu sunt obligate să prezinte informațiile nefinanciare prevăzute la pct. 491 alin. (1)”. Microentitățile, deși scutite de notele explicative, prezintă informațiile de la pct. 468 lit. a), d) și e) și cele despre acțiunile proprii de la pct. 491 alin. (2) lit. c) (pct. 576 alin. (2)). Dacă ai auzit că „microîntreprinderile nu fac raportul administratorului”, verifică afirmația pe text înainte să renunți la el.
Categoria firmei se stabilește după pct. 9 din OMFP 1802/2014, pe baza a cel puțin două dintre trei criterii, la data bilanțului; firma își schimbă însă categoria doar dacă depășește sau încetează să depășească limitele în două exerciții financiare consecutive (pct. 12 alin. (1) și pct. 13):
| Categoria (pct. 9 OMFP 1802/2014) | Criterii: nu depășește / depășește cel puțin două | Ce depune (OMF 2036/2025, pct. 2.1–2.3) | Raportul administratorilor |
|---|---|---|---|
| Microentitate | active totale 2.250.000 lei; cifra de afaceri netă 4.500.000 lei; 10 salariați în medie (nu depășește) | bilanț prescurtat, cont prescurtat de profit și pierdere | da, fără informațiile nefinanciare (pct. 492) |
| Entitate mică | active totale 25.000.000 lei; cifra de afaceri netă 50.000.000 lei; 50 de salariați în medie (nu depășește) | bilanț prescurtat, cont de profit și pierdere, note explicative | da, fără informațiile nefinanciare (pct. 492) |
| Entitate mijlocie și mare | aceleași praguri ca la entitatea mică (depășește) | bilanț, cont de profit și pierdere, situația modificărilor capitalului propriu, situația fluxurilor de trezorerie, note | da, cu indicatorii nefinanciari relevanți, atunci când este cazul (pct. 491) |
Raportarea privind durabilitatea (capitolul 7^1) și informațiile despre resursele necorporale (pct. 491 alin. (1^1)) privesc doar entități foarte mari: pragurile din forma la zi pornesc de la o cifră de afaceri netă de 2.250.000.000 lei și 1.000 de salariați în medie, cu un calendar separat pentru unele entități de interes public. Un SRL obișnuit nu intră aici. Dacă situațiile financiare sunt auditate, auditorul exprimă o opinie privind „consecvența raportului administratorilor cu situațiile financiare” și declară dacă a găsit „informații eronate semnificative” în raport (pct. 563 alin. (4)). La entitățile mici și la microentități, situațiile financiare se verifică „după caz, de cenzori, potrivit legii” (pct. 563 alin. (3)); o entitate mică intră totuși la audit dacă depășește două dintre limitele de la pct. 563 alin. (2) (active totale 16.000.000 lei, cifră de afaceri netă 32.000.000 lei, 50 de salariați în medie) în două exerciții financiare consecutive.
Conținutul cerut: ce intră în raport, punct cu punct
Cuprinsul minim, din pct. 489–491 din OMFP 1802/2014. Textele nu stabilesc un formular-tip: structura e a ta, cât timp acoperă elementele cerute.
| Element cerut | Unde scrie | Ce înseamnă concret la un SRL |
|---|---|---|
| Dezvoltarea și performanța activității | pct. 489 alin. (1) | ce s-a schimbat în an: clienți, produse, capacitate, personal, investiții |
| Poziția entității | pct. 489 alin. (1) | capitaluri proprii, datorii, lichidități, la final de an față de anul anterior |
| Principalele riscuri și incertitudini | pct. 489 alin. (1) | riscurile reale ale firmei, nu o listă generică |
| Analiză „echilibrată și cuprinzătoare” | pct. 489 alin. (2) | și veștile proaste, nu doar creșterile; dimensiune pe măsura firmei |
| Indicatori-cheie de performanță financiari | pct. 491 alin. (1) | cifra de afaceri, marjele, lichiditatea, îndatorarea, durata de încasare |
| Indicatori nefinanciari, mediu și personal | pct. 491 alin. (1) | ceruți, atunci când este cazul, doar entităților mijlocii și mari (pct. 491 alin. (1), pct. 492) |
| Referiri la sumele din situațiile financiare | pct. 491 alin. (1) | cifrele din raport trimit la bilanț, la contul de profit și pierdere și la note |
| Dezvoltarea previzibilă | pct. 491 alin. (2) lit. a) | ce urmează, pe baza a ce există deja: contracte, decizii, investiții aprobate |
| Cercetare și dezvoltare | pct. 491 alin. (2) lit. b) | dacă firma are astfel de activități; altfel, o frază care spune că nu are |
| Achiziții de acțiuni proprii | pct. 491 alin. (2) lit. c) | motivele, numărul, valoarea nominală și proporția din capital, dacă există |
| Sucursale | pct. 491 alin. (2) lit. d) | existența lor |
| Instrumente financiare și riscurile asociate | pct. 491 alin. (2) lit. e) | dacă sunt semnificative: politica de management al riscului financiar și expunerea la riscul de preț, de credit, de lichiditate și al fluxului de numerar |
Ultima linie e des sărită la SRL-uri, deși un credit în euro sau clienți cu încasări lente sunt exact expunerile la care se referă textul.
Calendarul pentru exercițiul 2026: de la balanță la AGA și depunere
Raportul se scrie din ce produce închiderea, în această ordine:
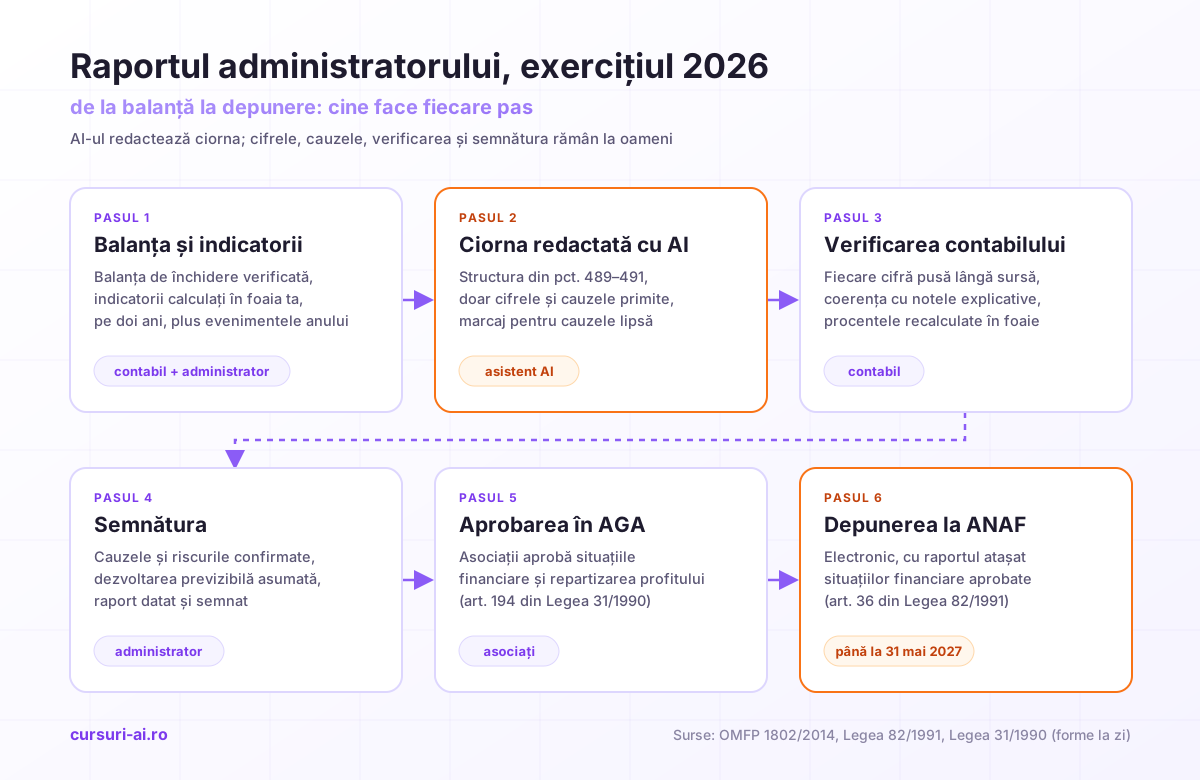
- Închiderea. Inventarierea de la sfârșitul anului (pașii sunt în articolul despre inventarierea patrimoniului în 2026) și balanța de închidere verificată, cu corelațiile din articolul despre balanța de verificare cu AI.
- Situațiile financiare și indicatorii. Bilanțul, contul de profit și pierdere, notele, plus indicatorii calculați în foaia de lucru, pe doi ani.
- Raportul administratorului. Ciorna, verificarea ei față de situațiile financiare și semnătura.
- Aprobarea. La SRL, adunarea asociaților are obligația „să aprobe situația financiară anuală și să stabilească repartizarea profitului net” (art. 194 alin. (1) lit. a) din Legea 31/1990); la SRL cu asociat unic, el exercită atribuțiile adunării (art. 196^1). La societatea pe acțiuni, adunarea ordinară se ține „în cel mult 5 luni de la încheierea exercițiului financiar” și aprobă situațiile financiare „pe baza rapoartelor prezentate de consiliul de administrație” (art. 111 alin. (1) și alin. (2) lit. a)).
- Depunerea. Pentru societățile reglementate de Legea 31/1990, termenul e „până la data de 31 mai inclusiv a exercițiului financiar următor celui de raportare” (art. 36 alin. (1) lit. a) din Legea 82/1991). Pentru exercițiul 2026: 31 mai 2027, o zi de luni. Un termen care cade într-o zi nelucrătoare se mută pe prima zi lucrătoare (alin. (1^1)). Termenul de 150 de zile, încă citat des, privește în forma la zi doar exercițiile financiare diferite de anul calendaristic (alin. (1^2)).
Detaliile de depunere le stabilește ordinul anual al ministrului finanțelor. La data scrierii (15 noiembrie 2026), ordinul pentru exercițiul 2026 nu era publicat. Cel pentru exercițiul 2025, OMF nr. 2.036/2025 (Monitorul Oficial nr. 41 din 20 ianuarie 2026), prevede depunerea situațiilor financiare aprobate „numai în formă electronică” pe e-guvernare.ro, semnate cu certificat digital calificat (pct. 1.8), cu documentele cerute de lege, raportul administratorilor inclus, scanate în arhiva zip atașată PDF-ului generat de programul de asistență (pct. 1.8 alin. (4), pct. 3.5). Verifică noul ordin când apare.
Consecința practică: raportul trebuie gata și semnat înainte de convocarea adunării, ca asociații să-l aibă la vot.
Ce poate redacta AI-ul și ce rămâne la oameni
Ce face bine un asistent AI (ChatGPT, Claude, Copilot sau unealta din programul de contabilitate):
- structura pe elementele din pct. 489–491, cu mențiunea explicită acolo unde un element nu se aplică;
- textul narativ dintr-un tabel de indicatori: variația, cauza indicată de tine, efectul asupra poziției firmei;
- reformularea frazelor vagi în fraze verificabile, cu cifra și cu trimiterea la situațiile financiare;
- lista fiecărei cifre din ciornă, pusă lângă sursa ei, ca să vezi ce nu se potrivește cu bilanțul sau cu notele;
- semnalarea elementelor lipsă: riscuri, dezvoltarea previzibilă, instrumente financiare.
Ce nu face și nu trebuie să facă:
- calculul indicatorilor: îi calculezi în foaia ta, cu formule (familiile de indicatori sunt în articolul despre analiza financiară a unei firme cu AI);
- cauzele variațiilor: modelul știe că marja a scăzut, nu și de ce;
- evaluarea riscurilor și a continuității activității, care sunt judecăți ale conducerii;
- estimări pentru anul următor fără documente care să le susțină.
Fluxul de lucru în cinci pași, cu prompturi
Pasul 1: pachetul de date
Modelul primește doar ce ai verificat deja: tabelul de indicatori pe doi ani, calculat în foaia ta; extrasul din bilanț și din contul de profit și pierdere; lista evenimentelor anului, scrisă de administrator (un client mare câștigat sau pierdut, o investiție, scumpiri la furnizori, un credit nou); lista riscurilor pe care le vede conducerea. Fără ultimele două, orice ciornă va inventa cauze.
Pasul 2: ciorna pe structura legală
„Ești contabil și redactezi ciorna raportului administratorului pentru exercițiul 2026 al unei societăți cu răspundere limitată, entitate mică, în sensul OMFP 1802/2014. Folosește exclusiv cifrele din tabelul de mai jos și cauzele din lista de evenimente. Structura: 1) dezvoltarea și performanța activității; 2) poziția financiară; 3) indicatori-cheie financiari; 4) principalele riscuri și incertitudini, inclusiv riscul de preț, de credit, de lichiditate și al fluxului de numerar, dacă sunt semnificative; 5) dezvoltarea previzibilă, doar pe baza contractelor și deciziilor din listă; 6) cercetare-dezvoltare, acțiuni proprii, sucursale, cu mențiunea «nu este cazul» unde nu se aplică. Nu calcula indicatori noi. Dacă o variație nu are cauză în listă, scrie [CAUZĂ DE COMPLETAT DE ADMINISTRATOR]. Ton factual, fără superlative, română cu diacritice.”
Marcajul pentru cauzele lipsă e cea mai utilă instrucțiune din prompt: transformă o halucinație probabilă într-o întrebare pentru administrator.
Pasul 3: explicarea variațiilor
Pentru variațiile mari (pragul îl alegi tu și îl aplici în foaia de calcul, de exemplu peste 10%), cere câte un paragraf scurt: variația în valoare și în procent, cauza din listă, efectul asupra poziției.
Pasul 4: verificarea de coerență
„Mai jos sunt ciorna raportului, extrasul din situațiile financiare și notele explicative. Fă un tabel cu fiecare cifră și fiecare afirmație factuală din raport: textul, valoarea, sursa din situațiile financiare sau din note care o confirmă și statusul (confirmat / nu găsesc sursa / diferență). Nu corecta nimic, doar listează.”
Tabelul e lista de lucru, nu verificarea: și o cifră marcată „confirmat” o verifici pe document.
Pasul 5: verificarea umană și semnătura
Contabilul verifică cifrele și coerența cu notele, administratorul verifică cauzele și riscurile, apoi semnează.
Formulări vagi și formulări bune
Exemplele sunt pentru un SRL fictiv, entitate mică.
| Formulare vagă (de evitat) | Formulare verificabilă |
|---|---|
| „Anul 2026 a fost un an bun pentru societate.” | „Cifra de afaceri netă a crescut cu 17,0%, la 3.720.000 lei, față de 3.180.000 lei în 2025, în principal din contractul de distribuție început în martie 2026.” |
| „Profitul a fost afectat de condițiile de piață.” | „Profitul net a scăzut cu 12,6%, la 187.000 lei, față de 214.000 lei, iar marja netă a coborât la 5,0%, de la 6,7%, după majorarea prețurilor de achiziție la doi furnizori principali.” |
| „Societatea nu se confruntă cu riscuri semnificative.” | „Creanțele comerciale au crescut cu 43,9%, la 590.000 lei, față de 410.000 lei. Primii trei clienți au generat 58% din cifra de afaceri, astfel încât întârzierea plăților la unul dintre ei ar afecta direct lichiditatea.” |
| „Estimăm o creștere puternică în 2027.” | „Pentru 2027, contractele semnate până la data raportului acoperă activitatea din primul semestru. Administratorul nu prezintă o estimare de cifră de afaceri pentru întregul an.” |
| „Nu este cazul.” (pentru tot capitolul de riscuri) | „Societatea nu deține instrumente financiare derivate. Creditul bancar în euro expune societatea la riscul de curs valutar, pe care îl urmărește lunar.” |
Regula din spatele tabelului: fiecare afirmație are o cifră, fiecare cifră are o sursă, fiecare cauză vine de la cineva care o cunoaște.
Ce date nu pui într-un chatbot public
Datele sensibile apar la cauze: clientul pierdut, salariile, un litigiu. Pentru ciornă, modelul nu are nevoie de ele în clar.
- Date personale. Nume de angajați sau de clienți persoane fizice, salarii individuale. GDPR cere ca datele să fie limitate la ce e necesar scopului (art. 5 alin. (1) lit. c)). Codifică partenerii („Clientul A”, „Furnizorul B”).
- Informații confidențiale. Contracte în negociere, litigii, investiții nepublice: le descrii generic în chat și le completezi direct în documentul final.
- Contul și contractul. Pentru datele clienților unui cabinet, folosește un cont de organizație, după ce ai verificat dacă furnizorul folosește conversațiile la antrenare și cât le păstrează. Dacă furnizorul prelucrează date personale în numele tău, art. 28 din GDPR cere un contract (sau alt act juridic) cu persoana împuternicită.
Pentru reguli de folosire a AI-ului în propria firmă, lecția „Riscuri AI pentru Antreprenori: Halucinații, Bias și Dependență” din cursul AI pentru Antreprenori și Startup-uri tratează datele clienților introduse în unelte publice și principiul că AI-ul asistă, nu decide.
Capcanele: unde greșește ciorna scrisă cu AI
- Cifre inventate sau rotunjite diferit. Remediul: procentele vin din foaia ta, iar promptul interzice calcule noi.
- Neconcordanțe cu notele. Raportul spune „investiții de 120.000 lei”, nota despre imobilizări arată intrări de 96.000 lei, pentru că restul a fost avans. Auditorul, unde există, verifică exact această consecvență (pct. 563 alin. (4)).
- Afirmații prospective nesusținute. „Creștere de 20% în 2027” fără contracte sau decizii în spate.
- Riscuri generice. „Inflația și contextul economic” apar în orice ciornă; riscurile reale sunt ale firmei: concentrarea clienților, scadențele, cursul, un furnizor unic.
- Raportul de anul trecut dat „ca exemplu”. Modelul păstrează fraze care nu mai sunt adevărate. Cere-i explicit să nu preia nicio afirmație factuală din el.
- Contradicția cu continuitatea activității. Situațiile financiare sunt însoțite de declarația de la art. 30 din Legea 82/1991, care confirmă și continuitatea activității. Un raport care descrie pierderi repetate și datorii scadente neacoperite, fără explicații, o contrazice.
Checklist de verificare înainte de semnătură
- Fiecare cifră se regăsește în bilanț, în contul de profit și pierdere, în note sau în foaia de indicatori, cu aceeași rotunjire.
- Procentele sunt recalculate în foaia de lucru, nu preluate din chat.
- Toate elementele din pct. 489–491 sunt acoperite; unde unul nu se aplică, raportul o spune.
- Riscurile financiare semnificative (preț, credit, lichiditate, flux de numerar) sunt descrise.
- Fiecare cauză e confirmată de administrator; niciun marcaj [CAUZĂ DE COMPLETAT] nu a rămas.
- Dezvoltarea previzibilă se sprijină pe documente existente la data raportului.
- Raportul nu contrazice notele, propunerea de repartizare a profitului sau declarația privind continuitatea.
- Nicio dată personală sau confidențială n-a ajuns într-o unealtă neaprobată.
- Raportul e datat și semnat înainte de convocarea adunării generale.
Răspunderea rămâne a administratorului
Folosirea unui asistent AI nu mută nicio obligație. Membrii organelor de administrație, de conducere și de supraveghere „au obligația de a asigura ca situațiile financiare anuale, raportul administratorilor” și, după caz, raportul privind plățile către guverne „să fie întocmite și publicate în conformitate cu legislația națională” (art. 32 alin. (1) din Legea 82/1991). OMFP 1802/2014 reia regula la pct. 562 alin. (1), ca responsabilitate colectivă, iar alin. (2) trimite pentru sancțiuni la Legea contabilității.
Situațiile financiare le semnează reprezentantul legal și administratorul, împreună cu directorul economic sau contabilul-șef ori cu expertul contabil sau contabilul autorizat care le întocmește (art. 28 alin. (10), (11) și (13) din Legea 82/1991); raportul administratorilor rămâne însă documentul administratorului. Un contabil care redactează ciorna pentru client face un serviciu util, dar cauzele și riscurile le asumă cel care semnează. Păstrează în dosarul anual pachetul de date dat modelului și tabelul de verificare de la pasul 4: arată că fiecare cifră a fost verificată și cine a confirmat fiecare cauză.
Întrebări frecvente
Ce este raportul administratorului la bilanț? Este documentul care însoțește situațiile financiare anuale, potrivit art. 28 alin. (7) din Legea contabilității nr. 82/1991. Conținutul minim e în pct. 489–491 din OMFP 1802/2014: dezvoltarea, performanța și poziția firmei, principalele riscuri și incertitudini, indicatori-cheie, dezvoltarea previzibilă și alte informații, după caz.
Microentitățile trebuie să întocmească raportul administratorilor? Formele la zi ale Legii 82/1991 și ale OMFP 1802/2014 nu prevăd o scutire generală de la întocmirea raportului pentru microentități sau pentru entitățile mici. Pct. 492 le scutește doar de informațiile nefinanciare de la pct. 491 alin. (1), iar microentitățile prezintă informațiile despre acțiunile proprii potrivit pct. 576 alin. (2).
Există un model de raport al administratorului în Word? Textele citate nu stabilesc un formular-tip, ci conținutul minim. Orice model se verifică pe elementele din pct. 489–491 și se completează cu cifrele, cauzele și riscurile firmei; copiat fără ele, dă un raport generic, pe care asociații nu-l pot folosi.
Până când se depune raportul administratorului pentru exercițiul 2026? Odată cu situațiile financiare anuale, aprobate de adunarea generală. Pentru societățile reglementate de Legea 31/1990, art. 36 alin. (1) lit. a) din Legea 82/1991 fixează termenul la 31 mai inclusiv al anului următor, deci 31 mai 2027 (zi de luni). Ordinul anual cu detaliile de depunere pentru exercițiul 2026 nu era publicat la 15 noiembrie 2026.
Poate ChatGPT sau alt asistent AI să scrie raportul administratorului? Poate scrie ciorna narativă pe structura legală, din cifrele și cauzele pe care i le dai, și poate lista cifrele pentru verificare. Nu cunoaște cauzele variațiilor și nu evaluează riscurile, iar indicatorii îi calculezi tu. Raportul final se verifică pe situațiile financiare și îl asumă administratorul prin semnătură.
Concluzie
Raportul administratorului la bilanțul pe 2026 are un conținut minim fix, în pct. 489–491 din OMFP 1802/2014, însoțește situațiile financiare potrivit art. 28 alin. (7) din Legea 82/1991, trece prin aprobarea asociaților și se depune până la 31 mai 2027. Pentru microentități și entitățile mici, textele la zi simplifică conținutul, dar nu elimină raportul. Un asistent AI scurtează redactarea: structura, textul din cifre, lista pentru verificarea de coerență. Cifrele vin din foaia ta, cauzele de la administrator, iar verificarea și semnătura rămân la oameni.
Surse și resurse oficiale
- OMFP nr. 1802/2014, anexa (reglementările contabile), forma consolidată la 13.10.2026: pct. 9 (categoriile de entități), pct. 489–492 (raportul administratorilor), pct. 562 (responsabilitatea), pct. 563 alin. (3)–(4) (auditul și cenzorii), pct. 576 (scutirile microentităților)
- Legea contabilității nr. 82/1991, forma consolidată la 04.02.2025: art. 28 alin. (7), (10), (11) și (13), art. 30, art. 32 alin. (1), art. 36 alin. (1)–(1^2)
- Legea societăților nr. 31/1990, forma consolidată la 18.12.2025: art. 111, art. 185, art. 194–196^1, art. 197 alin. (1), art. 201 alin. (1)
- OMF nr. 2.036/2025 privind întocmirea și depunerea situațiilor financiare anuale (exercițiul 2025), pe site-ul ANAF: pct. 1.8, 2.1–2.3, 3.1, 3.5
- Regulamentul (UE) 2016/679 (GDPR), art. 5 și 28, pe EUR-Lex
Articol informativ, nu consultanță contabilă sau juridică. Verificat la 15 noiembrie 2026 pe formele consolidate de pe portalul legislativ al Ministerului Justiției (OMFP 1802/2014 la 13.10.2026, Legea 82/1991 la 04.02.2025, Legea 31/1990 la 18.12.2025) și pe textul OMF 2036/2025 publicat de ANAF. Cifrele din exemple sunt fictive. Pentru situația concretă a unei firme, decizia aparține administratorului, contabilului sau expertului contabil.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.