Listele de „corelații balanța de verificare” care circulă printre contabili spun bine ce trebuie să se lege: 4426 și 4427 cu 4423, 371 cu 378 și 4428, salariile cu D112. Aproape niciuna nu spune cum rulezi aceleași verificări în fiecare lună, pe zece sau pe cincizeci de balanțe, fără să le iei de la capăt. Aici le iei în ordinea în care le rulezi: egalitățile, soldurile cu semn nefiresc, corelațiile dintre conturi, corelațiile cu declarațiile și, la final, întrebările pentru client. Fiecare regulă e verificată pe Planul de conturi general din OMFP 1802/2014, în forma consolidată la zi. Partea de automatizare are două straturi: formule deterministe în Excel, pe care AI-ul te ajută să le scrii, și un model care explică excepțiile și redactează întrebările, fără să decidă nimic în locul tău.
De ce balanța de verificare se întocmește lunar și unde intră în închidere
De la 5 decembrie 2024, Legea contabilității nr. 82/1991 spune la art. 22, în forma modificată prin OUG nr. 138/2024: „pentru verificarea înregistrării corecte în contabilitate a operațiunilor efectuate, lunar se întocmește balanța de verificare”. Înainte de modificare, obligația era mai rară. Prin urmare, întrebarea nu mai e dacă faci balanța în fiecare lună, ci dacă o și verifici în fiecare lună, cu aceleași reguli, înainte să pleci de la ea la D300, D112 sau D100.
Locul balanței în calendarul de închidere e descris în ghidul despre închiderea lunii cu AI: după reconcilierea bancară și după acumulări, înainte de raportarea către conducere. Acolo e un singur rând („balanța de verificare: solduri anormale, variații, conturi care trebuie să fie zero”); aici e conținutul acelui rând, verificare cu verificare. Panorama mai largă, cu cazurile de utilizare a AI-ului în profesie, e în ghidul despre AI în contabilitate și finanțe.
Analiza balanței cu un asistent AI apare și în cursul AI în Finanțe și Contabilitate, în lecția „Tutorial Pas cu Pas: Cum Folosești ChatGPT și Claude în Contabilitatea Zilnică”, care are un flux dedicat balanței de verificare: export, anonimizare, prompt, interpretare. Diferența față de un prompt pus o singură dată stă în ordinea verificărilor și în partea pe care n-o lași modelului: calculul.
Lanțul de verificări: de la egalități la întrebări pentru client
Verificările au o ordine, pentru că fiecare strat presupune că stratul de dedesubt a trecut. Nu are sens să compari 4423 cu D300 într-o balanță în care totalurile nu se egalează.
- Egalitățile. Fiecare pereche de coloane debit/credit se egalează la total.
- Semnele. Niciun cont nu are sold pe partea pe care funcțiunea lui nu o permite (casa creditoare, stocul creditor), iar semnele nefirești, dar posibile (furnizori debitori, clienți creditori) primesc o explicație.
- Conturile care trebuie să fie zero la sfârșitul lunii sau al perioadei: 581, 4426 și 4427 după regularizare, clasele 6 și 7 după închidere.
- Corelațiile dintre conturi: 371 cu 378 și 4428, 121 cu clasele 6 și 7, soldurile în valută cu cursul BNR.
- Corelațiile cu declarațiile și cu documentele din afara contabilității: 4423/4424 cu D300, 421/431/436/444 cu D112, 441 cu D100 sau D101, 512 cu extrasele.
- Întrebările. Fiecare excepție care rămâne devine o întrebare scrisă pentru client sau pentru colegul care a înregistrat.
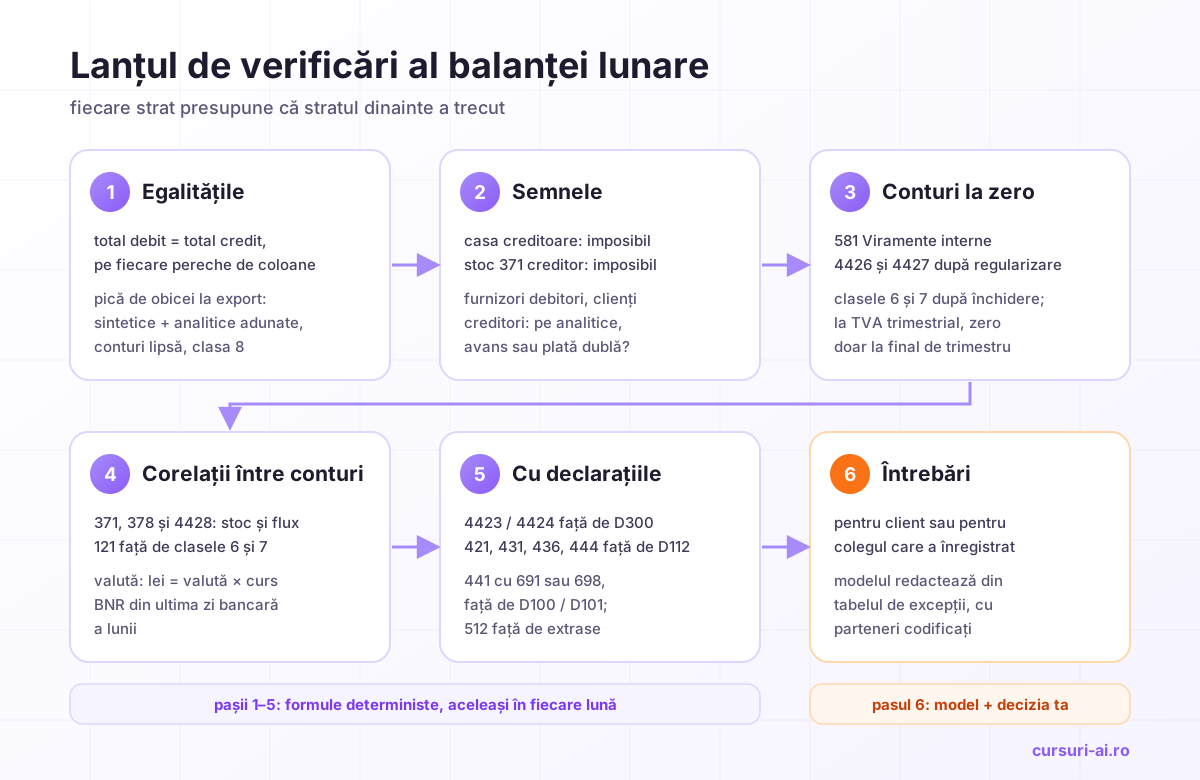
Primii cinci pași sunt deterministi: o formulă dă același rezultat de fiecare dată. Doar al șaselea are nevoie de limbaj, iar acolo un model de limbaj chiar ajută.
Egalitățile: primul filtru, care pică mai rar decât crezi
Oricare ar fi modelul exportat din program, coloanele vin în perechi: solduri inițiale, rulaje ale perioadei, rulaje cumulate sau totaluri de sume, solduri finale. Pentru fiecare pereche, totalul debitor e egal cu totalul creditor. Pe fiecare rând mai există două identități: totalul sumelor = soldul inițial + rulajele cumulate, pe fiecare parte, iar soldul final e diferența dintre totalul sumelor debitoare și cel al sumelor creditoare, trecută pe partea mai mare.
Un program de contabilitate care ține partida dublă produce aproape mereu o balanță echilibrată. De aceea, când o egalitate pică, cauza e de obicei exportul, nu contabilitatea:
- niveluri amestecate: în același fișier sunt și conturile sintetice, și analiticele lor, iar totalul le adună de două ori;
- export filtrat: lipsesc conturile fără rulaj sau o clasă întreagă;
- conturi în afara bilanțului (clasa 8) adunate cu celelalte;
- formate pierdute la conversie: zecimale tăiate, numere citite ca text, sume negative afișate între paranteze.
Prima formulă din foaia de verificare filtrează deci pe nivel. Dacă ai sintetice și analitice în același tabel, adaugi o coloană „Nivel” și totalizezi doar rândurile sintetice.
Solduri anormale: semnul pe care contul nu-l poate avea
Planul de conturi din OMFP 1802/2014 (pct. 594) dă funcțiunea fiecărui cont: activ (A), pasiv (P) sau bifuncțional (A/P), iar capitolul despre funcțiunea conturilor spune ce reprezintă soldul. De acolo vin regulile de semn.
| Cont | Funcțiune și sold, conform OMFP 1802/2014 | Excepția | Ce înseamnă de obicei |
|---|---|---|---|
| 531 Casa | activ; soldul = numerarul din casierie | sold creditor | imposibil fizic: o plată înregistrată pe casă în loc de bancă, încasări neînregistrate sau date inversate |
| 512 Conturi curente la bănci | bifuncțional; soldul creditor = credite primite | 5121 creditor | normal doar dacă firma are o linie de credit pe acel cont; altfel, plăți înregistrate înaintea încasărilor sau un extras lipsă |
| 401 Furnizori | pasiv; soldul = sumele datorate furnizorilor | analitic debitor | avans plătit (locul lui e 409 „Furnizori - debitori”), plată dublă sau factură neînregistrată |
| 411 Clienți | activ; soldul = sumele datorate de clienți | analitic creditor | avans încasat (419 „Clienți - creditori”), încasare dublă sau alocată altui client |
| 371 Mărfuri | activ; soldul = mărfurile din stoc | sold creditor | ieșire înregistrată înaintea recepției sau descărcare greșită de gestiune |
| 378 Diferențe de preț la mărfuri | rectificativ; soldul = adaosul aferent stocului | sold debitor | adaos descărcat peste cel înregistrat la intrare |
| 473 Decontări din operațiuni în curs de clarificare | bifuncțional; sume în curs de clarificare | sold vechi | sume parcate și neclarificate; se urmăresc pe vechime |
| 542 Avansuri de trezorerie | activ; avansuri nedecontate | sold vechi | deconturi neaduse de angajați |
| 581 Viramente interne | „de regulă, contul nu prezintă sold” | orice sold | o depunere sau o ridicare de numerar înregistrată doar pe o parte |
| 4426, 4427 | „la sfârșitul perioadei, contul nu prezintă sold” | sold după regularizare | regularizarea lipsește sau e incompletă |
| Clasa 6 | activ, cu excepția 609 „Reduceri comerciale primite” | sold creditor înainte de închidere | storno peste valoarea inițială sau cont greșit |
| Clasa 7 | pasiv, cu excepția 709 „Reduceri comerciale acordate” și a grupei 71 | sold debitor înainte de închidere | la fel, în oglindă |
Două reguli de lucru ies din tabel. Prima: semnul se verifică pe analitice, nu doar pe sintetic. Un 401 sintetic creditor poate ascunde zece furnizori debitori, iar principiul necompensării (pct. 56 din OMFP 1802/2014) interzice compensarea dintre active și datorii. Furnizorii debitori se reclasifică, nu se compensează cu restul. A doua: nu orice semn nefiresc e o eroare. Un furnizor debitor poate fi un avans legitim înregistrat greșit pe 401, iar un sold creditor pe 5121 poate fi o linie de credit reală. Formula semnalează, omul decide.
Atenție la 4426 și 4427: „sfârșitul perioadei” înseamnă perioada fiscală. Pentru plătitorii de TVA cu perioadă fiscală trimestrială (Codul fiscal, art. 322 alin. (2)), regularizarea vine la sfârșitul trimestrului, iar în primele două luni ale trimestrului cele două conturi pot avea sold.
Corelații balanța de verificare: conturile care trebuie să se lege
Comerț cu amănuntul: 371, 378 și 4428
Când evidența mărfurilor se ține la preț cu amănuntul, contul 371 se debitează la intrare și cu adaosul comercial (378), și cu TVA-ul neexigibil (4428), iar la ieșire se creditează cu aceleași componente, potrivit funcțiunii contului 371. Soldul 371 e deci la preț de vânzare cu TVA inclus, iar corelațiile clasice sunt trei:
- Costul stocului = sold 371 − sold 378 − soldul analiticului 4428 aferent magazinului. Trebuie să fie pozitiv și să se apropie de valoarea la cost din gestiune.
- TVA-ul neexigibil al stocului: dacă toate mărfurile sunt la cota standard de 21% (Codul fiscal, art. 291 alin. (1)), analiticul 4428 al magazinului = sold 371 × 21 / 121. Cu mărfuri la cote diferite, verificarea se face pe gestiuni sau pe cote.
- Fluxul lunii: rulajul debitor al analiticului 4428 (TVA-ul eliberat la descărcarea gestiunii) = TVA-ul colectat din vânzările cu amănuntul ale lunii (rulajul creditor 4427 pe acele vânzări), iar rulajul creditor 371 = 707 + 4427 aferente acelor vânzări, dacă nu au existat lipsuri sau alte ieșiri.
Contul 4428 e bifuncțional, iar soldul lui adună și TVA-ul neexigibil din alte operațiuni (de exemplu, cel înregistrat odată cu facturile nesosite). De aceea corelația se face pe analiticul magazinului, nu pe sinteticul 4428. Exemplul de mai jos arată de ce verificarea pe stoc nu ajunge: o descărcare de gestiune lipsă trece de ea și e prinsă doar de verificarea pe flux.
TVA: 4426 și 4427 se închid în 4423 sau 4424, apoi D300
Funcțiunea conturilor e explicită: la sfârșitul perioadei, diferența dintre TVA-ul colectat mai mare și cel deductibil merge în creditul 4423 „TVA de plată”, iar diferența inversă, în debitul 4424 „TVA de recuperat”. După regularizare, 4426 și 4427 nu au sold. Corelațiile cu decontul:
- rulajul creditor 4427 al perioadei ≈ TVA-ul colectat din D300;
- rulajul debitor 4426 al perioadei ≈ TVA-ul deductibil din D300;
- soldul 4423 sau 4424 ≈ rezultatul decontului, plus sumele din perioadele anterioare neplătite sau nerecuperate încă.
Semnul „≈” are o cauză legală: datele înscrise incorect într-un decont se pot corecta prin decontul unei perioade fiscale ulterioare, la rândurile de regularizări (Codul fiscal, art. 323 alin. (3)). Diferențele explicate de regularizări se documentează; cele neexplicate devin întrebări. Decontul se depune până pe 25 inclusiv a lunii următoare încheierii perioadei fiscale (art. 323 alin. (1)). Reconcilierea facturilor din RO e-Factura cu contabilitatea și fișierul D406 sunt alt subiect, tratat în ghidul despre e-Factura, SAF-T și e-TVA.
Salarii: 421, 431, 436, 444 și D112
Conturile, cu denumirile din planul de conturi: 421 „Personal - salarii datorate”, 431 „Asigurări sociale” (cu analiticele 4315 „Contribuția de asigurări sociale” și 4316 „Contribuția de asigurări sociale de sănătate”), 436 „Contribuția asiguratorie pentru muncă” și 444 „Impozitul pe venituri de natura salariilor”. Corelațiile:
- rulajul debitor 641 al lunii ≈ totalul brut din statul de salarii, fără sumele suportate din FNUASS și fără avantajele în natură și tichetele, care merg pe 642;
- soldul 421 la sfârșitul lunii = salariile nete neplătite încă;
- soldurile 431, 436 și 444, dacă obligațiile lunii trecute au fost plătite, = contribuțiile și impozitul din D112 pentru luna curentă.
D112 se depune lunar, până pe 25 inclusiv a lunii următoare celei pentru care se plătesc veniturile (Codul fiscal, art. 147 alin. (1)). Un sold vechi pe 431 sau 444, care crește de la o lună la alta, înseamnă de obicei plăți neefectuate sau plăți înregistrate pe alt cont. Statul de salarii rămâne la tine: modelul primește doar totalurile.
Impozitul pe profit sau pe venitul microîntreprinderii: 441, 691, 698
Contul 441 „Impozitul pe profit și alte impozite” se creditează cu impozitul datorat, în corespondență cu 691 (impozitul pe profit) sau 698 (impozitul pe venitul microîntreprinderilor). În plan, contul 4418 „Impozitul pe venit” e destinat explicit impozitului pe venitul microîntreprinderilor. Corelațiile:
- Microîntreprinderi: rulajul trimestrului pe analiticul 698 al impozitului micro = creditul 4418 = impozitul din D100. Corelația se face pe analitic, pentru că 698 primește și alte impozite. Calculul și plata se fac trimestrial, până pe 25 inclusiv a lunii următoare trimestrului (art. 56 alin. (1)); cota este de 1% din 2026 (art. 51 alin. (1), modificat prin OUG nr. 89/2025).
- Plătitori de impozit pe profit, în sistemul trimestrial (art. 41 alin. (1)): creditul 4411 = debitul 691 = sumele din D100 pentru trimestrele I–III, cu termen pe 25 a primei luni după încheierea trimestrului; definitivarea vine prin D101, până pe 25 iunie a anului următor (art. 42 alin. (1)). În sistemul anual cu plăți anticipate (art. 41 alin. (2)), D100 arată plata anticipată, nu impozitul calculat pe trimestru, deci egalitatea cu 691 nu se mai verifică trimestrial. Firmele care datorează impozitul minim pe cifra de afaceri îl înregistrează pe 697, deci 441 se creditează și din acest cont.
În lunile din interiorul trimestrului, 691 sau 698 pot să nu aibă rulaj. Lipsa lor în luna de sfârșit de trimestru e însă o excepție.
Bănci și valută: 512 față de extrase, reevaluarea la cursul BNR
Fiecare analitic 5121 sau 5124 se compară cu soldul extrasului din ultima zi a lunii. Diferențele legitime au un loc al lor: sumele virate sau depuse și neapărute încă în extras se înregistrează distinct în 5125 „Sume în curs de decontare” (pct. 302 alin. (2)). Restul se reconciliază pe chei, procedură descrisă în ghidul de închidere.
Pentru valută, regula vine din pct. 325: la finele fiecărei luni, creanțele și datoriile în valută, ca și disponibilitățile, se evaluează la cursul BNR din ultima zi bancară a lunii, iar diferențele merg la venituri sau cheltuieli din diferențe de curs (765 sau 665). Corelația: soldul în lei al fiecărui analitic în valută = soldul în valută × cursul de închidere. Cursul se pune într-o singură celulă, dintr-o sursă oficială, nu „din memoria” unui model.
Rezultatul: 121 față de clasele 6 și 7
La sfârșitul perioadei, soldurile conturilor de cheltuieli trec în debitul 121, iar ale celor de venituri în credit. Rezultatul exercițiului încheiat se transferă la începutul exercițiului următor în 117 „Rezultatul reportat”. Corelația depinde de momentul în care rulezi verificarea:
- înainte de închidere: rezultatul de la ultima închidere (al lunii, dacă închizi lunar; de la 1 ianuarie, dacă nu) = suma soldurilor creditoare din clasa 7 − suma soldurilor debitoare din clasa 6, cu 609 și 709 pe semnul lor;
- după închidere: clasele 6 și 7 au sold zero, iar 121 arată rezultatul cumulat de la începutul anului;
- în ianuarie: 121 nu mai are soldul anului trecut dacă transferul în 117 s-a făcut.
Cum automatizezi verificările: formule deterministe, AI pentru excepții
Regula de lucru: tot ce e regulă se calculează cu formule, iar modelul se folosește pentru ce e limbaj. Un model care „se uită” la balanță și declară că totul e în regulă e un control pe care nu-l poți reface. O formulă poate fi refăcută de oricine și dă același rezultat luna viitoare.
Practic, foaia de verificare are trei taburi: balanța exportată ca tabel (să-i spunem Bal, cu coloanele Cont, Denumire, SID, SIC, RD, RC, SFD, SFC și Nivel), datele din afara contabilității (D300, D112, D100, soldurile extraselor, cursul BNR), introduse de tine, și rezultatele. Un detaliu care strică multe foi: criteriile cu caractere wildcard din SUMIFS („531*”) prind doar text. Dacă simbolurile de cont vin ca numere, convertește coloana Cont în text la import, altfel formulele întorc zero și „trec” verificarea. Al doilea: dacă exportul are și sintetice, și analitice, fiecare SUMIFS din tabel primește condiția ;Bal[Nivel];"S" (sau "A", unde verifici analitice), altfel sumele ies duble și comparațiile cu declarațiile arată diferențe false. Al treilea: celulele goale se exportă ca 0, nu ca „–”, altfel SUMPRODUCT întoarce eroare.
| Verificare | Regula | Formula (exemplu) | Ce înseamnă o excepție |
|---|---|---|---|
| Egalitatea soldurilor finale | total SFD = total SFC, doar pe sintetice | =SUMIFS(Bal[SFD];Bal[Nivel];"S")-SUMIFS(Bal[SFC];Bal[Nivel];"S") |
export incomplet sau niveluri amestecate |
| Casa creditoare | 531 nu poate avea sold creditor | =SUMIFS(Bal[SFC];Bal[Cont];"531*") |
plată pe casă în loc de bancă, încasare lipsă |
| Furnizori debitori | analiticele 401 sunt creditoare | =COUNTIFS(Bal[Cont];"401*";Bal[Nivel];"A";Bal[SFD];">0") |
avans de reclasificat pe 409 sau plată dublă |
| Viramente interne | 581 fără sold | =SUMIFS(Bal[SFD];Bal[Cont];"581*")+SUMIFS(Bal[SFC];Bal[Cont];"581*") |
operațiune înregistrată pe o singură parte |
| TVA după regularizare | 4426 și 4427 fără sold la sfârșitul perioadei fiscale | aceeași formulă, pe „4426*” și „4427*” | regularizare lipsă sau incompletă |
| TVA neexigibilă în magazin | analiticul 4428 al magazinului = analiticul 371 al aceluiași magazin × 21/121 (o singură cotă) | =ROUND(SUMIFS(Bal[SFD];Bal[Cont];"371.01")*21/121;2)-(SUMIFS(Bal[SFC];Bal[Cont];"4428.01")-SUMIFS(Bal[SFD];Bal[Cont];"4428.01")) |
adaos și TVA amestecate la recepție |
| Fluxul magazinului | rulaj D 4428 magazin = TVA colectat din vânzările cu amănuntul | rulajul debitor al analiticului 4428 minus TVA-ul din rapoartele Z ale lunii | descărcare de gestiune lipsă sau dublă |
| TVA față de D300 | rulaj C 4427 = TVA colectat din decont | =SUMIFS(Bal[RC];Bal[Cont];"4427*")-D300_colectat |
factură în contabilitate și nu în decont, sau invers |
| Salarii față de D112 | 431 + 436 + 444 = obligațiile din D112 | =SUMIFS(Bal[SFC];Bal[Cont];"431*")+SUMIFS(Bal[SFC];Bal[Cont];"436*")+SUMIFS(Bal[SFC];Bal[Cont];"444*")-D112_total |
plăți restante sau contribuții înregistrate greșit |
| Rezultatul | rezultatul de la ultima închidere = Σ(SFC − SFD) pe clasele 6 și 7 înainte de închidere; după închidere, soldul 121 se modifică exact cu această sumă | =SUMPRODUCT(((LEFT(Bal[Cont];1)="6")+(LEFT(Bal[Cont];1)="7"))*(Bal[Nivel]="S");Bal[SFC]-Bal[SFD]) |
conturi de rezultat neînchise sau închise de două ori |
| Valută | lei = valută × curs BNR | sold în lei minus sold în valută × celula cu cursul | reevaluare lipsă sau făcută la alt curs |
Analiticele „371.01” și „4428.01” sunt doar exemple: folosește simbolurile tale pentru magazin. În exemplul de mai jos, cu un singur magazin, sinteticele 371 și 4428 țin locul lor. Formulele sunt scrise cu separatorul „;”, folosit de Excel când setările regionale au virgula zecimală. Funcțiile de AI din Excel (Copilot, add-in-ul Claude for Excel) pot scrie aceste formule din limbaj natural; ce aduce fiecare variantă e comparat în articolele despre AI în Excel și despre Claude in Excel. Indiferent de unealtă, formula rămâne în foaie, vizibilă și verificabilă, iar fișierul se refolosește luna următoare doar cu balanța nouă.
Pragul de semnificație pentru verificări
În OMFP 1802/2014, principiul pragului de semnificație (pct. 59) privește prezentarea informațiilor și publicarea, nu verificarea internă a balanței. Pragul pentru verificări îl stabilești tu, în procedura cabinetului sau a departamentului, și îl scrii lângă formule:
- verificările de identitate (egalități, conturi care trebuie să fie zero, casa): prag de 0 sau de cel mult 1 leu, pentru rotunjiri;
- corelațiile cu declarațiile: prag 0 pentru diferențele neexplicate; o diferență explicată de o regularizare se notează, nu se ignoră;
- variațiile de la o lună la alta: prag dublu, procentual și absolut (de exemplu, 20% și 5.000 lei), ca să nu comentezi zgomot.
Exemplu: o balanță fictivă cu patru erori plantate
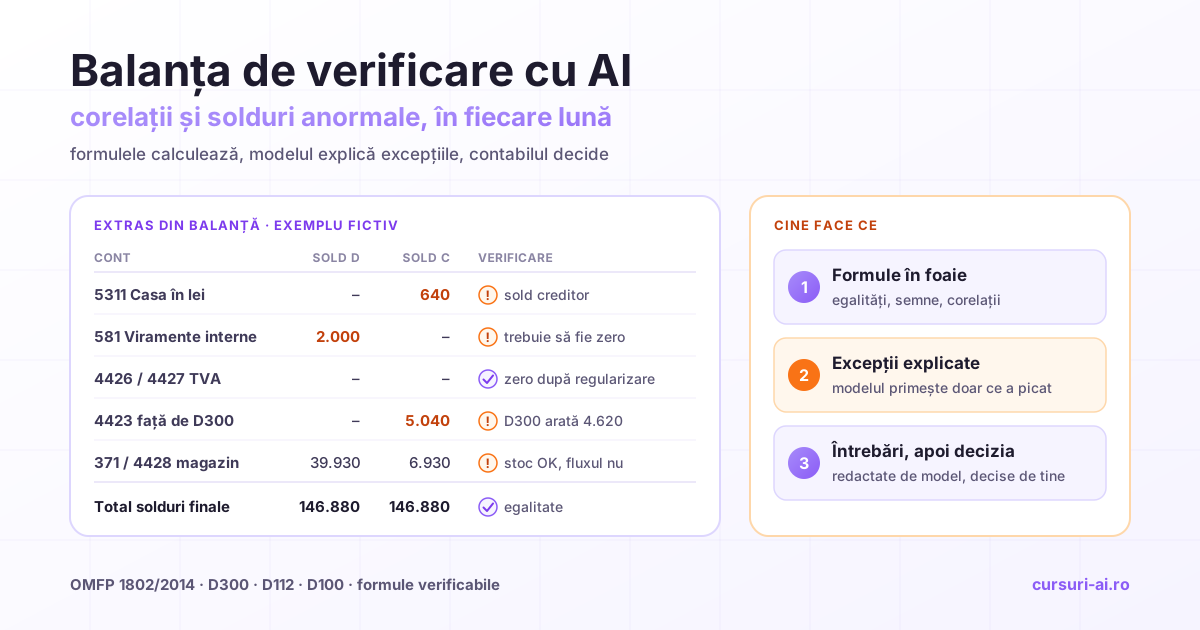
Exemplul de mai jos e fictiv și simplificat: un magazin cu amănuntul, plătitor lunar de TVA la 21%, un singur angajat (10.000 lei brut, fără deduceri personale), luna octombrie 2026, balanța înainte de închiderea conturilor de venituri și cheltuieli. Imobilizările lipsesc, iar contribuția asiguratorie pentru muncă (436, cu cheltuiala pe 646) a fost scoasă din extras ca tabelul să rămână scurt; în D112 o compari la fel ca pe celelalte. Toate sumele sunt în lei și au fost recalculate.
| Cont | Denumire | SI D | SI C | Rulaj D | Rulaj C | SF D | SF C |
|---|---|---|---|---|---|---|---|
| 1012 | Capital subscris vărsat | – | 10.000 | – | – | – | 10.000 |
| 121 | Profit sau pierdere | – | 23.700 | – | – | – | 23.700 |
| 371 | Mărfuri | 48.400 | – | 58.080 | 66.550 | 39.930 | – |
| 378 | Diferențe de preț la mărfuri | – | 10.000 | 13.750 | 12.000 | – | 8.250 |
| 401 | Furnizori | – | 25.000 | 46.240 | 43.560 | – | 22.320 |
| 421 | Personal - salarii datorate | – | 5.850 | 10.000 | 10.000 | – | 5.850 |
| 431 | Asigurări sociale | – | 3.500 | 3.500 | 3.500 | – | 3.500 |
| 444 | Impozitul pe venituri de natura salariilor | – | 650 | 650 | 650 | – | 650 |
| 4423 | TVA de plată | – | 6.300 | 6.300 | 5.040 | – | 5.040 |
| 4426 | TVA deductibilă | – | – | 7.560 | 7.560 | – | – |
| 4427 | TVA colectată | – | – | 12.600 | 12.600 | – | – |
| 4428 | TVA neexigibilă | – | 8.400 | 11.550 | 10.080 | – | 6.930 |
| 5121 | Conturi la bănci în lei | 42.000 | – | 68.000 | 56.300 | 53.700 | – |
| 5311 | Casa în lei | 3.000 | – | 72.600 | 76.240 | – | 640 |
| 581 | Viramente interne | – | – | 70.000 | 68.000 | 2.000 | – |
| 607 | Cheltuieli privind mărfurile | – | – | 41.250 | – | 41.250 | – |
| 641 | Cheltuieli cu salariile personalului | – | – | 10.000 | – | 10.000 | – |
| 707 | Venituri din vânzarea mărfurilor | – | – | – | 60.000 | – | 60.000 |
| Total | 93.400 | 93.400 | 432.080 | 432.080 | 146.880 | 146.880 |
Datele din afara balanței, introduse de tine: soldul extrasului bancar la 31 octombrie este 49.460 lei; rapoartele Z ale lunii însumează 72.600 lei, dintre care 12.600 lei TVA; decontul D300 pregătit din jurnale arată TVA colectat 12.600 lei și TVA deductibil 7.980 lei, deci TVA de plată 4.620 lei; obligațiile din D112, fără CAM, sunt 4.150 lei (CAS 2.500, CASS 1.000, impozit 650).
Ce trece. Toate cele trei egalități se închid (93.400, 432.080, 146.880). 4426 și 4427 sunt zero după regularizare. 421 = 5.850 lei, adică netul lunii (10.000 − 2.500 − 1.000 − 650), iar 431 + 444 = 4.150 lei, cât arată D112. Chiar și corelația de stoc trece: 39.930 × 21 / 121 = 6.930, exact soldul 4428.
Ce prind verificările:
- Casa creditoare, 640 lei. Verificarea de semn o prinde imediat. Cauza: o plată de 6.240 lei către un furnizor, făcută din bancă, a fost înregistrată pe casă. Fără ea, casa ar avea 3.000 + 72.600 − 70.000 = 5.600 lei sold debitor.
- 581 cu sold debitor de 2.000 lei. Verificarea „conturi care trebuie să fie zero” o prinde. Din casă au plecat spre bancă 70.000 lei, dar în bancă s-au înregistrat doar 68.000. Corelația cu extrasul confirmă ambele erori: soldul contabil 5121 (53.700) e cu 4.240 lei peste extras (49.460), adică +6.240 din plata înregistrată greșit pe casă și −2.000 din depunerea neînregistrată în bancă.
- TVA de plată: 5.040 lei în balanță, 4.620 lei în D300. Corelația cu decontul arată o diferență de 420 lei pe partea deductibilă: jurnalul de cumpărări conține o factură de 2.000 lei plus 420 lei TVA care nu e înregistrată în contabilitate, sau a fost înregistrată în altă perioadă. Întrebarea merge la colegul care a introdus facturile, nu la client.
- Descărcarea de gestiune lipsă pentru o zi. Verificarea pe stoc trece, dar cea pe flux nu: TVA-ul colectat din rapoartele Z e 12.600 lei, iar TVA-ul neexigibil eliberat din 4428 e doar 11.550 lei, cu 1.050 lei mai puțin. Același semnal apare pe 371: rulajul creditor (66.550) e cu 6.050 lei sub vânzările cu TVA (72.600). Vânzarea unei zile, de 6.050 lei cu TVA, a fost înregistrată în casă, în 707 și în 4427, dar marfa n-a fost scoasă din gestiune. Efectul: stocul la cost e supraevaluat cu 3.750 lei (costul implicit e 39.930 − 8.250 − 6.930 = 24.750 lei, față de 21.000 lei corect), iar rezultatul lunii apare 8.750 lei în loc de 5.000 lei. Calculul corect folosește coeficientul de adaos al lunii: (10.000 + 12.000) / (48.400 + 58.080 − 8.400 − 10.080) = 0,25, deci adaosul aferent vânzărilor de 60.000 lei fără TVA e 15.000 lei, iar costul, 45.000 lei.
Eroarea a patra e lecția exemplului: o corelație care se verifică pe solduri poate trece în timp ce fluxul e greșit. Cele două verificări pe magazin se rulează împreună.
Prompturile: datele le exporți tu, modelul scrie formule și întrebări
Două reguli fac diferența dintre un prompt util și unul periculos. Datele vin din exportul tău, nu le ceri modelului („ce TVA ar trebui să aibă un magazin?”). Iar modelul nu calculează rezultatul controalelor: le calculează foaia, el primește doar excepțiile.
Promptul 1, pentru formule (fără date, doar structura):
Am în Excel un tabel numit Bal cu coloanele: Cont (text), Denumire,
SID, SIC, RD, RC, SFD, SFC, Nivel ("S" sintetic, "A" analitic).
Separatorul de listă este ";".
Scrie câte o formulă pentru fiecare verificare din lista de mai jos
și explică, într-o propoziție, ce întoarce formula când verificarea
trece. Nu presupune alte coloane decât cele enumerate.
1. total SFD = total SFC, doar pe rândurile cu Nivel "S"
2. sold creditor pe orice cont care începe cu 531
3. numărul de analitice 401 cu sold debitor
4. soldul total pe 581, 4426 și 4427
5. soldul analiticului 371.01 × 21/121 comparat cu analiticul 4428.01
Promptul 2, pentru întrebări (doar tabelul de excepții, anonimizat):
Rol: contabil care pregătește întrebările lunare pentru un client.
Date: tabelul de excepții atașat (verificare, cont, sumă, diferență,
explicație cunoscută). Partenerii sunt codificați.
Reguli:
1. Folosește doar sumele din tabel. Nu calcula sume noi.
2. Pentru fiecare excepție scrie: ce am observat, ce document îmi
   lipsește, întrebarea, pe un ton neutru.
3. Dacă explicația nu reiese din tabel, scrie „de clarificat”.
   Nu propune cauze care nu sunt în coloana „explicație cunoscută”.
4. Grupează întrebările în: pentru client / pentru colegul care a
   înregistrat.
Promptul 2 se potrivește cu exemplul de mai sus: casa și 581 merg la colegul care a înregistrat, diferența din D300 la fel, iar descărcarea de gestiune poate cere clientului raportul de gestiune al zilei. Protocolul de verificare a ce produce un model pe date tabelare (coloane inventate, totaluri care nu se leagă, presupuneri ascunse) e o lecție separată în cursul Analiză de Date cu AI fără Cod: „Verificarea Output-ului AI: Cum Prinzi Coloane Inventate și Calcule Greșite”. Corelarea declarațiilor cu registrele, de la D300 la SAF-T, e tratată în lecția „Raportare Fiscală Inteligentă: SAF-T, Declarații și ANAF cu AI” din cursul de finanțe și contabilitate.
Ce nu delegi modelului
- Decizia asupra excepțiilor. Un furnizor debitor e avans sau plată dublă? Răspunsul vine din documente, nu din probabilitatea unui model.
- Înregistrările de corecție. Legea contabilității, art. 6 alin. (2): documentele justificative angajează răspunderea celor care le-au întocmit, vizat și aprobat, precum și a celor care le-au înregistrat în contabilitate.
- Închiderea lunii și declarațiile. Răspunderea pentru organizarea și conducerea contabilității revine administratorului (art. 10 alin. (1)), iar când contabilitatea se ține pe bază de contract, prestatorul e o persoană autorizată, membră CECCAR (art. 10 alin. (3)). D300, D112 și D100 le depune omul, după ce balanța a trecut verificările.
- Pragurile. Ce diferență accepți și ce investighezi e decizia ta profesională, scrisă în procedură.
Alegerea uneltei, pe sarcini, e în comparația despre cel mai bun AI pentru contabilitate. Aici contează doar ca formula să rămână în foaie, iar decizia, la tine.
Datele clienților: ce trimiți și ce nu
O balanță analitică pare un document fără date personale până ajungi la analiticele de clienți persoane fizice, de colaboratori sau de decontări cu angajații, unde apare numele. GDPR cere ca datele să fie limitate la ce e necesar scopului (art. 5 alin. (1) lit. c)). Pentru formule, modelul nu are nevoie de nicio sumă. Pentru întrebări, are nevoie de excepții cu parteneri codificați, nu de nume. Înainte de a lucra cu o unealtă pe datele cabinetului, verifici în contract și în setări dacă furnizorul folosește conversațiile pentru antrenare și cât le păstrează, iar contractul de persoană împuternicită e cerut de art. 28. Ce pui și ce nu pui într-un asistent, în detaliu, e în ghidul despre datele clienților și GDPR. Regulile pentru o echipă întreagă (ce unelte sunt aprobate, ce date intră în „lista roșie”) sunt subiectul cursului Politică de Utilizare AI și Securitatea Datelor în Companie.
Întrebări frecvente
Balanța de verificare se întocmește lunar? Da. Legea contabilității nr. 82/1991, art. 22, în forma modificată prin OUG nr. 138/2024 (în vigoare din 5 decembrie 2024), spune că „lunar se întocmește balanța de verificare”, pentru verificarea înregistrării corecte în contabilitate a operațiunilor efectuate.
Care sunt corelațiile clasice dintr-o balanță de verificare? Egalitățile pe perechi de coloane, conturile care trebuie să fie zero (581, 4426 și 4427 după regularizare), comerțul cu amănuntul (371 cu 378 și 4428), TVA (4423 sau 4424 cu D300), salariile (421, 431, 436, 444 cu D112), impozitul (441 cu 691 sau 698 și cu D100/D101), băncile cu extrasele, valuta cu cursul BNR și 121 cu clasele 6 și 7.
Ce înseamnă un furnizor cu sold debitor? De obicei un avans plătit, care ar trebui să stea pe 409 „Furnizori - debitori”, o plată dublă sau o factură neînregistrată. Se verifică pe analitice, nu pe sinteticul 401, și se reclasifică, nu se compensează cu ceilalți furnizori, pentru că OMFP 1802/2014 interzice compensarea dintre active și datorii.
Cum verific 371, 378 și 4428 în comerțul cu amănuntul? Pe stoc: analiticul 4428 al magazinului = sold 371 × 21/121, dacă toate mărfurile sunt la 21%, iar 371 − 378 − 4428 dă costul stocului. Pe flux: TVA-ul eliberat din 4428 în lună = TVA-ul colectat din vânzările cu amănuntul. Le rulezi împreună: o descărcare de gestiune lipsă trece de verificarea pe stoc și e prinsă doar pe flux.
Pot lăsa un asistent AI să verifice singur balanța? Nu ca unic control. Verificările care țin de reguli se fac cu formule, care dau același rezultat de fiecare dată și pot fi refăcute de oricine. Modelul e util ca să scrie aceste formule, să explice excepțiile și să redacteze întrebările, pe date anonimizate. Decizia și înregistrările de corecție rămân la contabil.
Concluzie
Balanța de verificare lunară se verifică în straturi: egalitățile, semnele, conturile care trebuie să fie zero, corelațiile dintre conturi, corelațiile cu declarațiile și abia apoi întrebările. Regulile vin din funcțiunea conturilor din OMFP 1802/2014 și din termenele din Codul fiscal. De aceea se pot scrie o singură dată, ca formule, și refolosi pe fiecare balanță, a ta sau a clienților. AI-ul are două roluri bune: te ajută să scrii formulele și transformă excepțiile în întrebări clare. Exemplul fictiv arată de ce controlul rămâne determinist și uman: patru erori într-o balanță perfect echilibrată, dintre care una trece de verificarea pe stoc și e prinsă doar de cea pe flux.
Surse și resurse oficiale
- OMFP nr. 1802/2014, forma consolidată la 13.10.2026: pct. 56 și 59 (principii), pct. 302 alin. (2) (5125), pct. 325 (evaluarea lunară în valută), pct. 594 (Planul de conturi general) și funcțiunea conturilor 121, 371, 378, 401, 409, 411, 419, 421, 431, 441, 4423, 4424, 4426, 4427, 4428, 444, 473, 512, 531, 542, 581, 691, 698
- Legea contabilității nr. 82/1991, forma consolidată la 04.02.2025: art. 6 alin. (2), art. 10 alin. (1) și (3), art. 22
- Legea nr. 227/2015 privind Codul fiscal, forma consolidată la 25.10.2026: art. 41, 42, 51, 56, 147, 291, 322, 323
- ANAF, formularul 300 (decontul de TVA) și programele de asistență
- ANAF, formularul 112 și programele de asistență
- Regulamentul (UE) 2016/679 (GDPR), art. 5 și 28, pe EUR-Lex
Articol informativ, nu consultanță contabilă sau fiscală. Verificat la 28 octombrie 2026 pe formele consolidate de pe portalul legislativ al Ministerului Justiției (OMFP 1802/2014 la 13.10.2026, Legea 82/1991 la 04.02.2025, Codul fiscal la 25.10.2026) și pe paginile de formulare ale ANAF. Balanța din exemplu e fictivă. Pentru situația concretă a unei firme, decizia aparține contabilului, expertului contabil sau consultantului fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.