Inventarierea patrimoniului 2026 e ultimul control fizic înainte de bilanț: comisia numără ce există în magazie, în casierie și în curte, iar diferențele față de contabilitate se lămuresc, se aprobă și se înregistrează înainte de închiderea anului. La multe firme, inventarierea anuală se face de obicei între sfârșitul lui noiembrie și primele zile din ianuarie, cu termene scurte și cu greșeli care se repetă: decizii incomplete, liste nesemnate, compensări făcute din ochi, TVA uitat la lipsuri. Ghidul de mai jos ia procedura pas cu pas, pe textul normelor în vigoare, și arată unde un model AI scurtează munca (decizia, listele, reconcilierea în Excel, procesul-verbal) și unde nu are ce căuta.
Inventarierea patrimoniului în 2026: cine o face și când
Obligația vine din Legea contabilității nr. 82/1991. Art. 7 alin. (1) cere persoanelor de la art. 1 să inventarieze elementele de natura activelor, datoriilor și capitalurilor proprii la începutul activității, cel puțin o dată în cursul exercițiului financiar, la fuziune, divizare, transformare sau lichidare și în alte situații prevăzute de lege. Lista de la art. 1 cuprinde societățile, regiile, cooperativele și celelalte persoane juridice, dar și, la alin. (5), persoanele fizice care obțin venituri determinate în sistem real. Revenim la ele în secțiunea despre PFA.
Procedura e în Normele privind organizarea și efectuarea inventarierii, aprobate prin OMFP nr. 2861/2009. Portalul legislativ nu le afișează nicio formă consolidată, deci textul de bază din 2009 e cel aplicabil și la închiderea lui 2026. Câteva reguli de calendar:
- Momentul. Inventarierea anuală se face, de regulă, cu ocazia încheierii exercițiului (pct. 4 alin. (1)). Entitățile cu activitate complexă pot inventaria bunurile și mai devreme, cu condiția ca rezultatele să ajungă în situațiile financiare ale anului (pct. 4 alin. (2)). În acest caz, datele se actualizează cu intrările și ieșirile până la 31 decembrie (pct. 44 alin. (2)).
- Casa și banca. Numerarul se inventariază în ultima zi lucrătoare a exercițiului, după înregistrarea tuturor încasărilor și plăților (pct. 29 alin. (3)). Conturile bancare se confruntă cu extrasele din 31 decembrie sau din ultima zi bancară (pct. 29 alin. (2)).
- Alte ocazii. Pe lângă cea anuală, inventarierea e obligatorie la cererea organelor de control, la indicii de lipsuri sau plusuri, la predarea-primirea gestiunii, la reorganizarea gestiunilor și după calamități (pct. 2 alin. (1)). O inventariere completă a unei gestiuni făcută în cursul anului poate ține loc de cea anuală, cu aprobarea administratorului (pct. 2 alin. (2)).
- Sancțiunea. Încălcarea regulilor privind efectuarea inventarierii e contravenție (art. 41 pct. 2 lit. d) din Legea 82/1991), cu amendă de la 3.000 la 20.000 lei (art. 42 alin. (1) lit. d), în forma consolidată la 4 februarie 2025).
Partea despre AI din acest ghid aplică pe listele de inventariere două metode tratate pe larg în cursul AI în Finanțe și Contabilitate: potrivirea pe chei, din lecția „Categorizare Inteligentă, Reconciliere și Forecasting cu AI”, și căutarea anomaliilor, din lecția „Compliance, Audit Automat și Securitatea Datelor Financiare”. Cursul nu are o lecție dedicată inventarierii; aici le folosim pe stocuri, în locul extraselor bancare și al registrului jurnal.
Pașii inventarierii anuale, în ordine
Normele descriu procedura în ordinea în care se desfășoară. Schema de mai jos o rezumă în opt pași și marchează, la fiecare, ce poate face un model AI și ce rămâne la oameni.
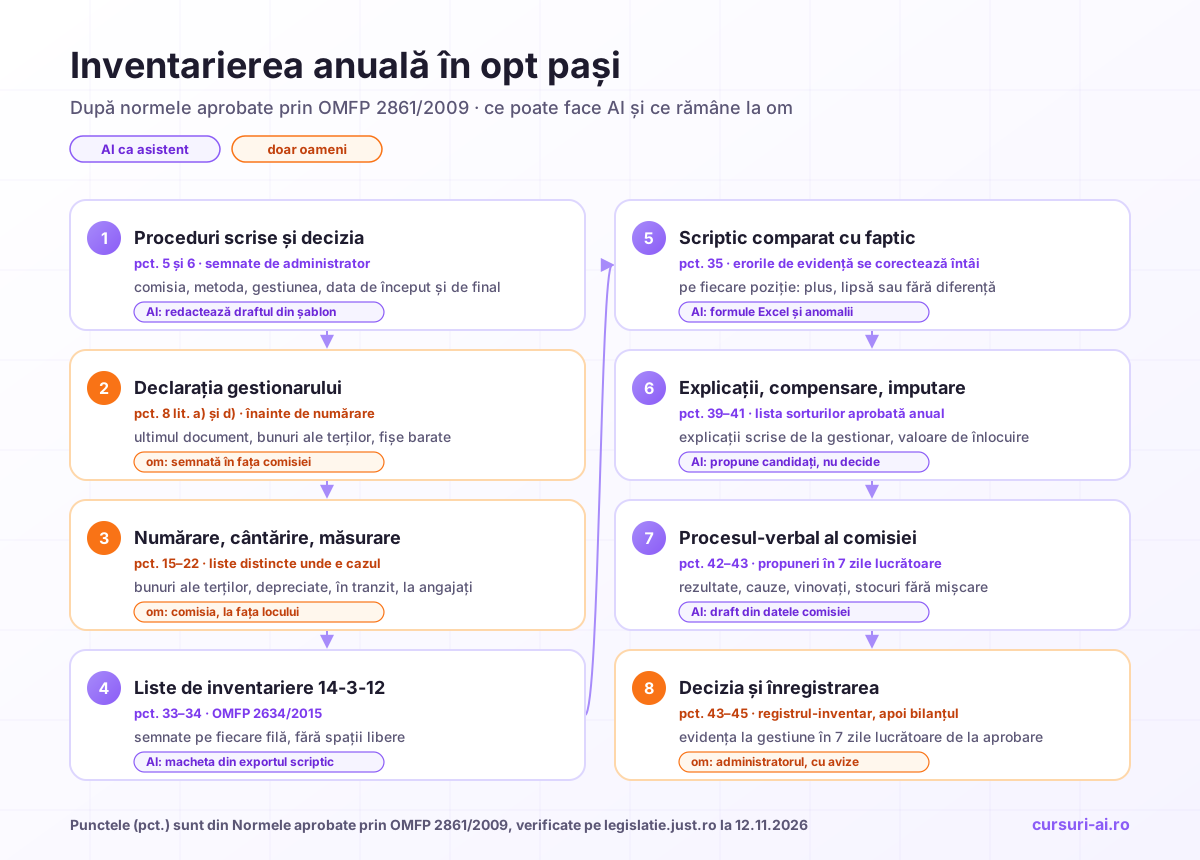
Responsabilitatea pentru organizare e a administratorului (pct. 5 din norme și art. 2 din ordin). Tot el aprobă procedurile scrise de inventariere, adaptate activității, pe care le transmite comisiilor. Art. 1 alin. (5) din ordin cere oricărei entități să aibă astfel de proceduri proprii. Dacă firma nu are încă una, decembrie e luna în care o scrie, nu luna în care o caută.
Decizia de inventariere: ce trebuie să conțină
Inventarierea o face o comisie numită prin decizie scrisă a administratorului (pct. 6 alin. (1)). Normele nu dau un formular de decizie, dar spun ce conține obligatoriu:
- componența comisiei: numele președintelui și ale membrilor;
- modul de efectuare a inventarierii;
- metoda de inventariere folosită;
- gestiunea supusă inventarierii;
- data de începere și data de terminare a operațiunilor.
Restul regulilor despre comisie sunt la același punct:
- Firmele mici. La entitățile cu puțini salariați, inventarierea o poate face o singură persoană, iar răspunderea pentru corectitudine rămâne la administrator (alin. (2)). Dacă nu există niciun salariat care să o poată face, o fac administratorii (alin. (7)).
- Incompatibilități. Nu pot face parte din comisie gestionarii depozitelor inventariate, contabilii care țin evidența gestiunii respective și nici auditorii interni sau statutari (alin. (5)). Contabilul poate participa, dacă procedura internă o prevede, dar nu ca membru.
- Externalizarea. Inventarierea și evaluarea se pot face și cu prestatori externi, persoane juridice sau fizice cu pregătire corespunzătoare (alin. (4)).
- Înlocuirile. Un membru al comisiei se schimbă doar în cazuri bine justificate și doar prin decizie scrisă a celui care l-a numit (alin. (6)).
Un model de decizie de inventariere pentru 2026, construit pe conținutul minim de la pct. 6. Nu e un formular aprobat, ci un punct de plecare pe care îl adaptezi la procedura firmei:
DECIZIA nr. [..] din [data]
privind inventarierea anuală a elementelor de natura activelor,
datoriilor și capitalurilor proprii pentru exercițiul 2026

Administratorul [denumirea entității, CUI], în temeiul art. 7
din Legea contabilității nr. 82/1991 și al Normelor aprobate
prin OMFP nr. 2861/2009, decide:

Art. 1. Se numește comisia de inventariere:
        președinte: [nume, funcție]
        membri: [nume, funcție], [nume, funcție]
Art. 2. Gestiunile supuse inventarierii: [magazia M1, casieria,
        imobilizările corporale, creanțele și datoriile etc.]
Art. 3. Modul de efectuare: [integral, pe locuri de depozitare]
        Metoda: [numărare, cântărire, măsurare, cititor de
        coduri de bare; confirmări de sold pentru terți]
Art. 4. Data începerii: [..]; data terminării: [..]
Art. 5. Comisia aplică procedura internă de inventariere
        nr. [..] și prezintă procesul-verbal cu propuneri în
        cel mult 7 zile lucrătoare de la terminarea operațiunilor.

Administrator, [nume și semnătură]
Termenul de la art. 5 din model vine din pct. 43 al normelor. Dacă firma are mai multe comisii, o comisie centrală, numită tot prin decizie, le organizează, le instruiește și le controlează (pct. 6 alin. (3)).
Înainte de numărare: declarația gestionarului
Primul act al comisiei, înainte de orice numărătoare, e declarația scrisă a gestionarului (pct. 8 lit. a)). Gestionarul declară dacă mai are bunuri în alte locuri, dacă are în gestiune bunuri ale terților, dacă știe de plusuri sau lipsuri, dacă are bunuri nerecepționate sau de expediat, dacă a primit ori a eliberat bunuri fără documente, dacă deține numerar din vânzări și dacă are documente neoperate sau nepredate la contabilitate. Declarația menționează felul, numărul și data ultimului document de intrare și de ieșire și se semnează în fața comisiei.
Urmează câteva măsuri de ordine. Comisia barează și semnează fișele de magazie la ultima operațiune și cere înregistrarea documentelor găsite neoperate, ca scripticul să reflecte realitatea (lit. d)). Sigilează spațiile ori de câte ori întrerupe lucrul (lit. c)). Dacă aprovizionarea și livrările nu se pot opri, bunurile primite sau livrate în timpul inventarierii trec printr-o zonă tampon și primesc mențiunea „primit în timpul inventarierii” sau „eliberat în timpul inventarierii” (pct. 9). Programul inventarierii se afișează la loc vizibil (pct. 10).
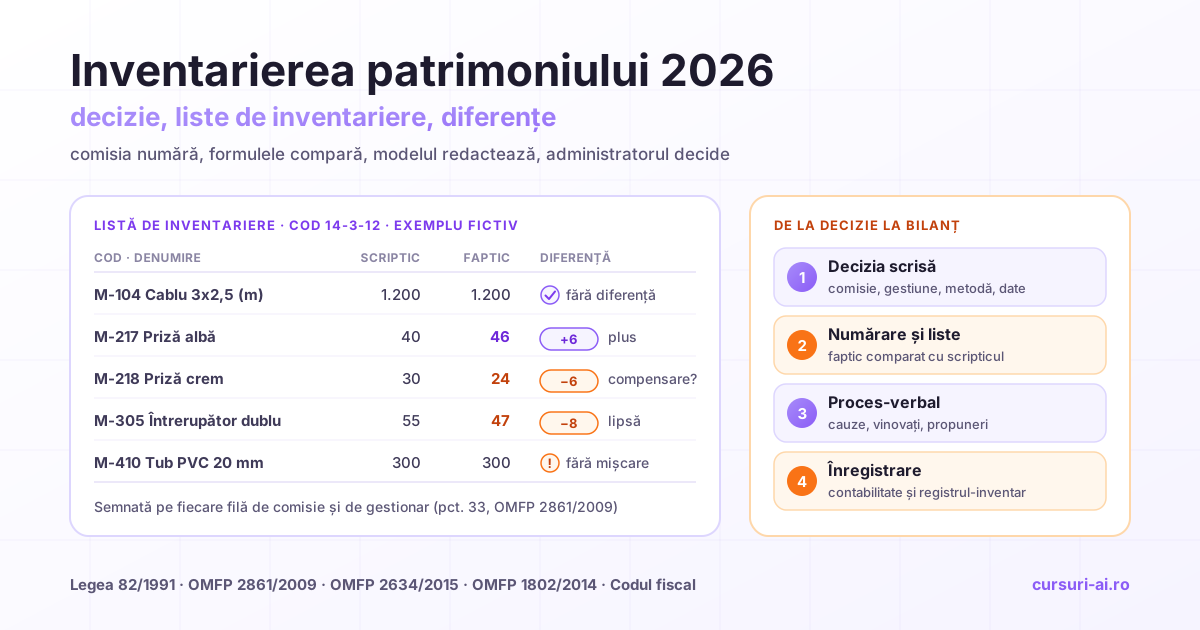
Listele de inventariere: formularul cod 14-3-12
Normele din 2009 trimit, la pct. 34 alin. (1), la modelele din Ordinul nr. 3.512/2008. Ordinul acela a fost abrogat prin art. 9 din OMFP nr. 2634/2015 privind documentele financiar-contabile, aplicabil de la 1 ianuarie 2016, iar modelele în vigoare sunt cele din anexele acestuia. Nomenclatorul din anexa 2 cuprinde:
- Lista de inventariere, cod 14-3-12, cu varianta 14-3-12/b;
- Lista de inventariere pentru gestiuni global-valorice, cod 14-3-12/a;
- Registrul-inventar, cod 14-1-2: registrul obligatoriu în care ajung rezultatele.
Potrivit normelor specifice din aceeași anexă, lista e documentul de inventariere, de stabilire a plusurilor și lipsurilor, de înregistrare a lor și de calcul al ajustărilor. Se întocmește pe gestiuni, separat pentru bunurile entității și pentru cele ale altor entități, iar art. 4 alin. (2) din ordin permite adaptarea modelelor.
Modelul 14-3-12 are două fețe. Prima: numărul curent, denumirea bunurilor, codul sau numărul de inventar, unitatea de măsură, stocurile scriptice și faptice și diferențele cantitative, plus și minus. A doua: prețul unitar, valoarea contabilă, diferențele valorice, valoarea de inventar și deprecierea, cu valoare și motiv. Când cineva caută „lista de inventariere model Excel”, acestea sunt coloanele de reprodus.
Ce trec în liste distincte, potrivit normelor:
- bunurile terților (închiriate, în custodie, în consignație, primite spre prelucrare), cu numărul și data actului de predare-primire; listele se trimit proprietarului în cel mult 15 zile lucrătoare de la terminarea inventarierii, iar acesta comunică nepotrivirile în 5 zile lucrătoare (pct. 19 alin. (1));
- bunurile depreciate, inutilizabile, fără mișcare sau greu vandabile, precum și creanțele și datoriile incerte sau în litigiu (pct. 20);
- bunurile aflate asupra angajaților: echipament, scule, unelte, cu persoana care răspunde de ele (pct. 17);
- bunurile în curs de aprovizionare, la cumpărător, și cele în expediție, la furnizor (pct. 22);
- investițiile puse în funcțiune, dar neînregistrate ca imobilizări, și lucrările sistate sau abandonate (pct. 14).
La lista de inventariere pentru mijloace fixe se aplică reguli proprii. Imobilizările necorporale se inventariază pe baza titlurilor care atestă drepturile (pct. 11). Terenurile și clădirile, pe baza actelor de proprietate și a dosarului tehnic (pct. 12). Pentru imobilizări și pentru celelalte active cu ajustări constituite, în listă se înscrie valoarea contabilă minus ajustările, care se compară cu valoarea actuală stabilită la inventariere (pct. 34 alin. (2)).
Pe ultima filă, gestionarul menționează dacă toate bunurile au fost inventariate în prezența sa și dacă are obiecții. Listele se semnează pe fiecare filă de președinte, de membri și de gestionar (pct. 33). Dacă bunurile au fost citite electronic, listele se editează din program; poți tipări doar pozițiile cu diferențe, dar listele complete se păstrează electronic, iar evaluarea se face pe toate pozițiile (pct. 34 alin. (3)). Creanțele și datoriile se confirmă cu partenerii pe baza extraselor de sold sau a punctajelor reciproce scrise (pct. 28).
Evaluarea la inventar
Evaluarea urmează reglementările contabile (pct. 36 din norme, pct. 83 din OMFP 1802/2014) și principiul prudenței: dacă valoarea de inventar e mai mare decât cea din contabilitate, în listă rămâne valoarea contabilă; dacă e mai mică, se înscrie valoarea de inventar (pct. 37 din norme). Pentru entitățile care aplică OMFP 1802/2014, regulile pe categorii sunt:
- imobilizările se evaluează la valoarea de inventar stabilită de comisie sau de evaluatori autorizați; deprecierea se corectează prin amortizare suplimentară, dacă e ireversibilă, sau prin ajustare (pct. 85);
- stocurile rămân la cost, iar dacă valoarea contabilă depășește valoarea de inventar, se diminuează până la valoarea realizabilă netă printr-o ajustare pentru depreciere; ajustări se constată și pentru stocurile fără mișcare (pct. 88);
- creanțele și datoriile se evaluează la valoarea probabilă de încasare sau de plată (pct. 89);
- bunurile constatate plus intră la valoarea justă (pct. 75 alin. (1) lit. d)).
Pentru deprecierile constatate, comisia propune ajustări sau amortizări suplimentare și arată cauzele (pct. 38 din norme).
Plusuri, lipsuri, compensare și imputare
Rezultatele se stabilesc comparând faptic cu scripticul: fișele de magazie și contabilitatea. Înainte de comparare se analizează stocurile din fișe și soldurile din contabilitate, iar erorile de evidență se corectează operativ (pct. 35). Pentru fiecare plus, lipsă sau depreciere, comisia cere explicații scrise gestionarului și stabilește natura diferenței (pct. 39).
Compensarea lipsurilor cu plusurile e permisă doar dacă lipsurile nu sunt infracțiuni, dacă există risc de confuzie între sorturile aceluiași bun (culoare, model, dimensiuni, ambalaj) și dacă diferențele privesc aceeași gestiune și aceeași perioadă (pct. 40 alin. (3)). Nu se admite compensarea când s-a dovedit că lipsurile vin din sustragere sau din degradare din vina gestionarului (alin. (4)). Lista sorturilor care pot fi compensate o aprobă anual administratorul (alin. (5)).
Compensarea se face pe cantități egale. Când lipsurile depășesc plusurile, cantitatea în exces se elimină din calcul începând cu sorturile cu prețul unitar cel mai mic. Un exemplu fictiv, pentru trei sorturi de prize aflate pe lista aprobată:
| Sort | Diferență | Preț unitar | Ce se întâmplă |
|---|---|---|---|
| priză albă | +6 buc. | 9 lei | plus, intră în compensare |
| priză crem | −4 buc. | 11 lei | 3 buc. eliminate (prețul cel mai mic), 1 buc. compensată |
| priză gri | −5 buc. | 14 lei | 5 buc. compensate |
Lipsurile însumează 9 bucăți, plusurile 6, deci 3 bucăți ies din calcul. Cele 3 prize crem rămân lipsă necompensată și urmează regimul lipsurilor: explicații, apoi imputare sau scădere pe cheltuieli. Textul pct. 40 reglementează compensarea cantitativă. Pentru ce rămâne după ea, pct. 41 alin. (1) spune că „diferența stabilită în minus în urma compensării și aplicării tuturor cotelor de scăzăminte, reprezentând prejudiciu pentru entitate, se recuperează de la persoanele vinovate”. Cum tratezi diferența de valoare dintre sorturile compensate nu e scris explicit în norme; în interpretarea noastră, o fixezi în procedura internă.
Scăzămintele și perisabilitățile se aplică numai după constatarea lipsurilor efective și numai în limita lor, ca limite maxime, nu automat (pct. 41 alin. (2)). Dacă lipsurile depășesc plusurile, cotele de scăzământ se aplică întâi bunurilor cu lipsuri (alin. (1)).
Imputarea. Lipsurile imputabile se impută persoanelor vinovate la valoarea de înlocuire (pct. 40 alin. (2), pct. 41 alin. (3)). Valoarea de înlocuire e costul de achiziție al unui bun cu caracteristici și grad de uzură similare, la data constatării: prețul pieței plus taxele nerecuperabile, inclusiv TVA, transportul și celelalte cheltuieli de punere în stare de utilitate. Formularele sunt decizia de imputare (cod 14-8-2) și angajamentul de plată (cod 14-8-2/a), ambele din OMFP 2634/2015.
Pentru salariați se aplică și Codul muncii. Salariații răspund patrimonial pentru pagubele produse din vina lor și în legătură cu munca, dar nu pentru cele care țin de riscul normal al serviciului (art. 254 alin. (1) și (2)). Recuperarea prin acordul părților, pe baza unei note de constatare și evaluare a pagubei, are un termen de cel puțin 30 de zile de la comunicare și un plafon de 5 salarii minime brute pe economie (alin. (3) și (4)). Când paguba e produsă de mai mulți salariați, fiecare răspunde în măsura contribuției sale (art. 255). Ratele reținute din salariu nu pot depăși o treime din salariul net lunar (art. 257 alin. (2)). În interpretarea noastră, peste plafon sau fără acordul salariatului, recuperarea se face pe calea instanței: o decizie de imputare emisă unilateral nu ține loc de acordul cerut de art. 254 alin. (3); verifică pașii cu juristul firmei.
Monografii: plusuri și lipsuri la inventar, cu impozit și TVA
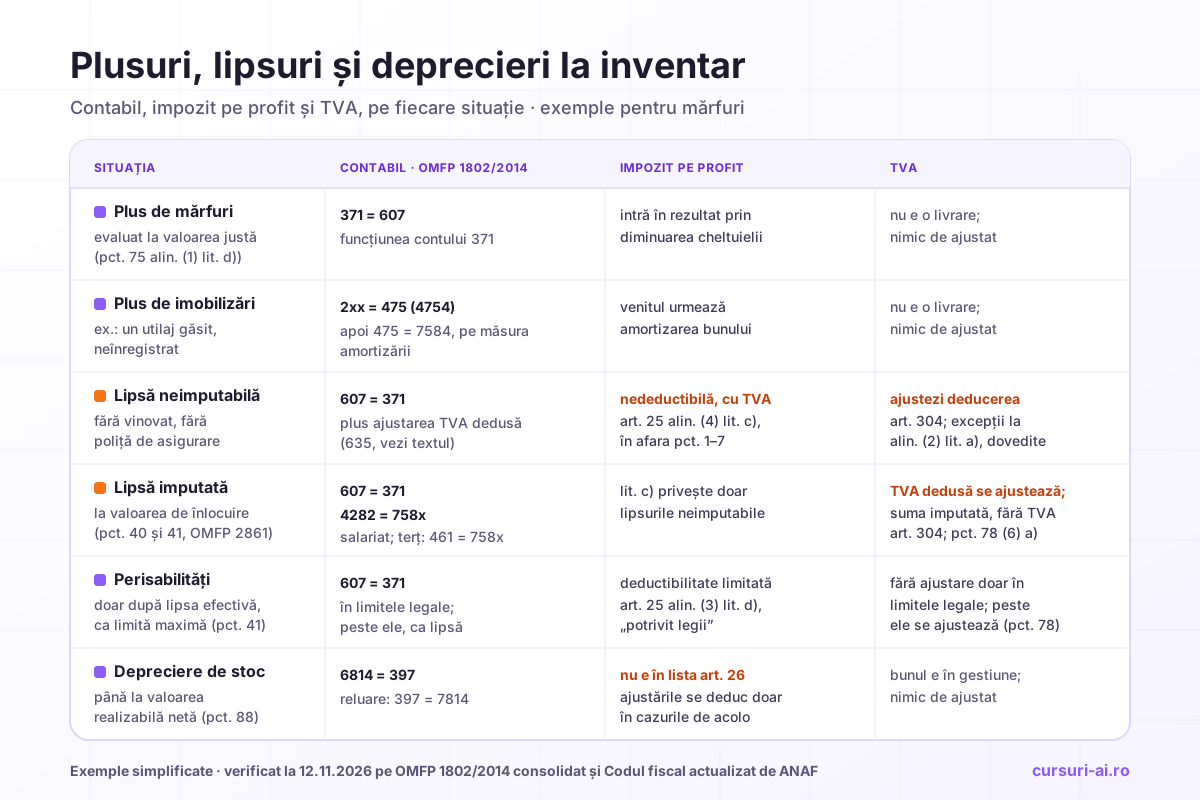
Monografiile de mai jos sunt pentru mărfuri, la o societate plătitoare de TVA care aplică OMFP 1802/2014. Corespondențele sunt verificate pe funcțiunea conturilor din forma consolidată la 13.10.2026. Metoda generală de cerut și verificat o notă contabilă de la un model e în ghidul despre note contabile și monografii cu AI; aici sunt doar înregistrările specifice inventarului.
| Situația | Înregistrarea | Temeiul în OMFP 1802/2014 |
|---|---|---|
| Plus de mărfuri | 371 = 607 | funcțiunea contului 371 |
| Plus de imobilizări corporale | 2xx = 475 (contul 4754 „Plusuri de inventar de natura imobilizărilor”), apoi 475 = 7584 pe măsura amortizării | funcțiunea contului 475 și a contului 758 |
| Lipsă de mărfuri, neimputabilă | 607 = 371; plus ajustarea TVA dedusă (vezi „TVA” mai jos) | funcțiunea contului 607 |
| Lipsă imputată unui salariat | 607 = 371 și 4282 = 758 (contul 7581 sau 7588, după politica contabilă); TVA dedusă se ajustează și aici, fără TVA colectată pe suma imputată | funcțiunea conturilor 428 și 758 |
| Lipsă imputată unui terț | 461 = 758 | funcțiunea contului 461 |
| Depreciere de mărfuri | 6814 = 397; la diminuare sau anulare, 397 = 7814 | grupa 39, conturile 681 și 781 |
Impozitul pe profit. Art. 25 alin. (4) lit. c) din Codul fiscal declară nedeductibile cheltuielile cu bunurile de natura stocurilor sau cu mijloacele fixe amortizabile constatate lipsă ori degradate, neimputabile, împreună cu TVA aferentă, dacă aceasta e datorată. Excepțiile sunt șapte: bunuri distruse prin calamități sau forță majoră; bunuri asigurate; bunuri degradate calitativ, cu dovada distrugerii; trei situații legate de risipa alimentară; bunurile cu termenul de valabilitate depășit. Lipsurile imputate nu intră sub această literă. Scăzămintele, perisabilitățile și pierderile din manipulare sau depozitare au deductibilitate limitată, „potrivit legii” (art. 25 alin. (3) lit. d)). Ajustările pentru deprecierea stocurilor nu sunt printre provizioanele și ajustările deductibile enumerate la art. 26, iar alin. (1) al acestui articol permite deducerea „numai în conformitate cu prezentul articol”.
TVA. Bunurile constatate lipsă nu sunt livrări de bunuri; li se aplică regulile de ajustare a deducerii de la art. 304–306 (pct. 7 alin. (5) din Normele metodologice ale Codului fiscal). Pentru bunurile lipsă, deducerea inițială se ajustează (art. 304 alin. (1) lit. c) și pct. 78 alin. (6) lit. a) din norme), cu excepția bunurilor distruse, pierdute sau furate, situații demonstrate sau confirmate corespunzător; furtul se dovedește cu acte ale organelor judiciare (art. 304 alin. (2) lit. a)). Pct. 78 alin. (10) din norme dă exemple de situații fără ajustare, între care perisabilitățile în limitele legale (lit. f)) și stocurile degradate care nu mai pot fi valorificate, cu dovada distrugerii (lit. d)). La bunurile de capital, ajustarea urmează art. 305 alin. (4) lit. d).
Aici modelele AI greșesc cel mai des, pentru că au citit monografii mai vechi. Pct. 78 alin. (6) lit. a) din norme spune explicit că sumele imputate nu reprezintă contravaloarea unor operațiuni în sfera TVA, indiferent dacă ajustarea e sau nu obligatorie. Un articol 4282 = 7581 + 4427, în care pe suma imputată se calculează TVA colectată, e de verificat cu atenție. Pentru înregistrarea ajustării, OMFP 1802/2014 descrie la contul 635 TVA „aferentă lipsurilor peste normele legale”, în corespondență cu 4427, iar la contul 4426, „ajustarea taxei pe valoarea adăugată deductibile pentru achizițiile de bunuri și servicii, altele decât bunurile de capital, în favoarea bugetului de stat”. Corespondența aleasă o fixezi în politica contabilă, nu o lași la alegerea modelului.
Procesul-verbal, registrul-inventar și înregistrarea
Rezultatele se trec într-un proces-verbal al comisiei (pct. 42). Elementele lui principale:
- data întocmirii, membrii comisiei, numărul și data deciziei, gestiunile inventariate, data începerii și a terminării;
- rezultatele, cu concluziile despre cauzele plusurilor și lipsurilor, persoanele vinovate și măsurile propuse;
- volumul stocurilor depreciate, fără mișcare, cu mișcare lentă sau greu vandabile, cu propuneri de reintegrare în circuitul economic;
- propunerile de scoatere din funcțiune a imobilizărilor și de declasare sau casare a stocurilor;
- constatările despre păstrarea, depozitarea și conservarea bunurilor.
Propunerile ajung la administrator în cel mult 7 zile lucrătoare de la încheierea operațiunilor. Administratorul decide cu avizul conducătorului compartimentului financiar-contabil și al celui juridic (pct. 43). Rezultatele se înregistrează în evidența tehnico-operativă în cel mult 7 zile lucrătoare de la aprobarea procesului-verbal, iar în contabilitate, potrivit reglementărilor contabile (pct. 45 alin. (1)).
Registrul-inventar (cod 14-1-2) se completează când sunt stabilite soldurile tuturor conturilor bilanțiere, inclusiv impozitul pe profit și ajustările (pct. 44 alin. (3)). Bilanțul se întocmește pe baza registrului-inventar și a balanței de verificare de la finele exercițiului (pct. 45 alin. (2)). Aici inventarierea se leagă de balanță. Diferențele aprobate trebuie să se regăsească în soldurile de stocuri, iar corelațiile 371/378/4428 și cele de TVA trebuie să țină și după regularizări. Verificările de rutină ale balanței, cont cu cont, sunt în ghidul despre corelațiile din balanța de verificare.
Inventarierea la PFA
Un PFA cu venitul determinat în sistem real intră în art. 1 alin. (5) din Legea 82/1991, deci și sub obligația de la art. 7. Ordinul 2861/2009 spune același lucru: persoanele care obțin venituri din activități independente și sunt obligate să conducă evidența contabilă în partidă simplă aplică prevederile lui (art. 1 alin. (3)). Reglementările contabile pentru partidă simplă (OMFP nr. 170/2015) adaugă, la cap. II pct. 8 și 9, obligația de a inventaria la începutul activității, cel puțin o dată pe an și la încetarea activității, cu respectarea OMFP 2861/2009. Rezultatul se trece în Registrul-inventar, varianta pentru partidă simplă, cod 14-1-2/b.
Pe partea fiscală, art. 68 alin. (7) lit. i) din Codul fiscal declară nedeductibile, la venitul din activități independente în sistem real, cheltuielile cu bunurile constatate lipsă sau degradate și neimputabile, dacă inventarul nu e acoperit de o poliță de asigurare. Perisabilitățile au deductibilitate limitată (art. 68 alin. (5) lit. d)).
„Decizia de inventariere PFA” e o căutare frecventă, iar normele nu au o formă dedicată. Ele sunt scrise pentru entități cu salariați și comisii. Pentru un PFA fără angajați, situația cea mai apropiată din text e cea de la pct. 6 alin. (2) și (7): inventarierea făcută de o singură persoană sau de cel care conduce activitatea. O decizie scrisă scurtă, cu data, gestiunea și metoda, documentează că inventarierea a avut loc; adapteaz-o împreună cu contabilul. Un PFA impus la normă de venit nu intră în art. 1 alin. (5), care privește sistemul real; ce evidență ține el verifici separat, în Codul fiscal. Diferența dintre sistemul real și norma de venit și logica cheltuielilor deductibile sunt menționate în lecția „Noțiuni fiscale PFA de bază 2026” din cursul pentru PFA.
Unde ajută AI concret
Un model de limbaj nu numără nimic și nu vede magazia. Face însă repede patru lucruri care consumă ore în decembrie, dacă primește date curate și lucrează pe structura ta.
1. Decizia și macheta listelor, din exportul din program
Dai modelului modelul de decizie de mai sus și lista gestiunilor, iar el completează un draft pe care îl verifici cu pct. 6 alin. (1): toate cele cinci elemente obligatorii sunt prezente, iar în comisie nu apare niciun gestionar sau contabil al gestiunii inventariate. Pentru liste, exporți stocul scriptic din program (cod, denumire, unitate de măsură, cantitate, preț de înregistrare) și ceri macheta cu coloanele formularului 14-3-12, cu „Faptic” gol, de completat de comisie.
2. Reconcilierea scriptic–faptic în Excel, cu formule cerute modelului
Comparația o fac formulele, nu modelul: o formulă se verifică o dată și dă același rezultat pe toate rândurile. Modelului îi ceri formulele și explicația lor. Un set minim, pentru o foaie „Scriptic” (A cod, B denumire, C unitate de măsură, D cantitate scriptică, E preț unitar) și o foaie „Faptic” (A cod, B cantitate numărată, C loc de depozitare), cu nume de funcții în engleză și separatorul „;” folosit de setările regionale românești:
Scriptic!F2  cantitate faptică   =SUMIFS(Faptic!$B:$B;Faptic!$A:$A;$A2)
Scriptic!G2  diferență cantitate =F2-D2
Scriptic!H2  diferență valoare   =ROUND(G2*E2;2)
Scriptic!I2  tip                 =IF(G2>0;"PLUS";IF(G2<0;"LIPSĂ";""))
Scriptic!J2  cod dublat          =IF(COUNTIF($A:$A;$A2)>1;"DUBLAT";"")
Faptic!D2    cod necunoscut      =IF(COUNTIF(Scriptic!$A:$A;$A2)=0;"NU E ÎN SCRIPTIC";"")
SUMIFS adună toate rândurile de numărătoare pentru același cod, util când un articol stă pe mai multe rafturi. Coloana D din „Faptic” prinde ce s-a numărat, dar nu există în evidență: plusuri reale sau coduri citite greșit. Două verificări de totaluri închid exercițiul: suma cantităților din „Faptic” trebuie să fie egală cu suma din coloana F plus cantitățile cu cod necunoscut; suma valorilor din coloana H, separat pe plusuri și lipsuri, trebuie să fie egală cu totalurile din procesul-verbal.
Înainte de comparare, codurile se uniformizează: spații, majuscule, zerouri din față. Un cod scris diferit în cele două surse produce o lipsă și un plus fictive pe același articol. Curățarea duplicatelor de coduri și a datelor lipsă din exporturile de stoc e tratată, pe date operaționale, în lecția „Curățare date operaționale: duplicate, lipsuri, timestamp-uri eronate” din cursul AI în Operațiuni și Supply Chain.
3. Anomaliile pe care le cauți înainte să semnezi
Pe tabelul reconciliat, modelul poate semnala tipare. Tu decizi ce înseamnă fiecare:
- plus și lipsă de aceeași mărime pe sorturi asemănătoare: candidat la compensare, dar numai dacă sortul e pe lista aprobată și diferențele sunt în aceeași gestiune și perioadă;
- plus într-o gestiune și lipsă identică în alta, pe același cod: de obicei un transfer neoperat, nu o diferență de inventar;
- cantități scriptice negative sau prețuri unitare zero: erori de evidență, de corectat înainte de stabilirea rezultatelor (pct. 35 alin. (2));
- articole fără mișcare de la ultimul inventar: candidați pentru lista distinctă de la pct. 20 și pentru ajustări;
- lipsuri concentrate pe un singur gestionar sau pe articole mici și scumpe: întrebări pentru explicațiile scrise de la pct. 39, nu concluzii.
4. Redactarea procesului-verbal
Cu rezultatele aprobate de comisie, modelul redactează un draft structurat pe elementele de la pct. 42. Comisia îl citește, îl corectează și îl semnează. Draftul nu adaugă cauze sau vinovați care nu apar în datele primite.
Prompturi gata de folosit
Pentru formule:
Rol: asistent pentru reconcilierea unei inventarieri de stocuri.
Am două foi Excel. „Scriptic”: A cod, B denumire, C UM,
D cantitate scriptică, E preț unitar. „Faptic”: A cod,
B cantitate numărată, C loc de depozitare. Un cod poate
apărea de mai multe ori în „Faptic”.
Scrie formulele pentru: cantitatea faptică pe cod, diferența
cantitativă, diferența valorică rotunjită la 2 zecimale,
tipul diferenței (PLUS/LIPSĂ), codurile dublate în scriptic
și codurile numărate care nu există în scriptic.
Folosește nume de funcții în engleză și separatorul „;”.
Explică fiecare formulă într-o propoziție și spune-mi ce
verificare de totaluri fac la final. Nu calcula tu
rezultatele; vreau doar formulele.
Pentru anomalii:
Primești tabelul de reconciliere al unei inventarieri (coduri
și denumiri de articole, cantități, prețuri, diferențe,
gestiune, fără nume de persoane). Semnalează, cu rândurile
exacte: perechi plus/lipsă pe sorturi asemănătoare din
aceeași gestiune; același cod cu plus într-o gestiune și
lipsă în alta; cantități scriptice negative; prețuri zero;
articole fără diferență, dar marcate „fără mișcare”.
Pentru fiecare, scrie o întrebare pentru comisie. Nu
propune compensări și nu stabili vinovați: le decide comisia.
Pentru procesul-verbal:
Redactează un draft de proces-verbal al comisiei de
inventariere pe structura de mai jos, folosind DOAR datele
primite. Unde lipsește o informație, scrie [DE COMPLETAT].
Structură: date de identificare (decizia nr./data, gestiunile,
perioada), rezultate (plusuri, lipsuri, compensări aprobate),
cauze și explicații primite, propuneri (imputări, scăderi
pe cheltuieli, ajustări pentru depreciere, casări), stocuri
fără mișcare, constatări despre depozitare.
Nu adăuga cauze, sume sau persoane care nu apar în date.
Ce nu delegi modelului
- Numărătoarea și constatarea. Stocul faptic îl stabilește comisia prin numărare, cântărire sau măsurare (pct. 15). Un model nu „estimează” ce ar trebui să fie în magazie.
- Natura diferențelor și vinovăția. Dacă o lipsă e imputabilă, cine răspunde și dacă sustragerea exclude compensarea decid comisia și administratorul, pe baza explicațiilor scrise (pct. 39–40).
- Compensarea. Modelul poate propune candidați; lista sorturilor o aprobă administratorul, iar condițiile de la pct. 40 alin. (3) le verifică omul.
- Evaluarea și ajustările. Valoarea realizabilă netă și deprecierea țin de piața bunului și de starea lui fizică, pe care modelul nu le vede.
- Regimul fiscal. Excepțiile de la art. 25 alin. (4) lit. c) și de la art. 304 alin. (2) cer documente (poliță, acte ale organelor judiciare, dovada distrugerii); modelul nu le are și nu le poate presupune.
- Semnăturile. Listele, procesul-verbal și decizia angajează oamenii care le semnează.
Ce date nu pui într-un chatbot public
Pentru formule și pentru anomalii, modelul are nevoie de coduri, cantități și prețuri, nu de identitatea cuiva. Principiul reducerii la minimum a datelor din GDPR (art. 5 alin. (1) lit. c)) spune același lucru în termeni juridici. Nu intră într-un asistent AI public:
- numele gestionarilor, ale membrilor comisiei și ale salariaților cărora li se impută lipsuri, nici CNP-urile sau salariile lor; în datele trimise modelului, gestiunea e „M1”, nu un nume;
- datele de identificare ale clienților și furnizorilor din confirmările de sold; partenerii se codifică;
- explicațiile scrise ale gestionarilor și orice discuție despre vinovăție sau sustragere;
- documentele întregi (decizii semnate, procese-verbale finale) când ai nevoie doar de câteva coloane.
Înainte să folosești o unealtă AI pe datele firmei sau ale clienților cabinetului, verifici în contract și în setări dacă furnizorul folosește conversațiile pentru antrenare și cât le păstrează. Diferența dintre uneltele publice și cele enterprise, cu ce garanții vin fiecare, e explicată în lecția „Compliance, Audit Automat și Securitatea Datelor Financiare” din cursul AI în Finanțe și Contabilitate.
Întrebări frecvente
Cine este obligat să facă inventarierea anuală? Persoanele de la art. 1 din Legea contabilității nr. 82/1991: societățile, regiile autonome, cooperativele, celelalte persoane juridice și, potrivit alin. (5), persoanele fizice cu venituri determinate în sistem real, care țin contabilitatea în partidă simplă sau, la opțiunea lor, în partidă dublă. Art. 7 alin. (1) le cere o inventariere cel puțin o dată în cursul exercițiului financiar, pe lângă cele de la începutul activității, la fuziune, divizare, transformare sau lichidare.
Până când se face inventarierea pentru bilanțul 2026? De regulă, la încheierea exercițiului, cu numerarul inventariat în ultima zi lucrătoare și conturile bancare confruntate cu extrasele din 31 decembrie (pct. 4 și 29 din normele aprobate prin OMFP 2861/2009). Bunurile pot fi inventariate și mai devreme, cu actualizarea datelor până la 31 decembrie. Bilanțul se întocmește pe baza registrului-inventar, iar societățile depun situațiile financiare anuale până la 31 mai inclusiv a anului următor (art. 36 alin. (1) lit. a) din Legea 82/1991, forma consolidată la 4 februarie 2025).
Ce cod are lista de inventariere și de unde iau modelul? Lista de inventariere are codurile 14-3-12 și 14-3-12/b, iar varianta pentru gestiuni global-valorice, 14-3-12/a. Modelele sunt în anexa 3 la OMFP nr. 2634/2015 privind documentele financiar-contabile, iar normele lor de utilizare, în anexa 2. Fiecare entitate poate adapta modelele la nevoile ei (art. 4 alin. (2) din ordin).
Pot compensa lipsurile cu plusurile constatate la inventar? Doar dacă lipsurile nu sunt infracțiuni, dacă există risc de confuzie între sorturile aceluiași bun, dacă diferențele privesc aceeași gestiune și aceeași perioadă și dacă sorturile sunt pe lista aprobată anual de administrator (pct. 40 din normele aprobate prin OMFP 2861/2009). Compensarea se face pe cantități egale și nu se admite când s-a dovedit sustragerea sau degradarea din vina gestionarului.
Se colectează TVA la lipsurile imputate? Nu pe suma imputată: Normele metodologice ale Codului fiscal (pct. 78 alin. (6) lit. a)) spun că sumele imputate nu sunt contravaloarea unor operațiuni în sfera TVA. Separat, pentru bunurile lipsă se ajustează TVA dedusă la achiziție (art. 304), cu excepția bunurilor distruse, pierdute sau furate, situații demonstrate corespunzător (art. 304 alin. (2) lit. a)).
Trebuie să facă inventariere și un PFA? Da, dacă își determină venitul în sistem real, fie că ține contabilitatea în partidă simplă, fie, la opțiune, în partidă dublă (art. 1 alin. (5) și art. 7 din Legea 82/1991). Pentru partida simplă, art. 1 alin. (3) din OMFP 2861/2009 și reglementările din OMFP 170/2015 îi cer inventarierea cel puțin o dată pe an, cu rezultatele trecute în Registrul-inventar cod 14-1-2/b. Un PFA impus la normă de venit nu intră în art. 1 alin. (5) din Legea 82/1991, iar obligațiile lui de evidență se verifică separat, în Codul fiscal.
Concluzie
Inventarierea anuală are o ordine fixă, scrisă în normele din 2009 și neschimbată de atunci: decizie cu cele cinci elemente obligatorii, declarația gestionarului, numărare, liste semnate pe fiecare filă, comparare cu scripticul corectat, explicații scrise, compensare doar pe lista aprobată, proces-verbal în 7 zile lucrătoare, înregistrare și registru-inventar. Pe partea fiscală, trei reguli prind cele mai multe greșeli: lipsurile neimputabile sunt nedeductibile împreună cu TVA aferentă, în afara celor șapte excepții de la art. 25 alin. (4) lit. c); suma imputată nu poartă TVA colectată; ajustările pentru deprecierea stocurilor nu se deduc. Un model AI scurtează munca de birou din jurul inventarierii: draftul deciziei, macheta listelor, formulele de reconciliere, lista anomaliilor, draftul procesului-verbal. Numărătoarea, deciziile și semnăturile rămân ale oamenilor.
Surse și resurse oficiale
- Legea contabilității nr. 82/1991, republicată, forma consolidată la 04.02.2025: art. 1 alin. (5), art. 7, art. 36 alin. (1), art. 41 pct. 2 lit. d), art. 42 alin. (1) lit. d)
- Normele privind organizarea și efectuarea inventarierii, aprobate prin OMFP nr. 2861/2009: pct. 2, 4–6, 8–15, 17, 19, 20, 22, 28, 29, 33–45; ordinul de aprobare, art. 1 alin. (3) și (5)
- OMFP nr. 2634/2015 privind documentele financiar-contabile, anexa 2 (nomenclatorul și normele specifice): Lista de inventariere 14-3-12, 14-3-12/a, 14-3-12/b; Registrul-inventar 14-1-2; Decizia de imputare 14-8-2; Angajamentul de plată 14-8-2/a
- OMFP nr. 1802/2014, forma consolidată la 13.10.2026: pct. 75, 83–89 și funcțiunea conturilor 371, 39x, 428, 461, 475, 607, 635, 681, 758, 781, 4426
- Codul fiscal (Legea nr. 227/2015) cu Normele metodologice, forma actualizată publicată de ANAF: art. 25 alin. (3) lit. d) și alin. (4) lit. c), art. 26, art. 68 alin. (5) lit. d) și alin. (7) lit. i), art. 304, art. 305 alin. (4) lit. d); Norme: pct. 7 alin. (5), pct. 78 alin. (6) și (10)
- Reglementările contabile privind contabilitatea în partidă simplă, aprobate prin OMFP nr. 170/2015 (cap. II pct. 8–9), și Codul muncii (Legea nr. 53/2003, republicată, art. 254, 255 și 257, forma consolidată la 27.04.2026), pe portalul legislativ al Ministerului Justiției
Articol informativ, nu consultanță contabilă, fiscală sau juridică. Verificat la 12 noiembrie 2026 pe portalul legislativ al Ministerului Justiției (Legea 82/1991 în forma consolidată la 04.02.2025, Normele aprobate prin OMFP 2861/2009 fără forme consolidate, OMFP 2634/2015 în forma consolidată la 01.08.2024, OMFP 1802/2014 la 13.10.2026, OMFP 170/2015 la 24.05.2023, Codul muncii la 27.04.2026) și pe Codul fiscal actualizat publicat de ANAF (ultima actualizare: Legea nr. 204/2026). Exemplele sunt fictive și simplificate. Pentru situația concretă a unei entități, decizia aparține administratorului, contabilului, expertului contabil sau consultantului fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.