Ceri unui model AI o notă contabilă pentru o factură și primești, în câteva secunde, un tabel îngrijit: cont debitor, cont creditor, sumă, explicație. Tabelul arată la fel de sigur când e corect și când conține un cont care nu există în planul românesc, cota de TVA de dinainte de august 2025 sau o cheltuială care trebuia să fie imobilizare. Ghidul de mai jos nu e o culegere de monografii contabile. E metoda prin care obții de la un model note contabile pe care le poți verifica: ce context îi dai, ce îi interzici, ce verifici rând cu rând și patru exemple lucrate (salarii, leasing financiar, majorarea capitalului social, clauza de mobilitate), fiecare confirmat pe planul de conturi din OMFP 1802/2014 și pe Codul fiscal în forma la zi.
Notă contabilă și monografie contabilă: ce îi ceri, de fapt, modelului
În limbajul de zi cu zi al profesiei, nota contabilă e articolul contabil al unei operațiuni: contul debitat, contul creditat, suma, data, documentul justificativ și o explicație scurtă. O monografie contabilă e succesiunea de note pentru o operațiune urmărită de la un capăt la altul: la leasing, de exemplu, intrarea bunului, fiecare factură de rată, plata și amortizarea.
Diferența contează când lucrezi cu un model de limbaj. O notă izolată se verifică ușor. O monografie are și o logică de ansamblu: soldurile pe care le lasă fiecare pas trebuie să se închidă la final. Un model care greșește un pas din mijloc produce o monografie coerentă la suprafață și greșită în fond.
Mai e un lucru de știut înainte de a cere monografii unui model. Monografiile din culegeri, reviste și portaluri profesionale sunt interpretări ale autorilor lor, utile, dar nu norme. Norma e planul de conturi general (pct. 594 din OMFP 1802/2014) și capitolul despre funcțiunea conturilor, care spune, pentru fiecare cont, cu ce conturi se debitează și se creditează. Modelul a citit, foarte probabil, și monografii care nu coincid între ele, și le poate amesteca într-un singur răspuns. De aceea verificarea se face pe ordin, nu pe o altă monografie.
Exercițiul de bază, de la o factură brută la nota contabilă, cu promptul construit pe context, instrucțiune, constrângeri și format și cu verificarea umană rând cu rând, e lucrat în lecția „Prompt Engineering pentru Contabili: Cum Comunici Eficient cu AI-ul” din cursul AI în Finanțe și Contabilitate. Aici trecem la operațiunile mai grele: cele cu regim fiscal schimbat recent și cele în care o greșeală de clasă se vede abia la bilanț.
De ce greșește un model la note contabile
Erorile nu sunt aleatorii. Cele din notele contabile propuse de un model se grupează în patru tipuri, și fiecare are un remediu în felul în care formulezi cererea.
Conturi inventate sau cu alt rol
Un model generalist a citit materiale din mai multe țări și din mai multe versiuni ale planului de conturi. Rezultatul e un simbol plauzibil, cu o denumire plauzibilă, care fie nu există în planul românesc, fie există cu alt rol. Confuziile tipice sunt între conturi vecine:
- 4423 „TVA de plată” și 4424 „TVA de recuperat”: inversarea lor schimbă sensul regularizării de la sfârșitul perioadei;
- 1011 „Capital subscris nevărsat” și 1012 „Capital subscris vărsat”: la o majorare de capital, ordinea lor e chiar monografia;
- contribuția asiguratorie pentru muncă: are conturi proprii, 436 „Contribuția asiguratorie pentru muncă” și 646 „Cheltuieli privind contribuția asiguratorie pentru muncă”, introduse în plan prin Ordinul nr. 1.243/2018, la care Ordinul nr. 85/2022 a adăugat contul 6461 pentru salariați. Un model care a învățat din materiale mai vechi o poate trece pe 645 și 431, conturile în care se înregistrau contribuțiile angajatorului înainte de 2018.
Remediul: îi dai modelului lista conturilor pe care le folosești și îi ceri să nu iasă din ea. Un cont care lipsește din listă devine o întrebare, nu o invenție.
Regim fiscal vechi
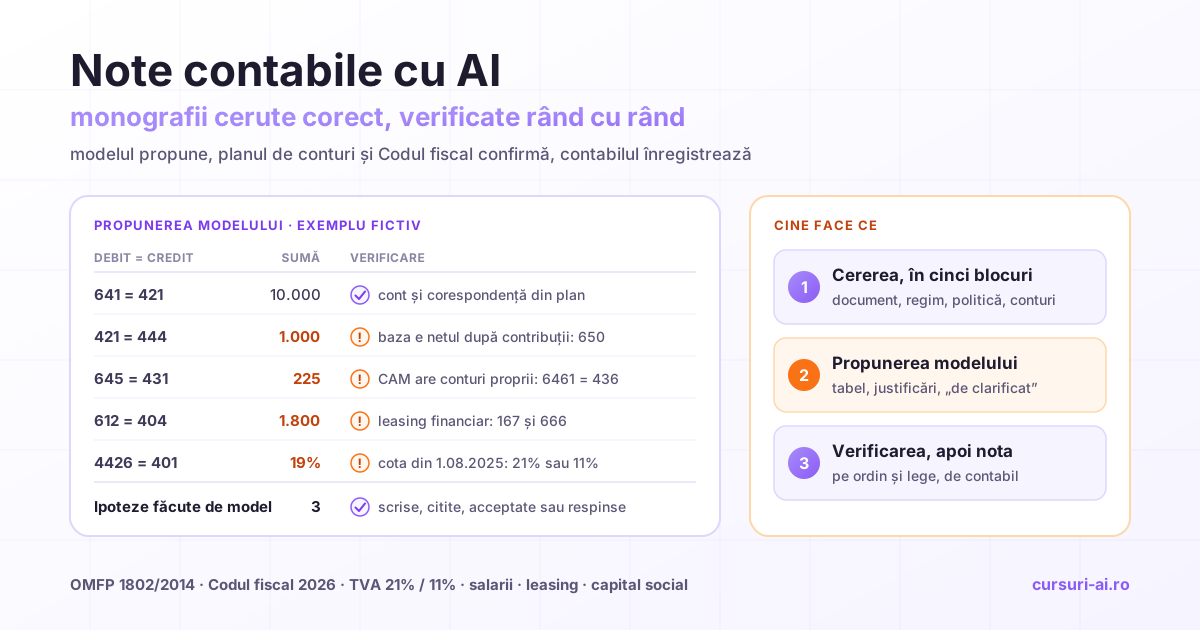
Modelul nu știe în ce zi lucrezi și nu deosebește singur textul în vigoare de cel abrogat. Exemplul cel mai vizibil e TVA-ul: de la 1 august 2025, prin Legea nr. 141/2025, cota standard a crescut de la 19% la 21%, iar cotele reduse de 9% și 5% au fost înlocuite de cota redusă de 11% (art. 291 alin. (1) și (2) din Codul fiscal). Un model care propune 19% sau 9% pe o operațiune cu faptul generator după 1 august 2025 aplică o cotă care nu mai e în vigoare. Excepțiile le stabilești tu, nu modelul: cota e cea de la data faptului generator (art. 291 alin. (4) și (5)), iar Legea nr. 141/2025 a păstrat 9% pentru anumite locuințe până la 31 iulie 2026.
Același risc apare la plafoanele neimpozabile și la regulile de capital social. Regula de lucru: cotele și plafoanele nu le ceri modelului, i le dai tu, din forma consolidată a actului, cu data la care ai verificat-o.
TVA: cota, baza și momentul
La TVA, modelul poate greși trei lucruri diferite: cota, baza de impozitare și momentul exigibilității. Leasingul e un exemplu bun. Transmiterea folosinței unui bun într-un contract de leasing e prestare de servicii (art. 271 alin. (3) lit. a) din Codul fiscal), iar faptul generator intervine la fiecare dată prevăzută în contract pentru plata ratei (art. 281 alin. (8)). Un model care tratează intrarea utilajului ca pe o cumpărare și înregistrează TVA-ul pe valoarea întreagă a bunului, în luna recepției, a greșit și momentul, și baza.
Baza de impozitare a fiecărei rate o iei de pe factura locatorului, nu o recalculează modelul. Ce intră în bază (rata de capital, dobânda, alte costuri facturate) rezultă din contract și din factură, nu dintr-o regulă pe care modelul pretinde că o știe.
Confuzii de clasă: imobilizare sau cheltuială
A patra categorie e cea mai scumpă, pentru că se propagă: o imobilizare înregistrată pe cheltuieli strică și rezultatul lunii, și amortizarea anilor următori. Două cazuri tipice:
- rata de leasing financiar pusă pe 612 „Cheltuieli cu redevențele, locațiile de gestiune și chiriile”: la leasingul financiar, bunul intră în imobilizările locatarului, iar ratele sting datoria din 167 (detaliat în exemplul 2);
- bunul sub pragul de capitalizare: pragul de 5.000 lei din art. 28 alin. (2) lit. b) din Codul fiscal definește mijlocul fix amortizabil din punct de vedere fiscal. Ce capitalizezi contabil și pe ce durate amortizezi stabilește politica ta contabilă, pe care modelul n-o cunoaște dacă nu i-o dai.
Cum formulezi cererea: cinci blocuri de context
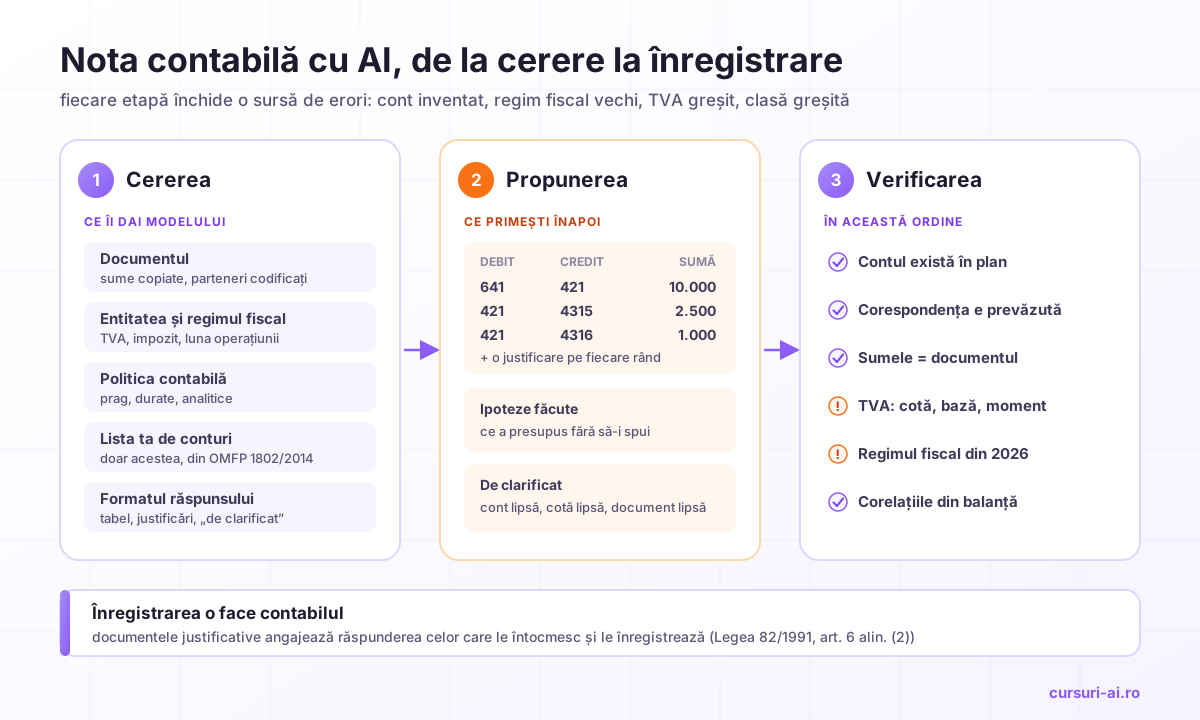
O cerere bună pentru o notă contabilă are cinci blocuri. Fiecare închide una dintre ușile prin care intră erorile de mai sus.
- Documentul, cu datele copiate din el, nu povestite: tipul (factură, contract, stat de salarii, hotărâre), data, sumele, cota de TVA înscrisă, termenele. Partenerii se codifică.
- Entitatea și regimul fiscal: plătitor de TVA sau nu, perioada fiscală, impozit pe profit sau pe veniturile microîntreprinderilor, anul și luna operațiunii.
- Politica contabilă: pragul de capitalizare, metodele și duratele de amortizare, analiticele folosite, dacă ții dobânzile viitoare de leasing în 8051.
- Planul de conturi: lista conturilor tale, extrasă din program, cu simbol și denumire, plus instrucțiunea de a nu folosi alte conturi.
- Formatul răspunsului: tabel cu o justificare pe fiecare rând, lista ipotezelor făcute și un rând „de clarificat” pentru tot ce nu reiese din date.
Un șablon care pune cele cinci blocuri în ordine:
Rol: contabil care propune note contabile pentru verificare.
Nu înregistrezi nimic; propui și justifici.

1. Document (date copiate, parteneri codificați):
   [tip, număr, dată, sume, cota TVA înscrisă, termene]
2. Entitatea: plătitoare de TVA, perioadă fiscală lunară,
   impozit pe profit. Operațiunea: octombrie 2026.
3. Politica contabilă: [prag de capitalizare, durate,
   analitice, 8051 da/nu]
4. Plan de conturi: folosește DOAR conturile din lista
   atașată (simbol + denumire, OMFP 1802/2014).
   Dacă ai nevoie de un cont care nu e în listă, scrie
   „cont lipsă” și explică de ce, nu inventa simbolul.
5. Reguli:
   - sumele le iei doar din document; nu calcula TVA
     dacă suma de TVA e înscrisă pe document;
   - nu folosi cote sau plafoane din memorie; dacă îți
     lipsește o cotă, scrie „de clarificat”;
   - nu cita articole de lege sau puncte din ordin dacă
     nu le ai în textul primit.
Format: tabel Nr | Cont debitor | Cont creditor | Sumă |
Justificare. Apoi: „Ipoteze făcute” și „De clarificat”.
Regula despre citări are un motiv practic. Un model poate atașa unei note corecte un articol de lege greșit, cu număr plauzibil, iar o trimitere falsă într-un dosar de lucru e mai greu de prins decât un cont greșit. Dacă vrei temeiuri, i le dai tu, în text, și îi ceri să le folosească doar pe acelea.
Lista de verificare pentru nota propusă
Propunerea modelului e un draft de verificat, cu aceeași rigoare ca nota unui coleg nou. Ordinea de mai jos merge de la ce se verifică mecanic la ce cere judecată.
| Verificare | Ce cauți | Unde verifici |
|---|---|---|
| Contul există | simbolul și denumirea coincid cu planul de conturi | OMFP 1802/2014, pct. 594, în forma consolidată la zi |
| Corespondența e prevăzută | contul debitat apare în funcțiunea contului creditat (și invers) | capitolul despre funcțiunea conturilor din același ordin |
| Echilibrul și sumele | total debit = total credit = sumele din document | documentul justificativ |
| TVA | cota (21% sau 11%), baza și suma de pe document, momentul exigibilității | Codul fiscal, art. 281 și 291; factura |
| Regimul fiscal 2026 | cotele de contribuții, plafoanele, deductibilitatea | Codul fiscal, forma consolidată |
| Corelațiile | soldurile pe care le lasă nota, la sfârșitul lunii | balanța de verificare |
| Ipotezele modelului | ce a presupus fără să-i spui | lista „Ipoteze făcute” din răspuns |
A doua verificare e cea mai utilă și cea mai ușor de sărit. Funcțiunea contului 404 „Furnizori de imobilizări”, de exemplu, prevede explicit creditarea lui cu „obligația de plată a ratelor pe baza facturilor emise de locator, în cazul leasingului financiar, și a dobânzii aferente (167, 666)”. Dacă modelul propune o corespondență care nu apare nicăieri în funcțiunea conturilor, ai motiv să te oprești.
Corelațiile pe care trebuie să le respecte soldurile la sfârșitul lunii (TVA cu D300, salariile cu D112, 371 cu 378 și 4428) sunt luate pe rând în ghidul despre corelațiile din balanța de verificare. Nota contabilă e locul unde le previi; balanța, locul unde le prinzi.
Iar decizia finală rămâne la om, și nu din prudență: Legea contabilității nr. 82/1991, la art. 6 alin. (2), spune că documentele justificative angajează răspunderea celor care le-au întocmit, vizat și aprobat, precum și a celor care le-au înregistrat în contabilitate.
Patru monografii lucrate, verificate pe sursă
Exemplele sunt fictive și simplificate: o societate plătitoare de TVA, cu perioadă fiscală lunară, plătitoare de impozit pe profit, care aplică OMFP 1802/2014. Conturile și corespondențele sunt verificate pe funcțiunea conturilor din ordin, în forma consolidată la 13.10.2026, iar cotele și regulile fiscale, pe Codul fiscal în forma actualizată publicată de ANAF.
1. Salarii: un angajat cu 10.000 lei brut, octombrie 2026
Datele pe care i le dai modelului: un salariat cu normă întreagă, funcția de bază la firmă, 10.000 lei brut, condiții normale de muncă, fără persoane în întreținere și fără copii pentru care s-ar acorda deducerea suplimentară, fără alte rețineri. Cotele le scrii tu în cerere: CAS 25% (art. 138 lit. a) din Codul fiscal), CASS 10% (art. 156), impozit pe venit 10% (art. 64 alin. (1) lit. b) și art. 78 alin. (2) lit. a)), contribuția asiguratorie pentru muncă 2,25% (art. 220^3 alin. (1)).
| Nr | Cont debitor | Cont creditor | Sumă (lei) | Explicație |
|---|---|---|---|---|
| 1 | 641 Cheltuieli cu salariile personalului | 421 Personal - salarii datorate | 10.000 | salariul brut |
| 2 | 421 | 4315 Contribuția de asigurări sociale | 2.500 | CAS 25% reținut |
| 3 | 421 | 4316 Contribuția de asigurări sociale de sănătate | 1.000 | CASS 10% reținut |
| 4 | 421 | 444 Impozitul pe venituri de natura salariilor | 650 | 10% × (10.000 − 2.500 − 1.000) |
| 5 | 6461 Cheltuieli privind contribuția asiguratorie pentru muncă corespunzătoare salariaților | 436 Contribuția asiguratorie pentru muncă | 225 | 2,25% × 10.000 |
| 6 | 421 | 5121 Conturi la bănci în lei | 5.850 | plata salariului net |
Ce verifici în propunerea modelului:
- Baza impozitului. Impozitul se aplică pe venitul net după contribuții (art. 78 alin. (2) lit. a)), nu pe brut. Un model care greșește baza scrie 1.000 lei în loc de 650.
- Deducerea personală. Deducerea de bază se acordă doar până la un venit brut de 2.000 lei peste salariul minim (art. 77 alin. (3)); la 10.000 lei nu se aplică. Deducerea suplimentară pentru copiii înscriși într-o unitate de învățământ se acordă însă indiferent de nivelul salariului (art. 77 alin. (10) lit. b)), de aceea situația personală a salariatului o dai tu, nu o presupune modelul.
- Cine suportă ce. CAS și CASS se rețin din brut (rândurile 2 și 3); din contribuții, angajatorul suportă doar CAM, pe 6461 și 436. Costul total pentru firmă e 10.225 lei.
- Corelația. Rândul 6 lasă 421 fără sold; 4315, 4316, 436 și 444 rămân cu obligațiile din D112 până la plată.
Statul de salarii nu intră în model cu nume și CNP. Pentru propunerea notei, modelul are nevoie doar de totaluri.
2. Leasing financiar pentru un utilaj
Operațiunea: firma preia în leasing financiar un echipament tehnologic. Valoarea finanțată, fără TVA, e de 60.000 lei, dobânda totală din scadențar e de 7.200 lei, iar prima factură de rată conține 1.550 lei capital și 250 lei dobândă, plus TVA-ul înscris de locator.
Cadrul contabil e în OMFP 1802/2014. Un contract e leasing financiar dacă îndeplinește cel puțin una dintre condițiile de la pct. 213 alin. (2), de exemplu transferul proprietății până la sfârșitul contractului. Bunul se amortizează de locatar (pct. 214 alin. (1)), iar dobânda aferentă perioadelor viitoare se ține în afara bilanțului, în 8051 „Dobânzi de plătit” (pct. 215 alin. (2)). Fiscal, utilizatorul e tratat ca proprietar și deduce amortizarea și dobânda (art. 29 alin. (1)–(3) din Codul fiscal).
| Nr | Cont debitor | Cont creditor | Sumă (lei) | Explicație |
|---|---|---|---|---|
| 1 | 2131 Echipamente tehnologice (mașini, utilaje și instalații de lucru) | 167 Alte împrumuturi și datorii asimilate | 60.000 | intrarea bunului (exemplu fără avans; cu avans, valoarea de intrare îl include) |
| 2 | 8051 Dobânzi de plătit (în afara bilanțului) | – | 7.200 | dobânda viitoare din scadențar |
| 3 | % | 404 Furnizori de imobilizări | total factură | factura primei rate: |
| 167 | 1.550 | componenta de capital | ||
| 666 Cheltuieli privind dobânzile | 250 | dobânda ratei | ||
| 4426 TVA deductibilă | TVA de pe factură | suma înscrisă de locator | ||
| 4 | – | 8051 (în afara bilanțului) | 250 | dobânda trecută pe cheltuieli |
| 5 | 404 | 5121 | total factură | plata ratei |
| 6 | 6811 Cheltuieli de exploatare privind amortizarea imobilizărilor | 2813 Amortizarea instalațiilor și mijloacelor de transport | după politică | amortizarea lunară |
Ce verifici în propunerea modelului:
- Clasa. Bunul intră pe 2131 în corespondență cu 167, nu pe cheltuieli. Funcțiunea contului 213 prevede explicit „valoarea instalațiilor tehnice și a mijloacelor de transport primite în regim de leasing financiar (167)”.
- TVA-ul la recepție. La intrarea bunului nu se înregistrează TVA. TVA-ul vine cu fiecare factură de rată, la data de plată din contract (art. 281 alin. (8)).
- Corespondența ratei. Funcțiunea contului 404 prevede creditarea lui cu ratele de leasing financiar „și a dobânzii aferente (167, 666)”, iar funcțiunea lui 666 prevede „dobânda datorată pentru ratele de leasing financiar (404)”. Un 612 pe rândul 3 e semnalul unei confuzii cu leasingul operațional.
- Contractul în valută. Dacă ratele sunt în euro, datoria din 167 se reevaluează la finele lunii, cu diferențele pe 665 sau 765, potrivit funcțiunii contului 167. Dacă datoria e în lei, dar se decontează la cursul unei valute (cazul frecvent la leasing), diferențele merg pe 668 sau 768, tot după funcțiunea contului 167. Modelul trebuie să primească și cursul, nu să-l presupună.
3. Majorarea capitalului social la 5.000 lei
Contextul din 2026: prin art. VI din Legea nr. 239/2025 (Monitorul Oficial nr. 1160 din 15 decembrie 2025), capitalul social minim al unui SRL care a raportat în exercițiul precedent o cifră de afaceri netă de peste 400.000 lei e de 5.000 lei, iar pentru SRL-urile nou-înființate, de 500 lei. Alin. (3) al aceluiași articol spune că valoarea minimă se majorează până la finalul exercițiului financiar următor celui în care se constată creșterea cifrei de afaceri nete.
Operațiunea din exemplu: un SRL cu capital social de 200 lei, cu cifra de afaceri netă din 2025 peste prag, își majorează capitalul la 5.000 lei. Asociatul unic subscrie 4.800 lei în numerar și îi virează în contul firmei.
| Nr | Cont debitor | Cont creditor | Sumă (lei) | Explicație |
|---|---|---|---|---|
| 1 | 456 Decontări cu acționarii/asociații privind capitalul | 1011 Capital subscris nevărsat | 4.800 | capitalul subscris, la data hotărârii |
| 2 | 5121 Conturi la bănci în lei | 456 | 4.800 | vărsarea aportului în bancă |
| 3 | 1011 | 1012 Capital subscris vărsat | 4.800 | capitalul devenit vărsat |
Ce verifici în propunerea modelului:
- Ordinea. 456 se debitează cu capitalul subscris și se creditează cu sumele depuse ca aport în numerar (funcțiunea contului 456 din OMFP 1802/2014). Un model care sare direct la 5121 = 1012 a pierdut pasul de subscriere și urma creanței față de asociat.
- Soldul lui 456. După rândul 2, 456 trebuie să fie zero. Un sold debitor rămas înseamnă capital subscris și nevărsat.
- Termenul. Nu-l ceri modelului. Îl stabilești din alin. (3) și (6) ale art. VI din Legea nr. 239/2025 (pentru SRL-urile deja înregistrate, cel târziu la 2 ani de la intrarea în vigoare a legii), pe situațiile financiare ale firmei. Până la 31 decembrie 2026, tariful de publicare în Monitorul Oficial pentru o majorare făcută doar în acest scop e redus cu 50% (alin. (7)). Comunicările ONRC sau ale altor autorități le citești la sursă. Interpretările publicate despre momentul de la care curge termenul nu coincid, iar un model va alege una fără să-ți spună.
- Ce nu e în monografie. Hotărârea asociatului, actul constitutiv actualizat și mențiunea la registrul comerțului sunt pași juridici. Modelul poate face lista lor, dar nu înlocuiește verificarea cerințelor la registrul comerțului.
4. Clauza de mobilitate: regimul fiscal, înaintea notei
Aici erorile nu sunt la conturi, ci la împărțirea sumei între partea neimpozabilă și cea impozabilă. Codul fiscal, art. 76 alin. (4^1) lit. a), spune că prestațiile suplimentare primite de salariați în baza clauzei de mobilitate nu reprezintă venit impozabil în limita a 2,5 ori nivelul legal al indemnizației de delegare sau detașare stabilit prin hotărâre a Guvernului pentru personalul autorităților și instituțiilor publice, iar plafonul lunar, cumulat cu celelalte venituri de la alin. (4^1) (hrană, cazare, servicii turistice, contribuții la pensii facultative și altele), e de cel mult 33% din salariul de bază corespunzător locului de muncă ocupat. Ordinea în care veniturile intră în plafon o stabilește angajatorul (alin. (4^2)).
Calculul pentru un salariat cu salariul de bază de 6.000 lei și prestații de mobilitate de 2.500 lei într-o lună:
- plafonul de 33%: 6.000 × 33% = 1.980 lei pe lună, pentru toate veniturile de la alin. (4^1) la un loc (dacă salariatul primește și hrană sau alte beneficii din listă, spațiul rămas pentru mobilitate e mai mic);
- limita de 2,5 ori nivelul legal al indemnizației de delegare sau detașare: modul de calcul îl iei din normele metodologice ale Codului fiscal, iar nivelul în lei din hotărârea de Guvern în vigoare, nu din model;
- partea neimpozabilă e cea care încape în ambele limite; restul e venit de natură salarială.
Ce depășește limitele intră în venitul impozabil (art. 76 alin. (2) lit. k^1)). În limită, suma nu intră nici în baza CAS (art. 142 lit. aa^1)), nici în cea de CASS (art. 157 alin. (2)); partea peste limite intră în baza CASS (art. 157 alin. (1) lit. u)), iar pentru CAS, art. 142 exclude din bază doar suma din limită. Un model fără aceste date presupune o singură limită sau nicio limită. Cu ele, îți poate arăta formula pas cu pas, iar tu o verifici pe statul de salarii.
Lecția exemplului: la operațiunile cu regim fiscal special, ceri întâi modelului împărțirea sumei, cu formula, și abia apoi nota contabilă, pe conturile din politica ta.
Loturi de note: extrase bancare și facturi
Căutarea „note contabile generate de AI pe baza facturii” descrie, de obicei, un lot: zeci de facturi sau un extras bancar întreg. Regula se schimbă puțin. Datele vin din document, extrase structurat (pentru facturile din e-Factura, din XML, nu din PDF), iar modelul doar propune conturile. Pipeline-ul complet, cu validări deterministe pe CUI, TVA și totaluri, e descris în ghidul despre extragerea datelor din documente cu LLM.
Pe lot, verificarea rând cu rând devine verificare pe totaluri și pe eșantion: suma notelor propuse = totalul extrasului, numărul de rânduri = numărul de tranzacții, iar câteva note alese la întâmplare se verifică pe document. Protocolul pentru orice tabel produs de un model (recalcul, eșantion, contra-întrebare) e lecția „Protocolul de verificare în 5 pași: sanity-check, eșantion, recalcul, contra-întrebare” din cursul Analiză de Date cu AI fără Cod.
Ce nu pui într-un chatbot public
Pentru o notă contabilă, modelul are nevoie de tipul operațiunii, de sume și de conturi. Nu are nevoie de identitatea nimănui. Principiul reducerii la minimum a datelor din GDPR (art. 5 alin. (1) lit. c)) spune același lucru, în termeni juridici: datele sunt limitate la ce e necesar scopului.
Practic, nu intră într-un asistent AI public:
- CNP-uri, nume de salariați și salarii individuale nominale: pentru exemplul 1, totalurile ajung;
- datele clienților cabinetului: denumiri, CUI-uri, contracte, relații comerciale; partenerii se codifică;
- documente întregi când ai nevoie doar de câteva câmpuri din ele;
- informațiile pe care le ai sub obligația de confidențialitate față de client, din contract și din regulile profesiei.
Înainte să lucrezi cu o unealtă pe datele cabinetului, verifici în contract și în setări dacă furnizorul folosește conversațiile pentru antrenare și cât le păstrează, iar acolo unde unealta prelucrează date personale în numele tău, ai nevoie de un contract cu persoana împuternicită (art. 28 GDPR). Cum se construiește lista datelor interzise și cine o aplică într-o firmă e tratat în lecția „Lista Roșie: Categoriile de Date Care Nu Intră Niciodată în Tool-uri Neaprobate” din cursul Politică de Utilizare AI și Securitatea Datelor în Companie.
Întrebări frecvente
Pot folosi ChatGPT sau alt model AI pentru note contabile? Da, ca să propună nota și justificarea ei, nu ca să înregistreze. Îi dai documentul, regimul fiscal, politica contabilă și lista ta de conturi, îi interzici conturile și cotele din afara listei, apoi verifici fiecare rând pe planul de conturi din OMFP 1802/2014 și pe Codul fiscal în forma la zi. Răspunderea pentru înregistrare rămâne a celui care o face (Legea 82/1991, art. 6 alin. (2)).
Ce este o monografie contabilă? Succesiunea de note contabile pentru o operațiune urmărită de la început la sfârșit, de exemplu subscrierea, vărsarea și înregistrarea unei majorări de capital. Monografiile din culegeri și de pe portaluri sunt interpretări ale autorilor lor; norma rămâne planul de conturi și funcțiunea conturilor din OMFP 1802/2014.
Ce cotă de TVA aplic în notele contabile din 2026? Cota standard e 21%, iar cota redusă e 11%, pentru bunurile și serviciile enumerate la art. 291 alin. (2) din Codul fiscal, în vigoare de la 1 august 2025 prin Legea nr. 141/2025. Dacă un model propune 19%, 9% sau 5% pe o operațiune cu faptul generator după 1 august 2025, aplică o cotă care nu mai e în vigoare; excepțiile (faptul generator anterior, locuințele cu 9% până la 31 iulie 2026) le verifici tu.
Cum se înregistrează leasingul financiar la utilizator? Bunul intră în imobilizări în corespondență cu 167, dobânda viitoare se ține în 8051, iar fiecare factură de rată se înregistrează prin creditul 404, cu capitalul pe 167, dobânda pe 666 și TVA-ul de pe factură pe 4426. Utilizatorul amortizează bunul și deduce amortizarea și dobânda (art. 29 din Codul fiscal), dobânda rămânând supusă regulilor generale de limitare a costurilor îndatorării.
Cum verific rapid o notă contabilă propusă de AI? În ordinea: contul există în plan cu aceeași denumire, corespondența apare în funcțiunea conturilor, debitul egalează creditul și sumele din document, TVA-ul are cota, baza și momentul corecte, regimul fiscal e cel din 2026, iar ipotezele modelului sunt scrise și acceptate de tine.
Concluzie
Un model AI scrie note contabile repede și convingător, dar nu știe ce plan de conturi folosești, ce lege e în vigoare în luna operațiunii și ce a decis firma în politica ei contabilă. Toate trei i le dai tu, în cerere, împreună cu documentul și cu interdicția de a inventa conturi, cote sau temeiuri. Verificarea are o ordine fixă: contul, corespondența din funcțiunea conturilor, sumele, TVA-ul, regimul fiscal, corelațiile. Cele patru exemple arată unde se ascund erorile scumpe: în baza impozitului pe salarii, în clasa bunului luat în leasing, în pașii unei majorări de capital și în plafoanele clauzei de mobilitate. Nota o propune modelul; înregistrarea și răspunderea rămân ale contabilului.
Surse și resurse oficiale
- OMFP nr. 1802/2014, forma consolidată la 13.10.2026: pct. 213–215 (leasingul), pct. 594 (Planul de conturi general) și funcțiunea conturilor 101, 167, 213, 404, 421, 431, 444, 456, 666, 8051 și conturile 436, 6461, 2131, 2813, 6811 din plan
- Codul fiscal (Legea nr. 227/2015), forma actualizată publicată de ANAF: art. 28, 29, 64, 76, 77, 78, 138, 142, 156, 157, 220^3, 271, 281, 291
- ANAF, modificările aduse Codului fiscal prin Legea nr. 141/2025 (cotele de TVA de la 1 august 2025)
- Legea societăților nr. 31/1990, forma consolidată, cu nota privind art. VI din Legea nr. 239/2025
- Regulamentul (UE) 2016/679 (GDPR), art. 5 și 28, pe EUR-Lex
- Legea contabilității nr. 82/1991, forma consolidată la 04.02.2025, art. 6 alin. (2), pe portalul legislativ al Ministerului Justiției
Articol informativ, nu consultanță contabilă sau fiscală. Verificat la 5 noiembrie 2026 pe formele consolidate de pe portalul legislativ al Ministerului Justiției (OMFP 1802/2014 la 13.10.2026, Legea 31/1990 la 18.12.2025, Legea 82/1991 la 04.02.2025) și pe Codul fiscal actualizat publicat de ANAF. Exemplele sunt fictive și simplificate. Pentru situația concretă a unei firme, decizia aparține contabilului, expertului contabil sau consultantului fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.