Dividendele interimare din 2026 sunt primele impozitate cu 16%, iar Legea nr. 239/2025 a adăugat interdicții și amenzi noi pentru firmele care le distribuie. Un SRL care vrea să distribuie în trimestrul IV are de legat trei piese: situația financiară interimară, hotărârea asociaților și calculul impozitului și al CASS, plus regularizarea pe situațiile anuale. Mai jos le iei pe rând, pe textul de lege în vigoare la 8 noiembrie 2026, cu un exemplu numeric, monografia contabilă și rolul unui asistent AI: verificator al dosarului, nu sursă de cote.
Ce spune legea despre dividendele interimare
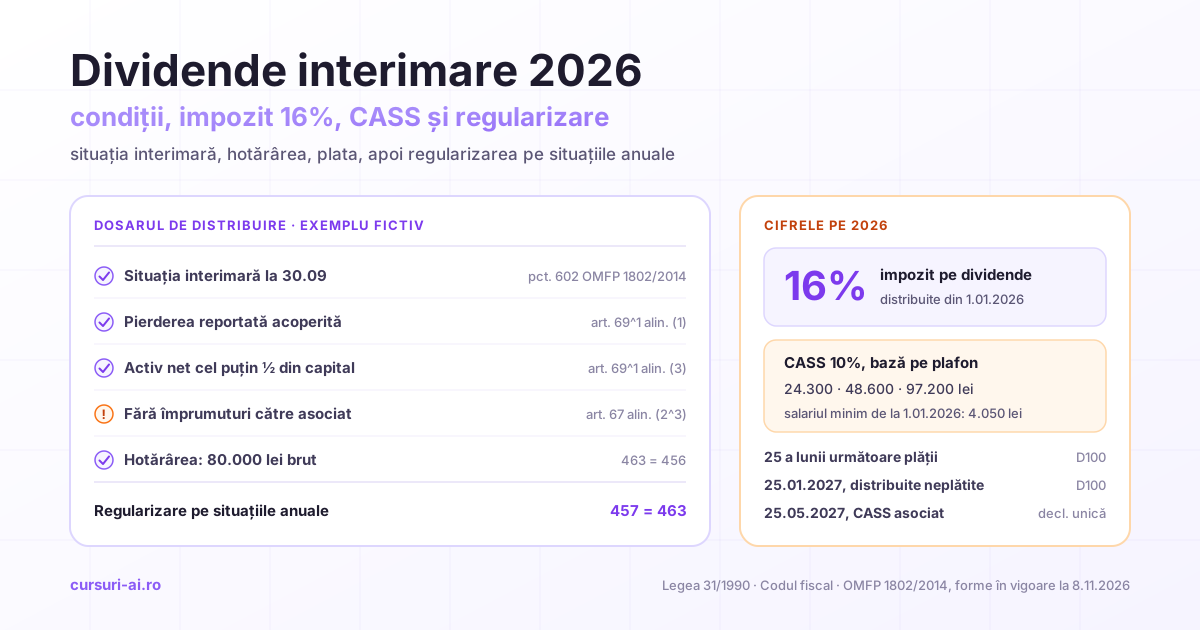
Temeiul e art. 67 din Legea societăților nr. 31/1990, nu un articol separat. Alin. (2) spune că dividendele se distribuie proporțional cu cota de participare la capitalul social vărsat, „opțional trimestrial pe baza situațiilor financiare interimare și anual, după regularizarea efectuată prin situațiile financiare anuale, dacă prin actul constitutiv nu se prevede altfel”. Plata diferențelor rezultate din regularizare se face în 60 de zile de la aprobarea situațiilor anuale.
Celelalte condiții stau în articolele vecine, iar hotărârea trebuie să le treacă pe toate:
- profit determinat potrivit legii: „Nu se vor putea distribui dividende decât din profituri determinate potrivit legii” (art. 67 alin. (3));
- activul net: dacă se constată o pierdere a activului net, capitalul trebuie reîntregit sau redus înainte de orice distribuire de profit (art. 69);
- pierderea reportată: dacă firma are profit în exercițiul curent, dar înregistrează pierdere contabilă reportată, din profitul exercițiului curent se distribuie numai după constituirea rezervelor legale, acoperirea pierderii contabile reportate și constituirea rezervelor statutare (art. 69^1 alin. (1), introdus prin Legea nr. 239/2025);
- activul net sub jumătate din capital pe situațiile interimare aprobate: fără reîntregire, nu se distribuie dividende interimare (art. 69^1 alin. (3));
- actul constitutiv: distribuirea trimestrială e o opțiune pe care actul constitutiv o poate exclude.
Ce a adăugat Legea nr. 239/2025
De la 18 decembrie 2025, art. 67 are patru alineate noi. Pentru distribuirile interimare contează trei:
- alin. (2^3): societățile care distribuie trimestrial dividende nu pot acorda asociaților sau altor persoane afiliate împrumuturi „până la regularizarea diferențelor rezultate din distribuirea dividendelor în cursul anului”; ANAF a precizat, în comunicatul din 13 mai 2026, că interdicția ține până la aprobarea situațiilor financiare anuale;
- alin. (2^5): la încălcare, societatea și asociatul care a primit dividende interimare neregularizate răspund solidar pentru obligațiile bugetare restante, în limita sumelor împrumutate;
- alin. (2^6): contravenție, cu amendă de la 10.000 la 200.000 lei, aplicată de ANAF; potrivit art. XXV din Legea nr. 239/2025, contravenientul nu poate plăti jumătate din minim.
Situația financiară interimară: ce conține și ce verifici
OMFP nr. 1802/2014, la pct. 602, spune că entitatea care a optat pentru repartizarea trimestrială întocmește situații interimare formate din bilanț și cont de profit și pierdere, cu aceeași structură ca cele anuale, cu veniturile și cheltuielile stabilite cumulat de la începutul exercițiului până la finele trimestrului respectiv. Se folosesc politicile contabile aplicate la acea dată, iar situațiile sunt însoțite de politicile contabile semnificative.
Pct. 602 nu prevede o metodă simplificată pentru interimar, așa că, în practică, profitul de la 30 septembrie trebuie să includă amortizarea lunilor scurse, ajustările cerute de politica contabilă, cheltuielile angajate și nefacturate și impozitul perioadei. Un profit interimar umflat de cheltuieli neînregistrate e unul dintre motivele frecvente pentru care dividendele interimare ies mai mari decât profitul anual.
| Verificare | Ce cauți | Sursa |
|---|---|---|
| Opțiunea | actul constitutiv nu exclude distribuirea trimestrială | art. 67 alin. (2) din Legea 31/1990 |
| Situația interimară | bilanț + cont de profit și pierdere, cumulat de la 1 ianuarie; aprobată | pct. 602 din OMFP 1802/2014; aprobarea: art. 69^1 alin. (3) |
| Profitul distribuibil | profit net interimar determinat potrivit legii | art. 67 alin. (3) |
| Pierderea reportată | dacă există: rezervele legale, acoperirea pierderii și rezervele statutare, înainte de distribuire | art. 69^1 alin. (1) |
| Activul net | cel puțin jumătate din capitalul social subscris | art. 69, art. 69^1 alin. (3) |
| Împrumuturi către asociați | niciunul după distribuire, până la regularizare | art. 67 alin. (2^3) |
| Hotărârea | suma brută, cota fiecărui asociat, data și termenul de plată | art. 67 alin. (2) |
Tabelul e și un bun prompt de verificare: îl dai unui model AI cu cifrele și textul articolelor, iar el îți arată ce rând nu are acoperire în documente. Calculul impozitului pe dividende din 2026, cu verificarea critică a cotei și a plafonului de CASS, e lucrat în lecția „Tutorial Pas cu Pas: Cum Folosești ChatGPT și Claude în Contabilitatea Zilnică” din cursul AI în Finanțe și Contabilitate. Aici mergem mai departe, la dosarul complet și la regularizare.
Impozitul pe dividende în 2026: cota, reținerea, termenele
Cota e 16%, pentru persoanele fizice (art. 97 alin. (7) din Codul fiscal) și pentru persoanele juridice române care nu îndeplinesc condițiile de scutire (art. 43 alin. (2)). Modificarea vine din Legea nr. 141/2025 și se aplică, potrivit art. VII alin. (1) lit. a) (persoane juridice) și lit. c) (persoane fizice), „veniturilor din dividende distribuite începând cu data de 1 ianuarie 2026”. Contează distribuirea, nu plata. Pentru dividendele distribuite pe baza situațiilor interimare din 2025, art. VII alin. (2) păstrează cota de 10%, „fără recalcularea impozitului” după regularizarea pe situațiile anuale 2025.
Reținerea și termenul. La persoanele fizice, societatea calculează și reține impozitul „odată cu plata dividendelor” și îl virează până la data de 25 inclusiv a lunii următoare plății (art. 97 alin. (7)). La persoanele juridice române, termenul e același (art. 43 alin. (2)).
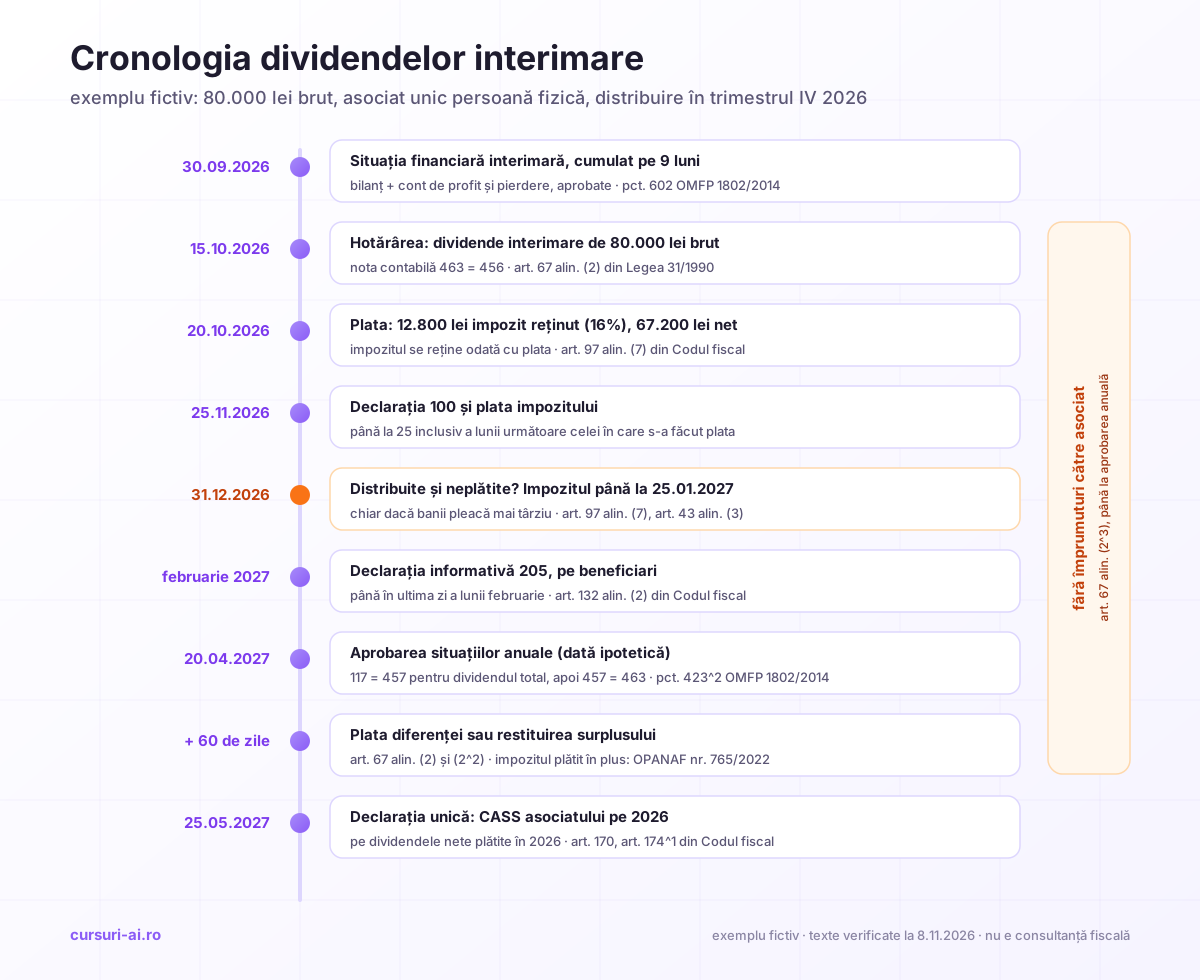
Dividende interimare distribuite și neplătite. Dacă dividendele distribuite nu au fost plătite până la sfârșitul anului în care s-a aprobat distribuirea, impozitul se plătește până la 25 ianuarie inclusiv a anului următor (art. 97 alin. (7); art. 43 alin. (3) pentru persoanele juridice). O distribuire hotărâtă în trimestrul IV 2026 și neplătită la 31 decembrie are termenul 25 ianuarie 2027, chiar dacă banii pleacă la asociat abia în primăvară.
Asociat persoană juridică română. Art. 43 alin. (4) scutește dividendele dacă, la data plății, beneficiarul deține cel puțin 10% din titlurile de participare de cel puțin un an și ambele societăți îndeplinesc condițiile de formă juridică și plătesc impozit pe profit „fără posibilitatea unei opțiuni sau exceptări”. Condițiile se verifică la data plății. Pentru dividendele distribuite și neplătite până la sfârșitul anului, termenul de 25 ianuarie nu se aplică dacă, în ultima zi a anului fiscal, sunt îndeplinite condițiile de la alin. (4) lit. a) și b) (art. 43 alin. (3), a doua teză).
Declarațiile. Impozitul se declară lunar în declarația 100 (formularul e anexa nr. 1 la OPANAF nr. 587/2016): instrucțiunile de completare (anexa nr. 4 la același ordin, reluate în modelul publicat acum de ANAF) enumeră „impozit pe veniturile din dividende distribuite persoanelor fizice” și „impozit pe dividende distribuite/plătite persoanelor juridice” și reiau termenul de 25 ianuarie pentru dividendele distribuite și neplătite. Pe beneficiari, plătitorul depune declarația informativă 205 până în ultima zi a lunii februarie a anului următor (art. 132 alin. (2)); pentru 2026, în februarie 2027.
CASS pe dividende în 2026: plafoanele și salariul minim de referință
Dividendele sunt venituri din investiții (art. 91 lit. a)), incluse în baza CASS prin art. 155 alin. (1) lit. g), cu cota de 10% (art. 156). Baza e un plafon (art. 170 alin. (3)): 6, 12 sau 24 de salarii minime brute, după cum veniturile cumulate din aceste categorii se încadrează între 6 și 12, între 12 și 24 sau peste 24 de salarii minime. Sub 6 salarii minime nu se datorează CASS pe aceste venituri (art. 170 alin. (2)).
Două detalii schimbă calculul:
- ce sumă intră în plafon: art. 170 alin. (4) lit. d) ia în calcul „dividendele plătite, diminuate cu impozitul reținut”. Contează plata și netul. Dividendele distribuite în 2026 și plătite în 2027 intră în CASS pe 2027;
- ce salariu minim folosești: art. 135^1 alin. (3) cere salariul minim „în vigoare la data de 1 ianuarie a anului de realizare a venitului”. La 1 ianuarie 2026 era în vigoare HG nr. 1.506/2024, cu 4.050 lei; HG nr. 146/2026 a stabilit 4.325 lei abia de la 1 iulie 2026, deci nu schimbă plafoanele pe 2026.
| Dividende nete plătite în 2026, în lei (cumulat cu celelalte venituri din art. 155 alin. (1) lit. c)–h)) | Baza CASS (lei) | CASS datorat (lei) |
|---|---|---|
| sub 24.300 | – | 0 |
| de la 24.300 la sub 48.600 | 24.300 | 2.430 |
| de la 48.600 la sub 97.200 | 48.600 | 4.860 |
| 97.200 sau peste | 97.200 | 9.720 |
CASS nu se reține de firmă. Asociatul o stabilește în declarația unică și o plătește până la 25 mai inclusiv a anului următor (art. 122 alin. (3) și art. 174 alin. (15), aplicabil prin art. 174^1 alin. (12)): pentru 2026, până la 25 mai 2027.
Exemplu lucrat: distribuire interimară în trimestrul IV 2026
Exemplul e fictiv și simplificat: SRL-ul Alfa plătește impozit pe profit și are un singur asociat, persoană fizică rezidentă, fără alte venituri din investiții în 2026. Actul constitutiv nu exclude distribuirea trimestrială, nu există pierdere reportată, iar activul net e peste jumătate din capital.
- Situația interimară la 30.09.2026, aprobată: profit net cumulat pe 9 luni de 120.000 lei.
- Hotărârea din 15.10.2026: dividende interimare de 80.000 lei brut.
- Plata pe 20.10.2026: impozit 16% × 80.000 = 12.800 lei reținut; asociatul primește 67.200 lei.
- Declarația 100 pe octombrie și plata impozitului: până la 25.11.2026.
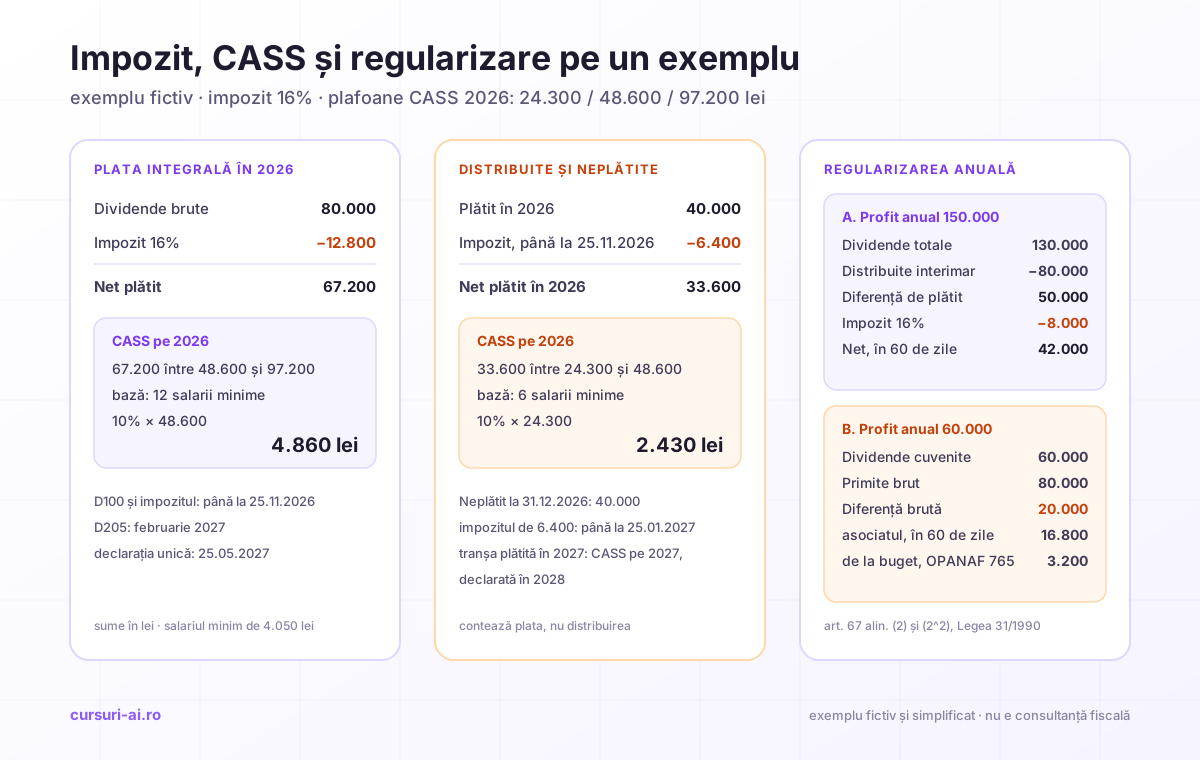
- CASS: 67.200 lei nete plătite în 2026, între 48.600 și 97.200 lei, deci baza 48.600 lei și CASS 4.860 lei, până la 25.05.2027.
- Declarația 205 pe 2026: până în ultima zi a lunii februarie 2027.
Varianta „distribuite și neplătite”. Aceeași hotărâre, dar pe 20.10.2026 se plătesc 40.000 lei, iar restul în martie 2027. Impozitul pe tranșa plătită (6.400 lei) se virează până la 25.11.2026, iar cel pe tranșa neplătită la 31 decembrie (tot 6.400 lei) până la 25.01.2027. În CASS pe 2026 intră doar 40.000 − 6.400 = 33.600 lei: baza 24.300 lei, CASS 2.430 lei. Tranșa din martie intră în calculul pe 2027. Data plății schimbă CASS-ul pe 2026, iar administratorul trebuie să vadă asta înainte de ordinul de plată.
Regularizarea la închiderea exercițiului
Situațiile anuale „vor evidenția dividendele atribuite parțial și vor regulariza diferențele rezultate” (art. 67 alin. (2^1)). Adunarea care aprobă situațiile pe 2026 hotărăște dividendul total, iar distribuirea interimară se scade din el. Continuăm exemplul, cu aprobarea pe 20.04.2027 (dată ipotetică).
Scenariul A: profitul anual acoperă distribuirea. Profitul net pe 2026 e de 150.000 lei, iar dividendele totale hotărâte, 130.000 lei. Diferența de 50.000 lei se plătește în cel mult 60 de zile (art. 67 alin. (2)), cu impozit de 8.000 lei și 42.000 lei net. După termen curge dobânda penalizatoare, dacă actul constitutiv sau hotărârea nu prevăd una mai mare.
Scenariul B: dividendele interimare depășesc profitul anual. Cheltuielile și ajustările din trimestrul IV coboară profitul net pe 2026 la 60.000 lei. Presupunând că tot profitul e distribuibil, dividendele cuvenite sunt 60.000 lei, iar asociatul a primit 80.000 brut. Diferența brută e de 20.000 lei.
Din cei 20.000 lei, 16.800 au ajuns la asociat și 3.200 la buget. Restituirea datorată de asociat se achită societății în 60 de zile de la aprobarea situațiilor anuale, apoi curge dobânda penalizatoare (art. 67 alin. (2^2)). Pentru partea de la buget există OPANAF nr. 765/2022, care se aplică numai după restituirea de către asociat: după ce asociatul restituie dividendele, plătitorul corectează impozitul printr-o declarație rectificativă, apoi depune „Declarația de regularizare/Cererea de restituire a impozitului pe dividende”, în termenul de prescripție de 5 ani. Pct. 12 din procedură o aplică și dividendelor interimare distribuite și neplătite pentru care rezultă impozit plătit în plus.
Cum se corectează CASS-ul asociatului care restituie în 2027 dividende plătite în 2026 nu e reglementat explicit în articolele citate: e o întrebare pentru expertul contabil, nu pentru un model AI.
Monografia contabilă a dividendelor interimare
OMFP nr. 1802/2014, în forma consolidată la 13.10.2026, are puncte dedicate (pct. 423^1–423^3) și conturi introduse special: 463 „Creanțe reprezentând dividende repartizate în cursul exercițiului financiar” (Ordinul nr. 3.067/2018) și, la beneficiarul persoană juridică, 467 „Datorii aferente distribuirilor interimare de dividende” (Ordinul nr. 4.291/2022). Metoda generală, cum ceri unui model o monografie și cum verifici fiecare rând pe funcțiunea conturilor, e în ghidul despre note contabile și monografii cu AI. Aici o aplicăm pe scenariul A.
| Nr | Data | Cont debitor | Cont creditor | Sumă (lei) | Explicație |
|---|---|---|---|---|---|
| 1 | 15.10.2026 | 463 Creanțe reprezentând dividende repartizate în cursul exercițiului financiar | 456 Decontări cu acționarii/asociații privind capitalul | 80.000 | distribuirea interimară (pct. 423^1) |
| 2 | 20.10.2026 | 456 | 446 Alte impozite, taxe și vărsăminte asimilate | 12.800 | impozitul de 16% reținut |
| 3 | 20.10.2026 | 456 | 5121 Conturi la bănci în lei | 67.200 | dividendul net plătit |
| 4 | 25.11.2026 | 446 | 5121 | 12.800 | virarea impozitului |
| 5 | început 2027 | 121 Profit sau pierdere | 117 Rezultatul reportat | 150.000 | profitul 2026 în rezultatul reportat |
| 6 | 20.04.2027 | 117 | 457 Dividende de plată | 130.000 | dividendele totale pe 2026 |
| 7 | 20.04.2027 | 457 | 463 | 80.000 | regularizarea interimarului (pct. 423^2) |
| 8 | la plată | 457 | 446 | 8.000 | impozitul pe diferență |
| 9 | la plată | 457 | 5121 | 42.000 | diferența netă plătită |
Ce verifici în propunerea unui model:
- Rândurile 1 și 7 sunt articolele scrise explicit în ordin. Un model care înregistrează distribuirea interimară direct pe 117 = 457, în cursul anului, a sărit peste 463 și a „aprobat” un profit încă neaprobat.
- Rândurile 2 și 3 pornesc din datoria față de asociat din 456: ordinul dă explicit doar rândul 1, iar reținerea și plata din 456 sunt practica ce decurge din el.
- Rândurile 5, 6 și 8 urmează funcțiunile conturilor: 117 se creditează cu profitul exercițiului încheiat (121) și se debitează cu profitul repartizat (106, 117, 446, 457); 446 se creditează cu „impozitul pe dividende datorat (457)”.
- Soldul lui 463 trebuie să fie zero după rândul 7. În scenariul B rămâne un sold debitor de 20.000 lei, restituirea datorată de asociat; funcțiunea contului îl creditează cu „sumele încasate reprezentând restituiri de dividende datorate, conform legii (512, 531)”. Cum separi impozitul de recuperat de la buget (de exemplu, pe un analitic al 4482 „Alte creanțe privind bugetul statului”) e o alegere de politică contabilă pe care o documentezi, nu o regulă din ordin.
La beneficiarul persoană juridică, pct. 423^3 cere 461 = 467, iar la regularizare 461 = 761 și 467 = 461.
Cum folosești AI-ul ca verificator, nu ca sursă de cote
Un model de limbaj nu știe ce lege e în vigoare azi: poate răspunde cu 10% la impozitul pe dividende, cu plafoane CASS la alt salariu minim sau cu un „art. 67^1” inexistent. Cotele, plafoanele și textul articolelor i le dai tu; lui îi ceri verificarea coerenței.
Prompt 1, verificarea dosarului:
Rol: verificator al unui dosar de dividende interimare.
Nu dai sfaturi fiscale; verifici coerența.

Îți dau: (1) textul art. 67 alin. (2), (3), (2^3), art. 69
și art. 69^1 din Legea 31/1990; (2) din situația la
30.09.2026: profit net cumulat, rezultat reportat,
capitaluri proprii, capital social; (3) proiectul hotărârii;
(4) împrumuturile curente între firmă și asociat.

Pentru fiecare condiție din text: îndeplinită / neîndeplinită /
nu reiese din date, cu cifra folosită. Nu folosi alte
articole. Ce lipsește trece la „De clarificat”.
Prompt 2, recalculul impozitului și al CASS:
Recalculează, cu formula pe fiecare rând:
- impozit pe dividende: 16% din brut, la fiecare plată;
- termen: 25 a lunii următoare plății; sumele distribuite
  și neplătite la 31.12: 25.01.2027;
- CASS 2026: dividende plătite în 2026 minus impozitul
  reținut; plafoane 24.300 / 48.600 / 97.200 lei; cota 10%.
Date: [hotărârea, plățile cu date și sume]
Nu folosi alte cote sau plafoane; nu presupune date lipsă.
Pentru monografie, îi dai lista închisă de conturi (117, 121, 446, 456, 457, 463, 5121) și îi ceri, pe fiecare rând, punctul din ordin sau funcțiunea contului care îl susține, din textul primit, plus soldul lui 463 după regularizare. Rezultatul îl verifici pe sursă, nu pe alt răspuns al modelului. Pentru formulele refolosite trimestrial, un tabel în foaia de calcul a firmei e mai sigur decât o conversație; formulele și analiza în Excel cu un asistent integrat sunt tratate în lecția „Copilot în Excel: Analiză, Formule din Limbaj Natural, Insights, Pivot și Editare cu Copilot” din cursul Microsoft 365 Copilot pentru Munca de Birou.
Ce nu dai unui chatbot public: numele și CNP-ul asociaților, IBAN-urile, CUI-ul și denumirea firmei, hotărârea scanată cu semnături, balanța întreagă cu denumirile partenerilor. Ajung „Asociatul A, 100%”, sumele, datele și textul articolelor.
Pentru administrator, dividendele sunt și o ieșire de numerar de planificat. Trezoreria e lucrată în lecția „Cash Flow Management: Cum Eviți Blocajele Financiare” din cursul AI pentru Antreprenori și Startup-uri, iar distribuirile anului viitor intră în ghidul despre bugetul firmei pe 2027 cu AI. Când activul net sau rezultatul reportat sunt la limită, citește indicatorii de bilanț înainte de hotărâre, cu metoda din ghidul despre analiza financiară a unei firme cu AI.
Întrebări frecvente
Care este impozitul pe dividendele interimare în 2026? 16%, pentru dividendele distribuite începând cu 1 ianuarie 2026 (art. 97 alin. (7) și art. 43 alin. (2) din Codul fiscal, modificate prin Legea nr. 141/2025). Cele distribuite pe baza situațiilor interimare din 2025 rămân la 10%, fără recalculare la regularizare.
Când se plătește impozitul pe dividendele interimare distribuite și neplătite? Până la 25 ianuarie inclusiv a anului următor celui în care s-a aprobat distribuirea: pentru o distribuire din 2026 neplătită la 31 decembrie, 25 ianuarie 2027. Dividendele plătite au termenul de 25 a lunii următoare plății.
Se datorează CASS pe dividendele interimare? Da, dacă dividendele nete plătite în 2026, cumulate cu celelalte venituri de la art. 155 alin. (1) lit. c)–h), ajung la cel puțin 24.300 lei. Baza e plafonul de 6, 12 sau 24 de salarii minime calculat la 4.050 lei, salariul minim de la 1 ianuarie 2026, iar CASS se declară și se plătește până la 25 mai 2027.
Ce se întâmplă dacă dividendele interimare au fost mai mari decât profitul anual? Asociații restituie societății ce au primit în plus, în 60 de zile de la aprobarea situațiilor anuale, apoi datorează dobândă penalizatoare (art. 67 alin. (2^2) din Legea 31/1990). Impozitul reținut pe partea restituită se recuperează de la buget prin declarație rectificativă și cerere de restituire (OPANAF nr. 765/2022), numai după restituire.
Pot acorda împrumuturi asociatului după ce am distribuit dividende interimare? Nu, până la regularizare, adică până la aprobarea situațiilor anuale (art. 67 alin. (2^3), introdus prin Legea nr. 239/2025). Amenda e de la 10.000 la 200.000 lei, iar asociatul poate răspunde solidar pentru obligațiile bugetare restante, în limita sumelor împrumutate.
Concluzie
Dividendele interimare din 2026 se impozitează cu 16%, după data distribuirii, nu a plății. Legea 31/1990 și OMFP 1802/2014 cer o situație interimară aprobată, cumulată de la 1 ianuarie, cu profit determinat potrivit legii, pierderea reportată acoperită și activ net peste jumătate din capital, iar până la aprobarea situațiilor anuale firma nu acordă împrumuturi asociaților. Impozitul se virează până la 25 a lunii următoare plății sau până la 25 ianuarie pentru sumele distribuite și neplătite; CASS-ul asociatului se calculează pe dividendele nete plătite, cu plafoanele de 24.300, 48.600 și 97.200 lei pe 2026. La închiderea exercițiului, 457 = 463 regularizează interimarul, iar dacă profitul anual a ieșit mai mic, asociatul restituie diferența în 60 de zile și impozitul se recuperează prin OPANAF nr. 765/2022. Un asistent AI verifică bine dosarul și calculul, dar numai pe cotele și textele pe care i le dai tu.
Surse și resurse oficiale
- Legea societăților nr. 31/1990, forma consolidată la 18.12.2025: art. 67, 69 și 69^1
- Codul fiscal (Legea nr. 227/2015), forma actualizată publicată de ANAF, ultima modificare prin Legea nr. 204/2026: art. 43, 91, 97 alin. (7) cu nota privind art. VII din Legea nr. 141/2025, art. 122, 132, 135^1, 155, 156, 170, 174, 174^1
- OMFP nr. 1802/2014, forma consolidată la 13.10.2026: pct. 423^1–423^3, pct. 602, funcțiunea conturilor 117, 446, 457, 463, 467
- OPANAF nr. 765/2022, restituirea impozitului pe dividende rezultat din regularizarea anuală
- ANAF, comunicatul din 13.05.2026 despre distribuirea dividendelor și împrumuturile către asociați
- Declarația 100 (formularul: anexa nr. 1, instrucțiunile de completare: anexa nr. 4 la OPANAF nr. 587/2016), modelul publicat de ANAF
- HG nr. 1.506/2024 și HG nr. 146/2026 privind salariul minim brut pe țară, pe portalul legislativ al Ministerului Justiției
Articol informativ, nu consultanță fiscală, contabilă sau juridică. Textele au fost verificate la 8 noiembrie 2026 pe formele consolidate de pe portalul legislativ al Ministerului Justiției și pe Codul fiscal actualizat publicat de ANAF; legislația fiscală se modifică des, așa că verificați forma în vigoare la data operațiunii. Exemplele sunt fictive și simplificate. Pentru situația concretă a unei firme, decizia aparține expertului contabil sau consultantului fiscal.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău · conținut digital cu acces imediat, vezi condițiile de retragere. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.