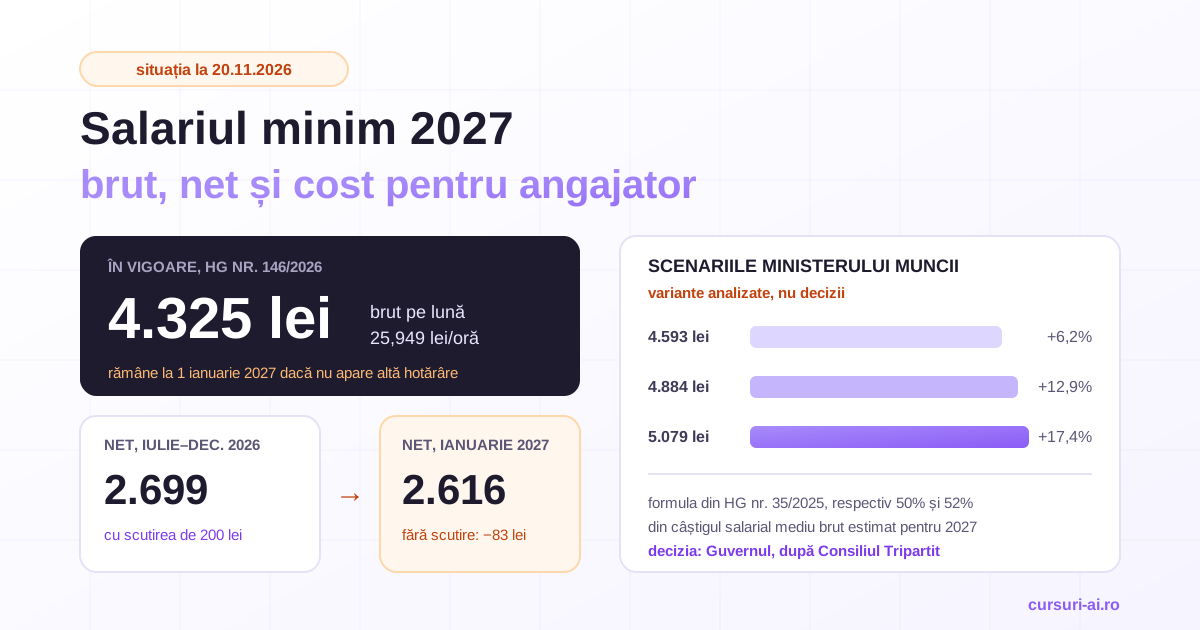
Salariul minim 2027 are, la 20 noiembrie 2026, un punct de plecare sigur și trei întrebări deschise. Punctul de plecare: fără o hotărâre nouă, la 1 ianuarie 2027 rămâne 4.325 lei brut, iar scutirea de 200 de lei se aplică doar veniturilor din 2026, deci, fără un act nou, netul unui salariat plătit la minim scade de la 2.699 la 2.616 lei. Întrebările: dacă Guvernul îl majorează, cu cât și de la ce dată.
Situația la 20 noiembrie 2026. Guvernul nu a adoptat hotărârea pentru 2027 și nu a prelungit scutirea. Tot ce ține de 2027 în tabelele de mai jos e marcat ca scenariu. Articolul se actualizează când apar actele în Monitorul Oficial.
Pentru HR și salarizare, partea grea nu e calculul unui singur salariu, ci recalcularea grilei, a bugetului și a comunicării pentru toată echipa, de fiecare dată când se mișcă minimul. Fluxurile acestea, de la compensare la planificarea forței de muncă, sunt tratate pe larg în AI în Resurse Umane și Recrutare. Celelalte schimbări fiscale pentru firme de la 1 ianuarie sunt în articolul despre modificările fiscale din 2027. Articolul de față tratează doar România: salariul minim din Republica Moldova se stabilește prin hotărâre a Guvernului de la Chișinău, după alte reguli.
Salariul minim 2027: ce e lege, ce e anunțat, ce nu se știe
Ce e deja în lege
- Nivelul în vigoare. Salariul de bază minim brut pe țară garantat în plată este 4.325 lei pe lună de la 1 iulie 2026, fără sporuri și alte adaosuri, pentru un program normal de 166,667 ore în medie pe lună, adică 25,949 lei pe oră (HG nr. 146/2026, art. 1).
- Nu expiră. Hotărârea nu are termen final. Până apare alta, 4.325 lei se aplică și la 1 ianuarie 2027.
- Scutirea de 200 de lei e limitată la 2026. Art. III din OUG nr. 89/2025 scutește de impozit și contribuții 300 de lei pe lună pentru veniturile din ianuarie–iunie 2026 și 200 de lei pentru cele din iulie–decembrie 2026, iar alin. (6) limitează aplicarea la veniturile aferente lunilor ianuarie–decembrie 2026. Salariul pe decembrie 2026, plătit în ianuarie, mai beneficiază de ea. Salariul pe ianuarie 2027 nu, dacă nu apare un act nou.
- Construcțiile au un minim separat. Pentru sectorul construcții, art. LXIX din OUG nr. 156/2024 stabilește 4.582 lei pe lună, nivel reprodus în nota la art. 164 din forma consolidată a Codului muncii.
Ce e anunțat (declarații, nu acte normative)
- 24 octombrie. Ministrul Muncii, Florin Manole, a declarat la Alba Iulia: „La 1 ianuarie 2027, salariul minim va fi cel care este acum în plată, 4.325 brut”. A adăugat că discuția despre o eventuală majorare începe după ce INS trimite datele, pe formula legală, și ajunge apoi în Consiliul Național Tripartit (Adevărul, 25.10.2026).
- Raportul ministerului. Ministerul Muncii a transmis partenerilor sociali raportul anual privind actualizarea salariului minim, cu trei scenarii: 4.593, 4.884 și 5.079 lei. Documentele au fost publicate de avocatnet.ro pe 2 noiembrie. Cele trei cifre sunt variante analizate, nu sume aprobate.
- 2 noiembrie. Premierul Luca Niculescu s-a întâlnit cu confederațiile sindicale reprezentative, care cer 5.000 de lei brut de la 1 ianuarie 2027 (Digi24). După întâlnire, Dumitru Costin (BNS) a spus că, în zilele următoare, va fi convocat Consiliul Național Tripartit și a relatat că premierul le-a spus că salariul minim „va fi tranșat până la sfârșitul acestei luni” (Agerpres).
- 5 noiembrie. Premierul a spus, la Antena 3, că răspunsul vine după discuțiile din Consiliul Național Tripartit și că nu vrea să dea cifre pe care Guvernul s-ar putea să nu le poată respecta. În aceeași relatare, BNS propune variante între 4.583 și 4.793 de lei, iar IMM România cere păstrarea nivelului de 4.325 lei (Digi24, 6.11.2026).
- 17 noiembrie. Ministrul Muncii, Florin Manole, a spus că decizia preferată de Consiliul Național Tripartit se va afla „în următoarele două săptămâni”. Printre propunerile primite: trecerea treptată a unor contribuții de la angajat la angajator (o confederație sindicală) și, din partea IMM România, dublarea sumei scutite de la 200 la 400 de lei (Ziare.com, 17.11.2026). Sunt propuneri, nu decizii.
Ce nu se știe la 20 noiembrie
- Cifra. Nicio hotărâre nouă nu era publicată în Monitorul Oficial și nicio decizie a Consiliului Tripartit nu era făcută publică.
- Data aplicării. Legea spune 1 ianuarie, dar în 2026 majorarea s-a aplicat de la 1 iulie, printr-o hotărâre adoptată în martie.
- Scutirea. Nu era publicat niciun act care s-o prelungească pentru 2027.
- Tariful orar. Dacă Guvernul adoptă o hotărâre nouă, ea fixează și numărul mediu de ore pe lună (166,667 în HG nr. 146/2026, adică 25,949 lei/oră), deci minimul orar se poate schimba chiar la aceeași sumă lunară.
Cum se stabilește salariul minim pe economie
Legea nr. 283/2024 a rescris art. 164 din Codul muncii ca să transpună Directiva (UE) 2022/2041 privind salariile minime adecvate. Regulile de bază, în forma consolidată:
- salariul minim se stabilește anual prin hotărâre a Guvernului și se aplică de la 1 ianuarie a anului următor, după consultarea confederațiilor sindicale și patronale reprezentative la nivel național (art. 164 alin. (1));
- criteriile includ puterea de cumpărare și costul vieții, nivelul general și distribuția salariilor, rata de creștere a salariilor și productivitatea pe termen lung (alin. (4) lit. b));
- adecvarea se evaluează față de câștigul salarial mediu brut, cu un nivel orientativ de 47–52% (alin. (4) lit. e));
- angajatorul nu poate negocia salarii de bază sub minimul orar (alin. (6)), iar salariul minim poate fi plătit unui salariat cel mult 24 de luni de la încheierea contractului, după care primește un salariu de bază superior (alin. (8)).
Procedura e în HG nr. 35/2025. Formula de la art. 5: minimul se actualizează cu suma dintre rata medie anuală a inflației prognozate și rata de creștere reală a productivității muncii prognozate. Rezultatul se compară cu intervalul de 47–52% din câștigul salarial mediu brut prognozat, iar dacă e sub 52%, valoarea se negociază în Consiliul Național Tripartit între limitele intervalului. Calendarul de la art. 7 cere raportul până la 20 octombrie, scenariile și consultările în octombrie și decizia, plus pregătirea hotărârii, în noiembrie, cu aplicare de la 1 ianuarie. Anul acesta, consultările au alunecat în noiembrie.
Cele trei scenarii din raport, așa cum le prezintă avocatnet.ro:
| Scenariu | Brut lunar | Creștere față de 4.325 lei | Cum e calculat |
|---|---|---|---|
| 1 | 4.593 lei | +6,2% | formula din HG nr. 35/2025 (inflație prognozată 4,4% + productivitate 1,79%), adică 47,02% din câștigul mediu estimat |
| 2 | 4.884 lei | +12,9% | 50% din câștigul salarial mediu brut estimat pentru 2027, 9.768 lei |
| 3 | 5.079 lei | +17,4% | 52% din același câștig mediu |
Salariul minim net 2027: calculul la 4.325 lei, cu și fără scutire
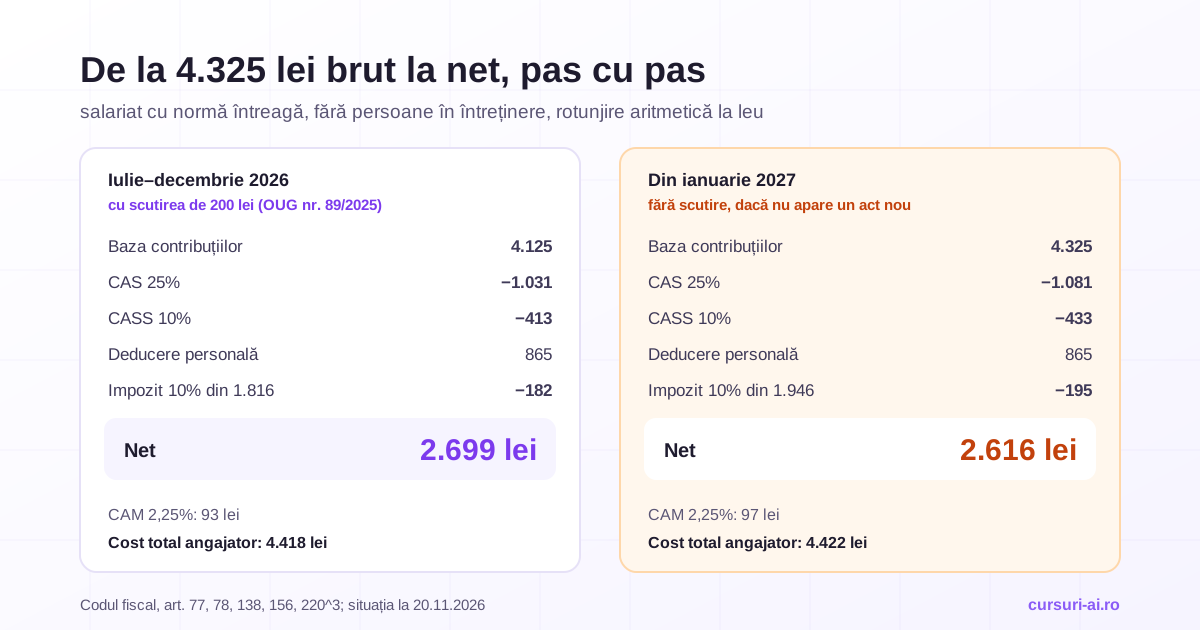
Calculul folosește cotele din Codul fiscal, în forma consolidată la 25 octombrie 2026: CAS 25% (art. 138 lit. a)), CASS 10% (art. 156), impozit 10% pe baza rămasă după contribuții și deducerea personală (art. 78 alin. (2) lit. a)) și CAM 2,25% plătit de angajator (art. 220^3). Deducerea personală de bază pentru un venit brut egal cu salariul minim, fără persoane în întreținere, este 20% din salariul minim (art. 77 alin. (3) și (4)), adică 865 lei. Contribuțiile se rotunjesc aritmetic la leu, cum cere structura declarației 112 publicată de ANAF: de la 50 de bani în sus, la leul următor.
| Pas | Iulie–decembrie 2026, cu scutirea de 200 lei | Din ianuarie 2027, fără scutire |
|---|---|---|
| Salariu brut | 4.325 lei | 4.325 lei |
| Sumă scutită | 200 lei | 0 |
| Baza contribuțiilor | 4.125 lei | 4.325 lei |
| CAS 25% | 1.031 lei (1.031,25) | 1.081 lei (1.081,25) |
| CASS 10% | 413 lei (412,50) | 433 lei (432,50) |
| Deducere personală | 865 lei | 865 lei |
| Baza impozitului | 1.816 lei | 1.946 lei |
| Impozit 10% | 182 lei (181,60) | 195 lei (194,60) |
| Salariu net | 2.699 lei | 2.616 lei |
| CAM 2,25% | 93 lei (92,81) | 97 lei (97,31) |
| Cost total angajator | 4.418 lei | 4.422 lei |
Diferența: salariatul primește cu 83 de lei mai puțin, angajatorul plătește cu 4 lei mai mult, iar bugetul încasează cu 87 de lei mai mult pe lună (50 CAS, 20 CASS, 13 impozit, 4 CAM). Scutirea a funcționat, de fapt, ca o creștere de net plătită din contribuții, fără cost suplimentar pentru firmă.
Două variații frecvente, tot fără scutire:
- Salariat sub 26 de ani. Primește în plus deducerea personală suplimentară de 15% din salariul minim (art. 77 alin. (10) lit. a)), adică 649 de lei. Baza impozitului scade la 1.297 lei, impozitul la 130 de lei, iar netul urcă la 2.681 lei.
- Persoane în întreținere. Procentul deducerii de bază crește la 25%, 30%, 35% și 45% din salariul minim pentru una, două, trei, respectiv patru sau mai multe persoane (tabelul din art. 77 alin. (4)). Persoana în întreținere nu poate avea venituri lunare peste 20% din salariul minim (alin. (5)), adică 865 lei la nivelul actual.
Condițiile scutirii, așa cum arată în 2026
Presa vorbește când de 200, când de 300 de lei pentru că suma s-a schimbat la jumătatea anului. Textul art. III din OUG nr. 89/2025 pune condiții cumulative:
- salariat cu contract individual de muncă, cu normă întreagă, la funcția de bază;
- salariul de bază din contract, fără sporuri, egal cu salariul minim în vigoare în luna respectivă;
- venitul brut din același contract, fără tichete de masă, vouchere de vacanță sau indemnizație de hrană, de cel mult 4.300 lei în ianuarie–iunie și 4.600 lei în iulie–decembrie 2026;
- salariul de bază să nu fi fost diminuat între intrarea în vigoare a ordonanței și 31 decembrie 2026.
Suma se reduce proporțional pentru lunile incomplete, angajările și încetările din cursul lunii (alin. (4)). Scutirea derogă de la art. 78, 139, 140, 157 și 220^4 din Codul fiscal, deci acoperă impozitul, CAS, CASS și CAM. Detaliul care contează pentru 2027: scutirea nu e în corpul Codului fiscal, ci într-un articol de sine stătător al unei ordonanțe. Pentru a continua în 2027, trebuie un act normativ nou.
Scenariile pentru 2027: brut, net și cost pentru angajator
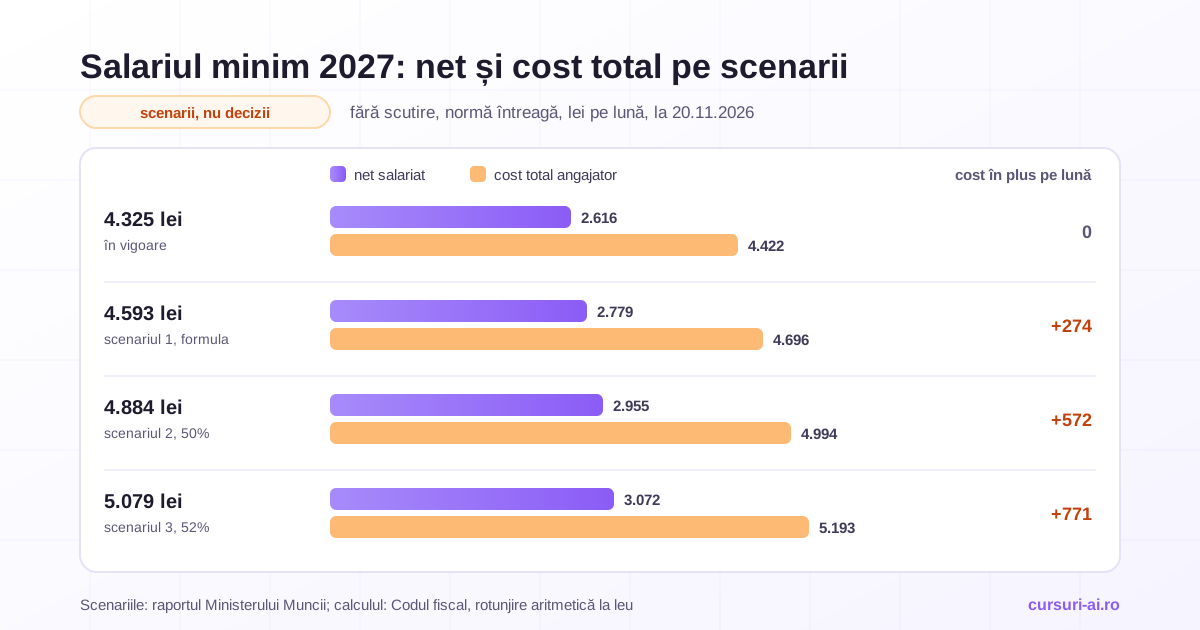
Tabelul de mai jos aplică regulile de mai sus fiecărui scenariu, pentru un salariat cu normă întreagă plătit exact la minim, fără persoane în întreținere și fără scutire, pentru că la 20 noiembrie 2026 nu există un act care s-o prelungească. Sunt scenarii, nu decizii.
| Brut lunar | CAS | CASS | Impozit | Net | CAM | Cost total | Cost în plus pe lună față de 4.325 lei |
|---|---|---|---|---|---|---|---|
| 4.325 lei (în vigoare) | 1.081 | 433 | 195 | 2.616 | 97 | 4.422 | 0 |
| 4.593 lei (scenariul 1) | 1.148 | 459 | 207 | 2.779 | 103 | 4.696 | +274 |
| 4.884 lei (scenariul 2) | 1.221 | 488 | 220 | 2.955 | 110 | 4.994 | +572 |
| 5.079 lei (scenariul 3) | 1.270 | 508 | 229 | 3.072 | 114 | 5.193 | +771 |
Deducerea personală urcă odată cu minimul: 919, 977 și 1.016 lei în cele trei scenarii. La 5.079 lei, impozitul calculat e exact 228,50 lei. Cu rotunjirea aritmetică iese 229 de lei, iar un program de salarizare care rotunjește altfel poate da cu un leu mai puțin.
Ce înseamnă pentru o firmă: la 10 salariați plătiți la minim, pe 12 luni, scenariile adaugă 32.880, 68.640, respectiv 92.520 de lei la costul total față de 4.325 lei. Dacă majorarea s-ar aplica de la 1 iulie 2027, cum s-a întâmplat în 2026, sumele s-ar înjumătăți: 16.440, 34.320 și 46.260 de lei. Ipotezele de cost salarial pentru bugetul anual sunt explicate în articolul despre bugetul firmei pe 2027.
Contractele cu timp parțial: contribuții la nivelul salariului minim
Pentru part-time, regula care costă cel mai mult e în art. 146 alin. (5^6) din Codul fiscal: CAS datorat pentru un contract cu normă întreagă sau cu timp parțial nu poate fi mai mic decât 25% din salariul minim în vigoare în luna respectivă, proporțional cu zilele lucrătoare în care contractul a fost activ. Diferența o suportă angajatorul, în numele salariatului (alin. (5^9)). Art. 168 alin. (6^1) aplică aceleași reguli pentru CASS.
Excepțiile de la alin. (5^7) sunt elevii și studenții până la 26 de ani, ucenicii până la 18 ani, persoanele cu dizabilități sau alte categorii cărora legea le permite să lucreze mai puțin de 8 ore pe zi, pensionarii pentru limită de vârstă (cu excepțiile din text pentru pensiile de serviciu) și cei cu mai multe contracte a căror bază cumulată atinge salariul minim. Pentru elevi, studenți, persoane cu dizabilități și pensionari, angajatorul cere documente justificative (alin. (5^8)).
Exemplu, ianuarie 2027, cu minimul de 4.325 lei și fără scutire: un salariat cu 4 ore pe zi și 2.200 lei brut, lună completă, în afara excepțiilor. CAS calculat pe salariu e 550 de lei, dar minimul e 1.081 lei, deci firma plătește diferența de 531 de lei. CASS calculat e 220 de lei față de un minim de 433, deci încă 213 lei. Cu CAM-ul de 50 de lei, contractul de 2.200 lei costă firma 2.994 lei pe lună. În iulie–decembrie 2026, ordonanța a redus minimul de referință cu 200 de lei (art. III alin. (5)), iar diferențele erau 481 și 193 de lei. Fără prelungire, fiecare contract part-time de acest tip costă cu 70 de lei mai mult din ianuarie, chiar dacă minimul nu crește.
Ce mai depinde de salariul minim
- Contribuțiile PFA și CASS pe veniturile din investiții. Plafoanele lor se exprimă în salarii minime și folosesc salariul minim în vigoare la 1 ianuarie al anului în care se realizează venitul (art. 135^1 alin. (3) din Codul fiscal), deci o majorare aplicată abia din vară nu le schimbă pe cele pentru veniturile din 2027; calculele sunt în articolul despre taxele PFA în 2027.
- Deducerea personală. Deducerea de bază (și cea suplimentară de 15% pentru tinerii sub 26 de ani) se acordă doar până la un venit brut de 2.000 de lei peste salariul minim (art. 77 alin. (3)), adică până la 6.325 lei la nivelul actual; deducerea de 100 de lei pentru copilul înscris la școală nu are prag de venit (art. 77 alin. (10) lit. b)). Orice majorare a minimului mută pragul și procentele pentru toți salariații cu venituri mici, nu doar pentru cei plătiți la minim.
- Celelalte drepturi legate de minim. Art. 164 alin. (11) din Codul muncii cere ca toate drepturile și obligațiile stabilite prin raportare la salariul minim să folosească nivelul stabilit prin hotărârea de Guvern. Verifică în contractul colectiv și în regulamentul intern dacă aveți sporuri, prime sau plafoane exprimate în „salarii minime”.
Lista HR pentru ianuarie 2027
- Inventarul. Extrage salariații cu salariul de bază, fără sporuri, sub fiecare scenariu (4.593, 4.884, 5.079 lei) și contractele part-time cu tarif orar sub noul minim orar. Comparația se face pe salariul de bază, pentru că hotărârea stabilește minimul „fără a include sporuri și alte adaosuri”.
- Actualizarea salariilor. Dacă apare o hotărâre nouă, salariile de bază sub minim se aduc la nivelul nou de la data aplicării. Neplata minimului se sancționează cu amendă de la 3.000 la 5.000 de lei pentru fiecare persoană, cel mult 200.000 de lei în total (art. 260 alin. (1) lit. a) din Codul muncii).
- Act adițional sau notificare. Salariul e element al contractului (art. 41 alin. (3) lit. e)), iar art. 17 alin. (5) cere act adițional înainte de modificare, cu excepția modificărilor prevăzute expres de lege sau de contractul colectiv aplicabil. Majorarea la noul minim decurge direct din hotărârea de Guvern. Indiferent de varianta aleasă, documentul ajunge în dosarul de personal.
- REGES-Online. Modificarea salariului se transmite în registru în cel mult 20 de zile lucrătoare de la data producerii ei (HG nr. 295/2025, art. 5 alin. (4) și art. 4 alin. (2) lit. j)). Hotărârea a fost anulată în primă instanță de Curtea de Apel Constanța; la ultimele informații publice găsite (august 2026), decizia nu era definitivă, iar cererea de suspendare fusese respinsă, deci obligațiile se aplică în continuare. Verifică stadiul recursului înainte de ianuarie.
- Regula celor 24 de luni. Verifică salariații plătiți la minim de mai mult de 24 de luni de la încheierea contractului. Art. 164 alin. (8) cere pentru ei un salariu de bază superior minimului.
- Parametrii din programul de salarizare. Scoate scutirea de 200 de lei de pe salariile pe ianuarie 2027, dacă nu apare un act de prelungire. Actualizează minimul de referință pentru part-time și refă testele pe trei fluturași de control.
- Comunicarea. Angajatorul aduce salariul minim la cunoștința salariaților (art. 164 alin. (13)). Spune-le din timp, înainte de plata salariului pe ianuarie, că netul pe ianuarie scade cu 83 de lei la același brut și de ce. O scădere neexplicată de net se citește ca o greșeală de salarizare.
- Grila internă. O majorare a minimului comprimă distanța dintre primele trepte ale grilei. Decide explicit dacă ajustezi și treptele de deasupra și cu cât, înainte ca managerii să primească întrebări. Criteriile documentate acum îți folosesc și la transparența salarială.
- Calendarul. Programarea concediilor de odihnă pe 2027 trebuie făcută până la 31 decembrie 2026 (art. 148 alin. (1) din Codul muncii). Pune-o în același plan HR cu termenele din ianuarie.
Simularea în Excel cu Copilot sau ChatGPT, pe date anonimizate
Simularea pentru toată firma e un tabel cu o foaie de parametri și o foaie de salariați. AI-ul te ajută să scrii formulele, să verifici logica și să redactezi comunicarea. Nu trebuie să știe cine sunt oamenii.
Datele. Pornești de la un export din salarizare cu: un cod intern (A001, A002…), norma în ore pe zi, salariul de bază, sporurile, numărul de persoane în întreținere, numărul de copii înscriși la școală (pentru deducerea de 100 de lei), un indicator „sub 26 de ani” și unul pentru excepțiile de la minimul part-time. Fără nume, CNP, adrese sau IBAN, iar dacă folosești un chatbot public, fără salariile reale ale unor oameni identificabili. Pașii de anonimizare sunt în ghidul despre anonimizarea datelor înainte de ChatGPT. Copilot din Excel lucrează în tenantul firmei, cu permisiunile tale. Chiar și așa, codurile interne în locul numelor sunt regula sigură.
Foaia de parametri (celule cu nume): Minim = 4325, Scutire = 0 sau 200, Plafon = 4600, CAS = 25%, CASS = 10%, Imp = 10%, CAM = 2,25%. Fiecare parametru are lângă el sursa (actul și articolul). Scenariile le schimbi doar aici.
Formulele de bază (separatorul ; din Excel în română):
Baza       = [@Brut] - IF(AND([@Norma]=8; [@SalariuBaza]=Minim; [@Brut]<=Plafon); Scutire; 0)
CAS        = ROUND([@Baza]*CAS; 0)
CASS       = ROUND([@Baza]*CASS; 0)
ProcDed    = IF([@Brut]<=Minim; CHOOSE(MIN([@Pers];4)+1; 20%;25%;30%;35%;45%) ;
             IF([@Brut]<=Minim+2000; CHOOSE(MIN([@Pers];4)+1; 20%;25%;30%;35%;45%)
                - 0,5%*ROUNDUP(([@Brut]-Minim)/50; 0); 0))
Deducere   = ROUNDUP(MAX(0; [@ProcDed])*Minim-0,5; 0) + IF([@Sub26]; ROUNDUP(15%*Minim-0,5; 0); 0)
             + 100*[@CopiiScoala]
Impozit    = ROUND(MAX(0; [@Baza]-[@CAS]-[@CASS]-[@Deducere])*Imp; 0)
Net        = [@Brut] - [@CAS] - [@CASS] - [@Impozit]
CostTotal  = [@Brut] + ROUND([@Baza]*CAM; 0) + [@DifPartTime]
Formula ProcDed reproduce tabelul din art. 77 alin. (4): procentul scade cu 0,5 puncte pentru fiecare tranșă de 50 de lei peste minim și ajunge la zero pentru salariații fără persoane în întreținere (5–25% pentru cei cu persoane în întreținere), iar peste 2.000 de lei deducerea de bază nu se mai acordă. Deducerea se rotunjește după art. 66 din Codul fiscal (fracțiunile de până la 50 de bani inclusiv se neglijează), de aceea formula folosește ROUNDUP(x-0,5; 0), nu ROUND. Deducerea suplimentară de 15% pentru tineri se aplică doar până la același prag (art. 77 alin. (10) lit. a)). Formula de mai sus nu verifică pragul, deci adaugă condiția dacă ai tineri cu salarii peste 6.325 lei. Coloana DifPartTime calculează diferența de CAS și CASS până la minimul proporțional cu zilele lucrate, pentru cei care nu intră la excepții.
Promptul pentru Copilot în Excel, cu tabelul selectat:
Tabelul Salariati are coloanele Cod, Norma, SalariuBaza, Brut, Pers, Sub26, CopiiScoala, ExceptiePT.
Parametrii sunt în celulele cu nume Minim, Scutire, Plafon, CAS, CASS, Imp, CAM.
1. Adaugă coloanele Baza, CAS, CASS, Deducere, Impozit, Net, CAM, CostTotal după
   formulele din foaia Reguli. Nu inventa alte reguli.
2. Fă un tabel pivot cu numărul de salariați și costul total lunar, pe scenariile
   Minim = 4325, 4593, 4884 și 5079, cu Scutire = 0.
3. Marchează cu roșu rândurile unde SalariuBaza < Minim pentru fiecare scenariu.
Explică fiecare formulă pe care o adaugi.
Cu ChatGPT sau Claude lucrezi la fel, pe un fișier CSV anonimizat. Ceri întâi formulele și explicația lor, apoi le pui tu în Excel. Nu ceri direct cifrele finale: un model de limbaj poate aplica o deducere greșită sau o scutire care nu mai există, iar cu o formulă în Excel greșeala se vede și se repară. Lecțiile despre formule din limbaj natural și despre verificarea rezultatului din Microsoft 365 Copilot pentru Munca de Birou arată fluxul complet, inclusiv cum îi ceri lui Copilot să explice o formulă moștenită. Dacă lucrezi în Google Sheets sau fără Copilot, aceeași disciplină, cu formule cerute în limbaj natural și verificate pe cazuri de control, e predată în Analiză de Date cu AI fără Cod. Pentru partea de salarizare propriu-zisă (fluturași, declarația 112, REGES-Online), cursul AI în Finanțe și Contabilitate are o lecție dedicată salarizării, în modulul „AI pentru Salarizare și Optimizare Financiară”.
Ce verifici manual, de fiecare dată:
- Trei cazuri de control. 4.325 lei cu scutire trebuie să dea 2.699 lei net, fără scutire 2.616 lei, iar contractul part-time de 2.200 lei din exemplu, 531 și 213 lei diferență. Dacă tabelul nu le reproduce, nu-l folosești.
- Parametrii. Fiecare cifră are în dreptul ei actul din Monitorul Oficial, nu un articol de presă sau răspunsul unui chatbot.
- Excepțiile. Studenții, pensionarii și salariații cu mai multe contracte se confirmă pe documentele din dosar, nu se deduc din date.
- Programul de salarizare. Simularea servește bugetului; fluturașul oficial rămâne cel din programul de salarizare, iar diferențele de peste un leu se explică înainte de plată.
- Concluziile juridice. Dacă și cum se prelungește scutirea citești în actul publicat, nu ceri modelului.
Întrebări frecvente
Cât este salariul minim net în 2027? La 20 noiembrie 2026, brutul rămâne 4.325 lei la 1 ianuarie 2027. Fără prelungirea scutirii de 200 de lei, netul pentru un salariat cu normă întreagă, fără persoane în întreținere, este 2.616 lei, față de 2.699 lei în iulie–decembrie 2026. Dacă Guvernul adoptă un alt nivel, netul se recalculează. Pentru scenariile ministerului ar fi 2.779, 2.955 sau 3.072 lei.
Crește salariul minim de la 1 ianuarie 2027? Nu există încă o hotărâre. Ministrul Muncii a declarat pe 24 octombrie că la 1 ianuarie rămâne 4.325 lei brut. Ministerul a pus în discuție trei scenarii (4.593, 4.884 și 5.079 lei), iar decizia era așteptată după consultările din Consiliul Național Tripartit, în noiembrie. Codul muncii prevede aplicarea de la 1 ianuarie, dar în 2026 majorarea s-a aplicat de la 1 iulie.
Se mai aplică suma neimpozabilă de 200 de lei în 2027? Nu, dacă nu apare un act nou. Art. III din OUG nr. 89/2025 se aplică doar veniturilor aferente lunilor ianuarie–decembrie 2026. Salariul pe decembrie, plătit în ianuarie, mai beneficiază de scutire, dar cel pe ianuarie 2027 nu.
Cât costă angajatorul un salariat plătit cu salariul minim în 2027? La 4.325 lei brut și fără scutire, costul total e 4.422 lei pe lună: brutul plus CAM de 97 de lei. În scenariile ministerului, costul ar fi 4.696, 4.994 sau 5.193 lei pe lună. Pentru un contract part-time, adaugă diferențele de CAS și CASS până la nivelul salariului minim, dacă salariatul nu intră la excepții.
Salariul minim pe economie se aplică și contractelor part-time? Salariul de bază se raportează la minimul orar: nu poate fi negociat sub el (art. 164 alin. (6) din Codul muncii), deci un part-time primește cel puțin minimul orar înmulțit cu orele din contract. Separat, CAS și CASS se datorează cel puțin la nivelul salariului minim lunar, proporțional cu zilele lucrătoare din lună, cu diferența plătită de angajator, în afara excepțiilor din art. 146 alin. (5^7) din Codul fiscal.
Concluzie
Pentru ianuarie 2027, pe textele de azi, două lucruri sunt sigure: brutul minim rămâne 4.325 lei până la o hotărâre nouă, iar scutirea de 200 de lei, așa cum e scrisă în OUG nr. 89/2025, se termină odată cu veniturile din 2026, dacă nu e prelungită. Netul scade cu 83 de lei, iar contractele part-time costă firma mai mult chiar fără nicio majorare. Majorarea în sine, de la 4.593 la 5.079 lei în scenariile ministerului, rămâne de decis în Consiliul Tripartit și de publicat în Monitorul Oficial. Pregătește acum simularea pe toate scenariile, cu parametrii separați și trei cazuri de control, ca în ziua publicării să schimbi o singură celulă, nu tot tabelul.
Surse și resurse oficiale
- HG nr. 146/2026 pentru stabilirea salariului de bază minim brut pe țară garantat în plată (M. Of. nr. 196/13.03.2026), pe legislatie.just.ro (linkată în text)
- OUG nr. 89/2025, art. III, scutirea pentru salariul minim în 2026 (M. Of. nr. 1203/24.12.2025), pe static.anaf.ro (linkată în text)
- Legea nr. 227/2015, Codul fiscal, forma consolidată la 25.10.2026: art. 77, 78, 135^1, 138, 146, 156, 168, 220^3 (linkată în text)
- Legea nr. 53/2003, Codul muncii, forma consolidată la 27.04.2026: art. 17, 41, 164, 260 (linkată în text)
- HG nr. 35/2025, procedura mecanismului de stabilire și actualizare a salariului minim (linkată în text)
- Legea nr. 283/2024 pentru stabilirea salariilor minime adecvate și HG nr. 295/2025 privind REGES-ONLINE, formele de pe legislatie.just.ro
- ANAF, structura declarației 112 pentru lunile din 2026 (regulile de rotunjire și minimul de referință pentru part-time)
- Declarațiile oficiale din toamna lui 2026, prin Adevărul, Agerpres, Digi24 și avocatnet.ro (linkate în text)
Articol informativ, nu consultanță fiscală sau juridică. Textele de lege sunt citate în forma de la 20 noiembrie 2026. Hotărârea privind salariul minim pentru 2027, o eventuală prelungire a scutirii sau o schimbare a fiscalității pe muncă pot schimba cifrele, deci verifică actele publicate în Monitorul Oficial și calculele cu contabilul tău sau cu ANAF înainte de a le aplica.

Cursul care continuă acest articol
AI în Resurse Umane și Recrutare
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- AI în Recrutare și Talent Acquisition
- Evaluare și Selecție cu AI
- AI în People Management
- Retenție și Strategie Workforce cu AI
+ încă 6 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.