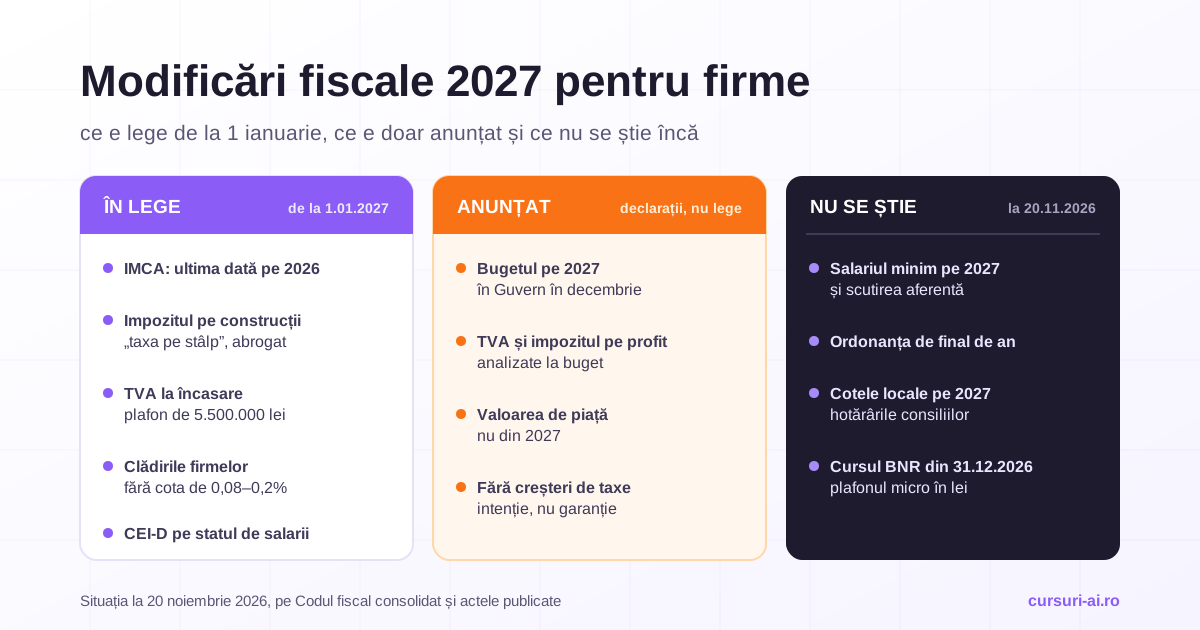
Modificările fiscale 2027 care sunt deja lege pentru firme se pot număra pe degete: dispare impozitul minim pe cifra de afaceri (IMCA), dispare impozitul pe construcții („taxa pe stâlp”), plafonul pentru TVA la încasare urcă la 5.500.000 lei, clădirile rezidențiale ale firmelor pierd cota redusă de impozit, iar contribuțiile angajatorului în noile conturi de economii și investiții intră pe statul de salarii. Restul, de la bugetul pe 2027 la cotele de TVA și impozit pe profit, e la 20 noiembrie 2026 în stadiul de declarații. Mai jos le iei pe rând, cu articolul din lege, un exemplu de calcul, calendarul până în martie și o metodă de urmărire cu AI care ține pasul cu ordonanțele de final de an.
Situația la 20 noiembrie 2026. Textul e verificat pe Codul fiscal în forma consolidată la 25 octombrie 2026, cu notele despre modificările publicate ulterior, și pe actele normative citate. Guvernul vrea să adopte proiectul bugetului pe 2027 în decembrie, iar finalul de an aduce de regulă o ordonanță cu măsuri fiscale. Ce apare după această dată se adaugă aici, la locul lui.
Modificări fiscale 2027 pe scurt: lege, anunț, necunoscut
Prima regulă când vorbești cu un client despre 2027: separi ce scrie în lege de ce a spus un ministru. Tabelul de mai jos face separarea.
| Măsura | Starea la 20.11.2026 | Temei sau sursă |
|---|---|---|
| IMCA (firmele cu cifră de afaceri de peste 50 mil. euro) | Lege: se aplică ultima dată pentru 2026 | Codul fiscal, art. 18^1 alin. (17) |
| Impozitul pe construcții | Lege: titlul X se abrogă de la anul 2027 | OUG nr. 89/2025, art. I pct. 52 |
| TVA la încasare | Lege: plafon de 5.500.000 lei de la 1 ianuarie 2027 | Codul fiscal, art. 282 alin. (3) lit. b) |
| Clădirile rezidențiale ale firmelor | Lege: cota de 0,08–0,2% se abrogă de la 1 ianuarie 2027 | Legea nr. 239/2025, art. XII pct. 32 |
| Contribuții CEI-D plătite de angajator | Lege: neimpozabile în plafonul de 33% din salariul de bază | Legea nr. 202/2026, art. 19 |
| Sediul permanent al nerezidenților | Lege: definiție nouă pentru agentul dependent | Legea nr. 213/2026 |
| Microîntreprinderi, profit, dividende, TVA | Lege, neschimbată: 1%, 100.000 euro, 16%, 16%, 21% și 11% | Codul fiscal, art. 51, 47, 17, 43, 97, 291 |
| Cotele de TVA și impozitul pe profit | Anunț: urmează să fie analizate la construcția bugetului | Capital, 15.11.2026 (cu declarația ministrului Finanțelor din 10.11) |
| Impozitarea proprietăților la valoarea de piață | Anunț: nu din 2027 | ministrul Finanțelor, 06.11.2026 |
| Salariul minim și scutirea aferentă, bugetul pe 2027 | Nu se știe | nicio hotărâre publicată |
Cum citești și cum urmărești legislația fiscală cu un asistent AI fără să-i lași lui ultimul cuvânt, cu RAG pe Codul fiscal și cu alerte pe modificări care ating clienții cu microîntreprinderi, e tratat în lecția „Compliance, Audit Automat și Securitatea Datelor Financiare” din cursul AI în Finanțe și Contabilitate. Tot acolo, lecția „AI pentru Optimizare Fiscală Legală și Planificare Financiară Strategică” arată cum transformi o schimbare de regim într-o simulare pe cifrele firmei.
Ce e deja în lege pentru 1 ianuarie 2027
IMCA dispare, dar 2026 se închide încă cu el
Impozitul minim pe cifra de afaceri privește contribuabilii cu o cifră de afaceri de peste 50.000.000 de euro în anul precedent, care calculează un impozit pe profit mai mic decât IMCA (art. 18^1 alin. (1)). Pentru 2026, cota din formulă a fost redusă la 0,5% (alin. (16)), iar alin. (17) spune că articolul se aplică până la 31 decembrie 2026 inclusiv, respectiv până la ultima zi a anului fiscal modificat care se încheie în 2027. Aceeași limită o are impozitul specific pe cifra de afaceri din sectorul petrol și gaze (art. 46^2 alin. (10)).
Exemplu: o firmă cu baza IMCA (venituri totale minus veniturile care se scad, minus imobilizările în curs și amortizarea activelor noi din formulă) de 400.000.000 lei și un impozit pe profit calculat de 1.200.000 lei plătește pentru 2026 IMCA de 0,5% × 400.000.000 = 2.000.000 lei. Cu aceleași cifre în 2027, plătește 1.200.000 lei, cu 800.000 lei mai puțin.
Două lucruri rămân după abrogare. Declarația anuală de impozit pe profit pentru 2026 se depune până la 25 iunie 2027 (art. 42 alin. (1)), deci IMCA se mai calculează o dată, până la 25 iunie 2027. Apoi, firmele care au scăzut din bază imobilizări în curs sau active trebuie să le păstreze în patrimoniu jumătate din durata de utilizare economică, dar nu mai mult de 5 ani; altfel, IMCA se recalculează cu accesorii, prin declarație rectificativă (art. 45 alin. (21^1)). Obligația asta trăiește dincolo de 2027 și merită un rând în registrul de imobilizări.
Ministrul Finanțelor, Alexandru Nazare, a confirmat public pe 10 noiembrie 2026 că „2027 va fi primul an fără IMCA” (Digi24). Declarația nu adaugă nimic textului: abrogarea e deja în lege (art. 18^1 alin. (17)) și s-ar schimba doar printr-un act nou. Ministrul a legat însă renunțarea la astfel de taxe de ținerea cheltuielilor sub control.
Impozitul pe construcții („taxa pe stâlp”) nu se mai datorează din 2027
OUG nr. 89/2025, art. I pct. 52: „Începând cu anul 2027/anul fiscal modificat care începe în anul 2027, titlul X - Impozitul pe construcții se abrogă.” Titlul X impunea 0,5% pe valoarea netă a construcțiilor din grupa 1 a Catalogului mijloacelor fixe pentru care nu se datorează impozit pe clădiri (art. 498 alin. (1) lit. a)), cu declarare până la 25 mai și plată în două rate, până la 30 iunie și 31 octombrie (art. 499).
Exemplu: o firmă cu construcții speciale (rețele, stâlpi, platforme) cu valoare netă de 3.000.000 lei a datorat pentru 2026 0,5% × 3.000.000 = 15.000 lei, în două rate de 7.500 lei. Pentru 2027 nu mai are nici impozit, nici declarație la 25 mai 2027. Ce rămâne de verificat: construcțiile pentru care se datorează impozit pe clădiri rămân, evident, în impozitul local.
TVA la încasare: plafon de 5.500.000 lei
Art. 282 alin. (3), în forma dată de OUG nr. 8/2026: plafonul pentru sistemul TVA la încasare este de 5.000.000 lei în perioada 1 martie–31 decembrie 2026 și de 5.500.000 lei începând cu 1 ianuarie 2027. Mecanica nu se schimbă: TVA devine exigibilă la încasare, iar firma care aplică sistemul își deduce TVA din achiziții abia după ce și-a plătit furnizorul (art. 297 alin. (3)). Clienții ei au aceeași amânare a deducerii (art. 297 alin. (2)).
Pentru o firmă care vrea să intre în sistem din ianuarie 2027 contează trei reguli:
- notificarea se depune până pe 20 a lunii anterioare perioadei fiscale din care aplici sistemul (art. 324 alin. (12)), deci până pe 20 decembrie 2026. Data cade duminică: termenele fiscale se calculează după Codul de procedură civilă (art. 75 din Codul de procedură fiscală), iar un termen care se încheie într-o zi nelucrătoare se prelungește până în prima zi lucrătoare, luni, 21 decembrie. O depui din timp. Firma care aplică deja sistemul și n-a depășit plafonul continuă fără notificare (același alineat);
- cifra de afaceri din 2026 nu trebuie să fi depășit plafonul „prevăzut pentru anul respectiv” (art. 282 alin. (4) lit. c)). La lectura literală, comparația pentru 2026 se face cu 5.000.000 lei, nu cu 5.500.000. Dacă firma e la limită, ceri confirmarea ANAF înainte de notificare;
- ieșirea: dacă în 2027 cifra de afaceri trece de 5.500.000 lei, sistemul se aplică până la sfârșitul perioadei fiscale următoare celei în care s-a depășit plafonul (art. 282 alin. (5)).
Exemplu de efect în trezorerie: o factură de 100.000 lei plus 21.000 lei TVA, emisă pe 12 ianuarie 2027 și încasată pe 18 martie. La regimul normal, cu perioada fiscală lunară, TVA intră în decontul pe ianuarie și se plătește până pe 25 februarie. În sistemul TVA la încasare, intră în decontul pe martie și se plătește până pe 25 aprilie (cade duminică, deci termenul trece pe luni, 26 aprilie): 21.000 lei rămân două luni în plus în contul firmei. Cum modelezi efectul în bugetul de cash e în articolul despre bugetul firmei pe 2027.
Impozitul pe clădirile firmelor: dispare cota pentru clădirile rezidențiale
Legea nr. 239/2025, art. XII pct. 32: „La articolul 460, alineatele (1) și (4) se abrogă.” Alin. (1) era cota de 0,08–0,2% pentru clădirile rezidențiale deținute de persoanele juridice, iar alin. (4) regula pentru clădirile cu destinație mixtă. Măsura trebuia să se aplice din 2026 și a fost amânată cu un an prin OUG nr. 78/2025, așa că forma consolidată o arată cu aplicare de la 1 ianuarie 2027. După abrogarea alin. (1) și (4), pentru clădirile firmelor rămân cotele de 0,2–1,3% (alin. (2)) și de 0,4% pentru clădirile nerezidențiale folosite în agricultură (alin. (3)), aplicate pe valoarea impozabilă. Definiția clădirii rezidențiale (art. 453 lit. f)) nu s-a schimbat, iar analizele consultanților fiscali, făcute încă de la proiectul legii, citesc modificarea ca impozitare a tuturor clădirilor firmei drept nerezidențiale. Pe această lectură sunt făcute exemplul și lista de mai jos; cum o aplică primăria ta vezi în hotărârea consiliului local.
Exemplu: un apartament deținut de un SRL, cu valoare impozabilă de 500.000 lei. Pentru 2026, intervalul legal dădea între 400 și 1.000 lei pe an. Pentru 2027, în lectura de mai sus, intervalul devine 1.000–6.500 lei, înainte de eventualele cote adiționale, care pot ajunge până la 100% peste nivelurile maxime (art. 489 alin. (2)). Cota exactă o afli din hotărârea consiliului local pentru 2027.
Trei detalii care contează la firmele cu imobile:
- evaluarea din 5 în 5 ani (art. 460 alin. (6)): raportul se depune până la primul termen de plată, 31 martie;
- cota de 5% pentru clădirea neevaluată în ultimii 5 ani, dacă proprietarul a fost notificat de organul fiscal local până la 31 octombrie a anului anterior (art. 460 alin. (8)). Pentru 2027, termenul de notificare a trecut: verifici acum în SPV sau în corespondență dacă ai primit-o;
- plata în două rate, până la 31 martie și 30 septembrie, cu o bonificație de până la 10% stabilită de consiliul local pentru plata integrală până la 31 martie (art. 462).
O schimbare în sens opus, tot de la 1 ianuarie 2027: serele, solarele, răsadnițele, ciupercăriile, silozurile pentru furaje și pătulele, scutite de impozitul pe clădiri în 2026, datorează din 2027 impozit redus cu 50% (art. 456 alin. (3), în forma dată de OUG nr. 89/2025). Pentru firmele agricole, impozitul local crește.
Impozitarea locuințelor la valoarea de piață nu intră în această schimbare. Ministrul Finanțelor a spus pe 6 noiembrie 2026 că „impozitul pe proprietate la valoarea de piață nu va fi introdus din 2027” (Digi24).
Conturile de economii și investiții CEI: ce se schimbă pe statul de salarii
Legea nr. 202/2026 (Monitorul Oficial nr. 865 din 15 octombrie 2026) creează conturile de economii și investiții CEI, cu variantele CEI-D și CEI-S, iar art. 19 modifică de la 1 ianuarie 2027 Codul fiscal. Pentru angajator, trei puncte:
- contribuțiile în CEI-D suportate de angajator nu sunt venit impozabil dacă sunt prevăzute în contractul de muncă sau în regulamentul intern, la funcția de bază, și intră în plafonul lunar comun de cel mult 33% din salariul de bază (art. 76 alin. (4^1) lit. k)). Partea care depășește plafonul e venit salarial (art. 76 alin. (3) lit. a^1));
- aceleași contribuții nu intră în baza CAS (art. 142 lit. aa^1) pct. 11) și, prin trimiterile la art. 142, nici în baza CASS (art. 157 alin. (2)) și a CAM (art. 220^4 alin. (2)), tot în plafonul de 33%;
- contribuțiile plătite de salariat în CEI-D se deduc lunar la calculul impozitului pe salariu, pe baza documentului justificativ eliberat de administratorul contului (art. 78 alin. (2) lit. a) pct. (vii)).
Exemplu: un salariat cu salariu de bază de 9.000 lei are un plafon lunar de 2.970 lei pentru toate beneficiile din art. 76 alin. (4^1), unde intră deja, de exemplu, pensia facultativă, abonamentul medical sau sumele pentru creșă. Dacă firma îi plătește 350 lei pe lună pentru pensie facultativă și abonament medical, mai rămân 2.620 lei în plafon pentru CEI-D. Unele beneficii au în plus o limită proprie, de exemplu 400 de euro pe an la abonamentul medical și la asigurarea voluntară de sănătate (art. 76 alin. (4^1) lit. f)), pe care o verifici separat. La retragere, sumele din CEI-D se impozitează cu 10%, reținut de plătitor (art. 96^2), dar asta e problema salariatului, nu a statului de salarii.
Sediul permanent al nerezidenților: Legea nr. 213/2026
Legea nr. 213/2026 rescrie art. 8 alin. (5) lit. a) din Codul fiscal și se aplică de la 1 ianuarie 2027: o persoană care acționează în România pentru un nerezident creează sediu permanent nu doar când semnează contracte în numele lui, ci și când are „în mod curent rolul principal” în încheierea contractelor semnate fără modificări semnificative de societatea străină. Te privește dacă ai clienți străini care vând în România prin oameni de vânzări locali sau dacă firma ta e chiar agentul. Analiza se face pe contracte, împreună cu convenția de evitare a dublei impuneri.
Ce rămâne la fel în 2027 (și trebuie spus clientului)
O parte bună din întrebările de la final de an pornesc de la zvonuri. Varianta scurtă, pe textul în vigoare:
- Microîntreprinderile: cota rămâne 1% (art. 51 alin. (1)), plafonul 100.000 de euro (art. 47 alin. (1) lit. c)), cu veniturile întreprinderilor legate adunate (art. 47 alin. (1^1)). Condițiile se verifică la 31 decembrie 2026: venituri sub plafon, cel puțin un salariat (art. 47 alin. (1) lit. g), definit la art. 51 alin. (4)), situațiile financiare depuse la termen (lit. i)). În cursul lui 2027, firma iese din regim din trimestrul în care veniturile cumulate trec de 100.000 de euro (art. 52 alin. (1)), la cursul de la închiderea exercițiului precedent (art. 52 alin. (5)), deci la cursul BNR din 31 decembrie 2026. La un curs ipotetic de 5,10 lei/euro, plafonul pentru 2027 ar fi 510.000 lei: un SRL care a avut 470.000 lei venituri în 2026 rămâne micro, dar trece la impozit pe profit din trimestrul în care depășește 510.000 lei cumulat în 2027.
- Impozitul pe profit: 16% (art. 17).
- Dividendele: 16%, reținut la plată și virat până pe 25 a lunii următoare (art. 43 alin. (2) și art. 97 alin. (7)). Condițiile, CASS-ul și notele contabile pentru dividendele distribuite în cursul anului sunt în articolul despre dividendele interimare.
- TVA: 21% cota standard (art. 291 alin. (1)) și 11% cota redusă; forma consolidată nu conține modificări de cote cu aplicare din 2027.
- e-Factura, SAF-T și e-TVA: în textele citite pentru acest articol nu apare o obligație nouă cu termen 1 ianuarie 2027. Mecanica lor e în ghidul despre e-Factura, SAF-T și e-TVA.
- Salariul minim și scutirea pentru salariul minim: scutirea a fost stabilită pentru 2026 prin OUG nr. 89/2025, iar pentru 2027 nu există încă o decizie; calculele de cost sunt în articolul despre salariul minim în 2027.
- PFA: impozitul, CAS, CASS și plafoanele pe 2027 sunt în articolul despre taxele PFA în 2027.
Două schimbări din toamna lui 2026 merită pomenite, chiar dacă nu au data de 1 ianuarie. OUG nr. 43/2026 suspendă până la 31 octombrie 2027 inclusiv sancțiunile pentru bonul fiscal emis fără codul de identificare al beneficiarului, numărul de identificare al bonului și codul QR (art. III), iar taxa logistică pe colete nu se mai datorează pentru coletele predate începând cu 1 noiembrie 2026 (art. XX). Separat, SRL-urile cu cifră de afaceri netă de peste 400.000 lei, care trebuie să aibă capital social de cel puțin 5.000 lei și îl majorează până la 31 decembrie 2026, plătesc tariful de publicare în Monitorul Oficial redus cu 50%, dacă actul privește exclusiv majorarea (Legea nr. 239/2025, art. VI alin. (1) și (7)); cum se înregistrează majorarea e în articolul despre note contabile și monografii cu AI.
Ce e încă în discuție la 20 noiembrie 2026
Aici nu există text de lege, doar declarații. Le notezi cu autor și dată, ca să le poți verifica la publicarea actelor.
- Bugetul pe 2027. Premierul Luca Niculescu a spus pe 16 noiembrie 2026 că proiectul bugetului va fi adoptat de Guvern în decembrie și votat de Parlament până la finalul anului și că „orice schimbare fiscală va fi însoțită de o evaluare de impact publicată înainte de adoptare” (Puterea). Potrivit ministrului Finanțelor, calendarul bugetului urma să fie discutat în ședința de Guvern din 20 noiembrie; rezultatul nu era public la închiderea textului.
- Creșteri de taxe. Ministrul Finanțelor a spus pe 10 noiembrie: „Nu cred că ar fi bine pentru România să avem o creștere de taxe în 2027”, cu condiția ca cheltuielile să rămână sub control (Digi24, linkul de mai sus). Nu e o garanție.
- TVA și impozitul pe profit. Potrivit Capital (15 noiembrie 2026), Ministerul Finanțelor urmează să analizeze regimul TVA și impozitul pe profit în pregătirea bugetului, iar o reducere a TVA la energia electrică de la 21% la 11% e în discuție, fără act normativ.
Ce nu se știe la această dată: dacă scutirea pentru salariul minim continuă, salariul minim pe 2027, conținutul eventualei ordonanțe de final de an, nivelurile din hotărârile consiliilor locale pentru 2027 și cursul BNR din 31 decembrie 2026, de care depinde plafonul micro în lei.
Calendar decembrie 2026 – martie 2027 pentru contabil
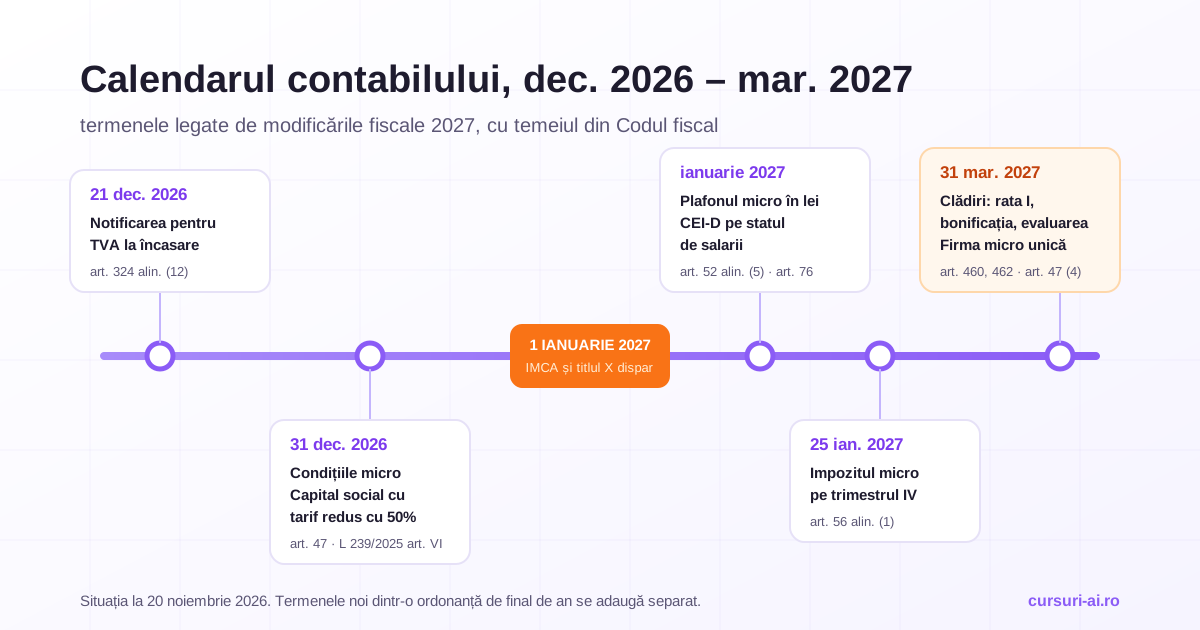
| Data | Ce faci | Temei |
|---|---|---|
| decembrie 2026 | citești ordonanța de final de an și hotărârile consiliilor locale pentru 2027, când apar | — |
| 20 decembrie 2026 (duminică, deci luni, 21 decembrie) | notificarea pentru TVA la încasare din ianuarie 2027 | art. 324 alin. (12); art. 75 C. proc. fiscală |
| 31 decembrie 2026 | se verifică condițiile micro (venituri, salariat, situații financiare); ultima zi cu tariful redus pentru majorarea capitalului social | art. 47 alin. (1); L 239/2025 art. VI alin. (7) |
| ianuarie 2027 | cursul BNR din 31.12.2026 dă plafonul micro în lei; actualizezi foaia de salarii pentru CEI-D | art. 52 alin. (5); art. 76 alin. (4^1) lit. k) |
| 25 ianuarie 2027 | impozitul micro pe trimestrul IV 2026; impozitul pe dividendele distribuite în 2026 și neplătite până la 31 decembrie | art. 56 alin. (1); art. 43 alin. (3) |
| 31 martie 2027 | asociații cu peste 25% în mai multe firme desemnează una singură care aplică regimul micro; prima rată a impozitului pe clădiri și termenul pentru bonificație; raportul de evaluare al clădirii | art. 47 alin. (4); art. 462; art. 460 alin. (6) |
Lista de verificare per client
Pentru fiecare dosar, aceleași întrebări, în aceeași ordine:
- A avut cifră de afaceri de peste 50 mil. euro în 2025? Atunci IMCA intră încă în declarația anuală pe 2026, iar activele scăzute din bază se urmăresc în registru (art. 45 alin. (21^1)).
- A plătit impozit pe construcții în 2026? Scoți obligația din vectorul fiscal pentru 2027 și termenul de 25 mai din calendar.
- Are cifra de afaceri 2026 sub 5.000.000 lei și încasări lente? Simulezi efectul TVA la încasare și decizi înainte de 20 decembrie.
- Deține clădiri rezidențiale sau mixte, sere, solare ori silozuri? Recalculezi impozitul local pe 2027 (0,2–1,3% în lectura consultanților, respectiv reducerea de 50% pentru sere și silozuri), verifici data ultimei evaluări și notificările din SPV.
- E micro? Verifici la 31 decembrie veniturile cumulate cu firmele legate, salariatul, depunerea situațiilor financiare și cine e firma desemnată de asociați.
- Are salariați cu beneficii extrasalariale? Faci lista beneficiilor din plafonul de 33% înainte să adaugi CEI-D și verifici clauza din contract sau din regulamentul intern.
- Lucrează cu un nerezident prin oameni din România? Treci contractele prin noua definiție a sediului permanent.
- Are case de marcat? Notezi noul termen din OUG nr. 43/2026, ca să nu amâni adaptarea până în octombrie 2027.
Cum urmărești modificările fiscale cu AI
Un cabinet cu 60 de clienți nu poate citi integral fiecare ordonanță, dar nici nu poate lăsa un chatbot să-i spună „ce s-a schimbat”: modelele generale nu cunosc actele de după data lor de antrenare și completează golurile cu ce pare plauzibil. Metoda de mai jos pune textul oficial în fața modelului și îi cere doar munca de comparare și de sortare.
Compari două forme consolidate, nu rezumate de presă
Pe pagina Codului fiscal de pe legislatie.just.ro ai lista „istoric consolidări”. Descarci forma de acum (25.10.2026) și forma de la data ultimei tale verificări, le salvezi ca text și compari capitolele care te interesează: titlul II pentru profit, titlul III pentru micro, titlul VII pentru TVA, titlul IX pentru impozitele locale. Un truc util: forma consolidată conține note de tipul „Începând cu data de 01-01-2027, potrivit…” pentru modificările publicate, dar aplicabile mai târziu. Caută însă „2027”, nu doar „01-01-2027”: notele „Începând cu data de 01-01-2027” arată actele publicate cu aplicare amânată (CEI-D, sediul permanent, impozitul pe clădiri), iar restul (plafonul TVA la încasare, limita IMCA, abrogarea titlului X) e scris direct în textul articolelor.
Comparația propriu-zisă o poate face ChatGPT, Claude sau Copilot pe cele două texte lipite ori încărcate, cu un prompt care îi interzice să adauge informații din afara lor.
Matricea „schimbare → clienți afectați”
Lista de clienți devine un tabel în Excel, cu o coloană pentru fiecare criteriu din lista de verificare: regim (micro sau profit), cifra de afaceri 2025 și 2026, TVA la încasare, clădiri rezidențiale, construcții la titlul X, număr de salariați, beneficii extrasalariale, parteneri nerezidenți, case de marcat. Fiecare schimbare din 2027 devine o regulă pe aceste coloane, iar rezultatul e o listă de clienți de sunat. Copilot în Excel scrie formulele și filtrele din descrierea în limbaj natural; cum îl folosești pe tabele financiare e în lecția „Copilot în Excel: Analiză, Formule din Limbaj Natural, Insights, Pivot și Editare cu Copilot” din cursul Microsoft 365 Copilot pentru Munca de Birou.
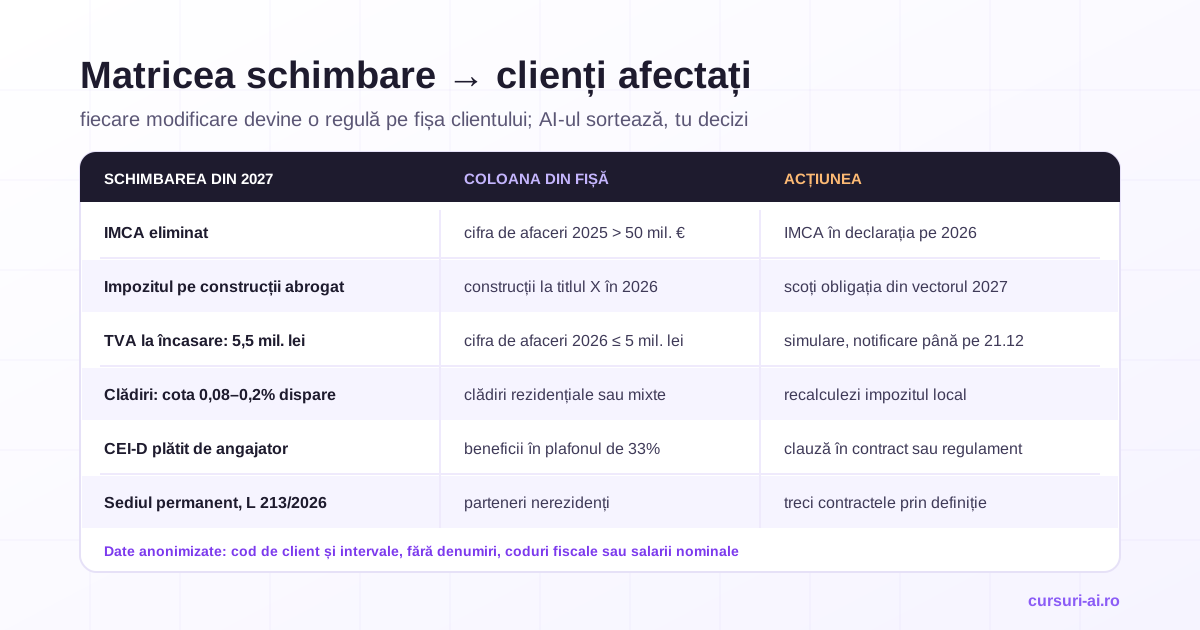
Promptul
Ești asistentul unui expert contabil din România. Primești două texte:
(A) Codul fiscal, forma consolidată la [data veche], titlurile [II, III, VII, IX];
(B) aceleași titluri, forma consolidată la [data nouă].
Sarcina:
1. Listează fiecare diferență dintre A și B ca rând de tabel: articol, alineat,
   text vechi, text nou, data de aplicare scrisă în B, actul modificator scris în B.
2. Listează separat notele din B care încep cu „Începând cu data de” și au o dată
   ulterioară datei [data nouă].
3. Pentru fiecare rând, spune ce coloană din fișa clientului e afectată:
   regim, cifră de afaceri, TVA la încasare, clădiri, construcții, salariați,
   beneficii, nerezidenți, case de marcat.
Reguli: folosești numai textele A și B. Dacă un lucru nu apare în ele, scrii
„nu apare în texte”. Nu rezumi presa, nu completezi din memorie, nu dai sfaturi.
Citezi cuvânt cu cuvânt fragmentul din B pentru fiecare rând.
Ultima regulă e cea care contează: un citat exact se verifică în zece secunde cu căutarea din pagină, un rezumat nu.
Ce verifici manual pe text
- Data de aplicare, nu data publicării: Legea nr. 202/2026 a apărut în octombrie, dar se aplică din ianuarie; Legea nr. 239/2025 a avut data amânată ulterior.
- Alineatul exact. Modelele confundă des alineatele cu indici (21^1 cu 21^2, 4^1 cu 4^2), iar diferența poate fi o altă obligație.
- Trimiterile. Un alineat nou care spune „în limita plafonului de la alin. (4^1)” te trimite la un plafon pe care îl citești tu, nu modelul.
- Normele și ordinele ANAF. Codul spune ce, normele spun cum. Când normele lipsesc la data scrierii, notezi asta în dosar.
- Dacă modelul a „găsit” ceva ce nu e în textele date, e o halucinație până la proba contrară.
Ce date nu pui în chatbot
Codul fiscal e public și îl poți lipi oriunde. Matricea clienților nu e. Într-un chatbot public nu pui denumiri și coduri fiscale de clienți, CNP-uri, salarii nominale ale angajaților sau balanțe identificabile. Lucrezi pe coduri interne (Client 014) și pe intervale („cifră de afaceri 4–5 mil. lei”), iar maparea codurilor rămâne în fișierul tău. Pentru date reale folosești varianta de firmă a instrumentului, cu setările de confidențialitate ale organizației, sau Copilot în Excel pe fișierul din contul firmei. Cum explici asta clienților antreprenori și cum își organizează ei singuri hârtiile pentru contabil sunt subiecte din lecțiile „Specificități Fiscale și Juridice pentru Startup-uri în România” și „Cash Flow Management: Cum Eviți Blocajele Financiare” din cursul AI pentru Antreprenori și Startup-uri. Panorama completă a instrumentelor din profesie e în ghidul despre AI în contabilitate și finanțe.
Întrebări frecvente
Se mai plătește IMCA în 2027? Nu pentru anul 2027. Art. 18^1 alin. (17) din Codul fiscal limitează aplicarea la 31 decembrie 2026, respectiv la anul fiscal modificat care se încheie în 2027. IMCA pe 2026 se definitivează însă în declarația anuală depusă până la 25 iunie 2027, iar obligația de păstrare a activelor scăzute din bază rămâne.
Ce e „taxa pe stâlp” și de când dispare? E impozitul pe construcții din titlul X al Codului fiscal: 0,5% pe valoarea netă a construcțiilor pentru care nu se datorează impozit pe clădiri, respectiv 0,25% pentru construcțiile deținute prin concesiune, închiriere, administrare sau folosință (art. 498 alin. (1) lit. b)). OUG nr. 89/2025 îl abrogă începând cu anul 2027, deci nu mai există declarația de la 25 mai 2027 și nici ratele din iunie și octombrie.
Care e plafonul pentru TVA la încasare în 2027? 5.500.000 lei, potrivit art. 282 alin. (3) lit. b). Pentru a aplica sistemul din ianuarie 2027 depui notificarea până pe 20 decembrie 2026 (cade duminică, deci termenul trece pe luni, 21 decembrie), iar cifra de afaceri din 2026 nu trebuie să fi depășit plafonul acelui an.
Se schimbă plafonul sau impozitul micro în 2027? Nu, la 20 noiembrie 2026. Cota rămâne 1%, plafonul 100.000 de euro, iar condițiile se verifică la 31 decembrie 2026. Se schimbă doar cursul: plafonul în lei se calculează la cursul BNR din ultima zi a lui 2026.
Cât crește impozitul pe un apartament deținut de firmă? Depinde de cota aleasă de consiliul local. Din 2027 dispare intervalul de 0,08–0,2% pentru clădirile rezidențiale ale firmelor, iar în lectura consultanților fiscali se aplică cel de 0,2–1,3%. La o valoare impozabilă de 500.000 lei, impozitul trece dintr-un interval de 400–1.000 lei într-unul de 1.000–6.500 lei pe an, înainte de cotele adiționale.
Pot să las un chatbot să-mi spună ce s-a schimbat în Codul fiscal? Doar dacă îi dai textele oficiale și îi ceri citate exacte. Fără ele, modelul răspunde din datele de antrenare, care nu conțin actele recente, și poate prezenta o propunere ca lege.
Concluzie
Pentru firme, 2027 începe cu trei eliminări (IMCA, impozitul pe construcții, cota redusă pentru clădirile rezidențiale ale firmelor), un plafon mai mare la TVA la încasare și o regulă nouă pe statul de salarii pentru conturile CEI-D. Microîntreprinderile, impozitul pe profit, dividendele și cotele de TVA rămân, în textul de azi, la fel. Restul e anunț: bugetul, eventualele modificări de TVA sau de impozit pe profit, scutirea pentru salariul minim. Lucrul util până la sfârșitul anului e o matrice a clienților pe coloanele care contează, actualizată la fiecare act publicat, cu textul oficial în față și cu AI-ul folosit pentru comparat și sortat, nu pentru a decide.
Surse și resurse oficiale
- Codul fiscal (Legea nr. 227/2015), forma consolidată la 25 octombrie 2026 pe legislatie.just.ro, cu notele despre Legea nr. 202/2026, Legea nr. 213/2026 și Legea nr. 239/2025 (linkată în text)
- OUG nr. 89/2025, art. I pct. 52 (impozitul pe construcții), pe static.anaf.ro (linkată în text)
- Legea nr. 239/2025, art. VI și art. XII pct. 32, pe static.anaf.ro (linkată în text)
- Legea nr. 213/2026 pentru modificarea art. 8 alin. (5) din Codul fiscal, pe static.anaf.ro (linkată în text)
- OUG nr. 43/2026, art. III și art. XIX–XX, pe static.anaf.ro (linkată în text)
- Declarațiile ministrului Finanțelor (10 și 6 noiembrie 2026) și ale premierului (16 noiembrie 2026), în presa citată (linkate în text)
Articol informativ, nu consultanță fiscală pentru un caz anume. Situația legislativă e verificată la 20 noiembrie 2026 pe forma consolidată a Codului fiscal de pe legislatie.just.ro și pe actele publicate de ANAF; declarațiile oficialilor sunt citate din presă, cu data lor. Proiectul bugetului pe 2027 și o eventuală ordonanță de final de an pot schimba lista: verifici cu contabilul tău și pe textele oficiale înainte de orice decizie. Exemplele numerice sunt construite pentru acest articol, iar cursul de 5,10 lei/euro este ipotetic.

Cursul care continuă acest articol
AI în Finanțe și Contabilitate
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Fundamente AI pentru Profesioniștii din Finanțe
- AI în Contabilitate Operațională
- Implementare, Scalare și Studii de Caz
- Quiz Final — AI în Finanțe și Contabilitate
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.