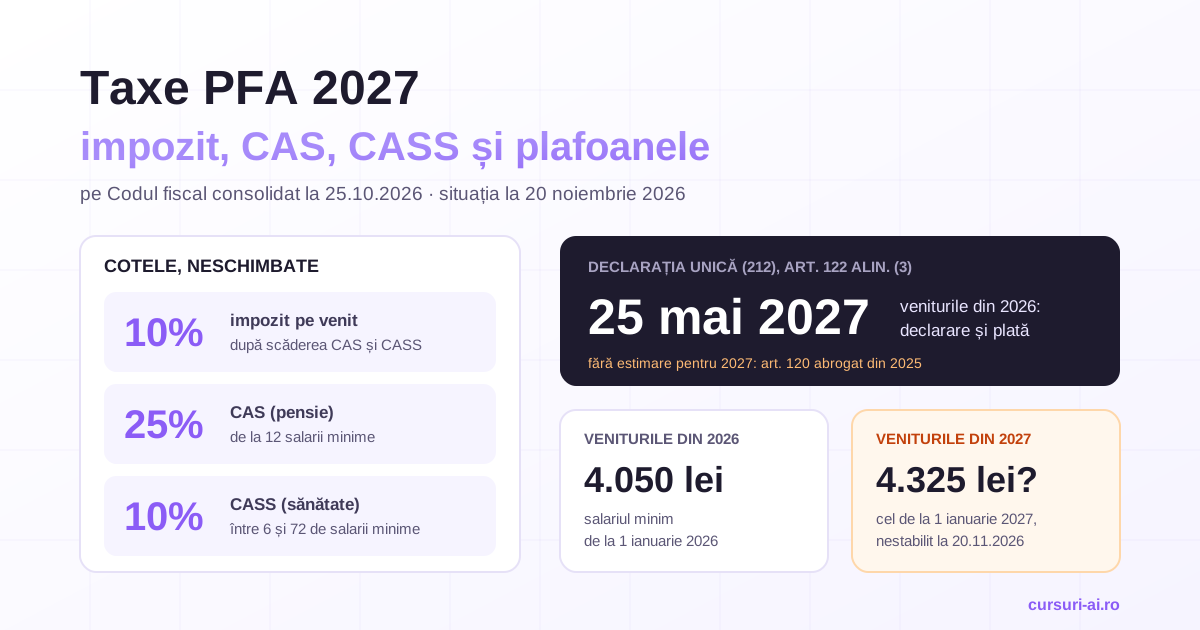
Când cauți „taxe PFA 2027”, ai de fapt în față două calcule diferite: cel pe care îl închizi până la 25 mai 2027, pentru banii câștigați în 2026, și cel pentru veniturile pe care le încasezi chiar în 2027, care se declară abia în 2028. Ambele folosesc aceleași cote (impozit 10%, CAS 25%, CASS 10%), dar plafoanele se calculează în salarii minime, iar salariul minim care contează diferă de la un an la altul. Mai jos ai regula exactă din Codul fiscal, plafoanele în lei, trei profiluri calculate până la ultimul leu și un calculator pe care ți-l construiești cu AI în Excel sau Google Sheets, cu testele care îl prind când greșește.
Situația la 20 noiembrie 2026. Textele citate sunt cele din forma consolidată a Codului fiscal la 25 octombrie 2026, ultima de pe Portalul Legislativ la data scrierii. Hotărârea pentru salariul minim din 2027 nu era adoptată, iar legea bugetului pe 2027 (care poate acorda bonificații la Declarația unică) nu era publicată. Când apar, cifrele marcate mai jos „la 4.325 lei” se recalculează.
Articolul tratează doar partea fiscală a PFA în sistem real și pe normă de venit, pe textul legii. Partea de business a freelancerului (oferta, tariful, clienții) e în ghidul despre AI pentru freelanceri și PFA, iar administrarea de zi cu zi a unui PFA cu ajutorul AI, de la evidența cheltuielilor la pregătirea discuției cu contabilul, e tratată pe larg în AI pentru Freelanceri și PFA, în modulul despre operațiuni și fiscalitatea PFA de bază.
Taxe PFA 2027 pe scurt: ce plătești, când și pe ce bani
| Ce | Veniturile din 2026 | Veniturile din 2027 |
|---|---|---|
| Se declară și se plătesc | până la 25 mai 2027 | până la 25 mai 2028 |
| Salariul minim pentru plafoane | 4.050 lei (în vigoare la 1 ianuarie 2026) | cel în vigoare la 1 ianuarie 2027: nestabilit la 20.11.2026 |
| Impozit pe venit | 10% | 10% |
| CAS (pensie) | 25% din baza de 12 sau 24 de salarii minime, dacă venitul net e de cel puțin 12 salarii minime | idem |
| CASS (sănătate) | 10% din venitul net, între 6 și 72 de salarii minime | idem |
| Declarație | Declarația unică (formularul 212), doar pe venitul realizat | idem |
Două lucruri pe care un calcul rapid le poate rata. Primul: din 2025, Declarația unică nu mai conține o estimare pentru anul în curs. Articolul 120 din Codul fiscal (declarația privind venitul estimat) a fost abrogat prin OUG 128/2024 de la 1 ianuarie 2025, iar pagina ANAF a formularului 212 descrie modelele din 2025 și 2026 ca declarații pentru „veniturile realizate”. „Estimarea pe 2027” nu mai există ca obligație. Al doilea: plafoanele pe 2026 nu se calculează la 4.325 lei, deși acesta e salariul minim din iulie 2026, ci la 4.050 lei. Explicația e mai jos.
Ce salariu minim intră în calcul: regula de la art. 135^1
Răspunsul e scris explicit în art. 135^1 alin. (3) din Codul fiscal: la verificarea încadrării în plafoanele anuale și la stabilirea bazei de calcul pentru CAS și CASS (art. 148, 151, 170, 174 și 174^1) se ia în calcul salariul minim brut pe țară „în vigoare la data de 1 ianuarie a anului de realizare a venitului”, chiar dacă în cursul anului se aplică mai multe valori.
Ce înseamnă concret, separat pe ce e lege, ce e anunțat și ce nu se știe:
- Ce e deja în lege. Pentru veniturile din 2026 se folosește 4.050 lei, valoarea de la 1 ianuarie 2026 (HG 1506/2024). Creșterea la 4.325 lei de la 1 iulie 2026 (HG 146/2026) nu schimbă plafoanele pentru 2026. Pentru veniturile din 2027 se va folosi salariul minim în vigoare la 1 ianuarie 2027. Dacă la acea dată nu intră în vigoare o altă valoare, se folosește 4.325 lei; o majorare aplicată de la o dată ulterioară (de exemplu, din iulie) nu schimbă plafoanele pe 2027.
- Ce e anunțat. Premierul a spus, potrivit Digi24 (articol din 6 noiembrie 2026), că nivelul se stabilește după consultările din Consiliul Național Tripartit. Sindicatele au cerut o creștere, patronatele menținerea la 4.325 lei. Discuția completă, cu netul și costul pentru angajator, e în articolul despre salariul minim 2027.
- Ce nu se știe la 20 noiembrie 2026. Valoarea de la 1 ianuarie 2027. De ea depind toate plafoanele pentru veniturile din 2027.
De aceea, în tot articolul, cifrele pentru 2027 sunt marcate „la 4.325 lei”: sunt corecte doar dacă salariul minim nu se schimbă la 1 ianuarie. Formulele rămân aceleași, doar numărul de intrare se schimbă.
Plafoanele CAS și CASS 2027, în lei
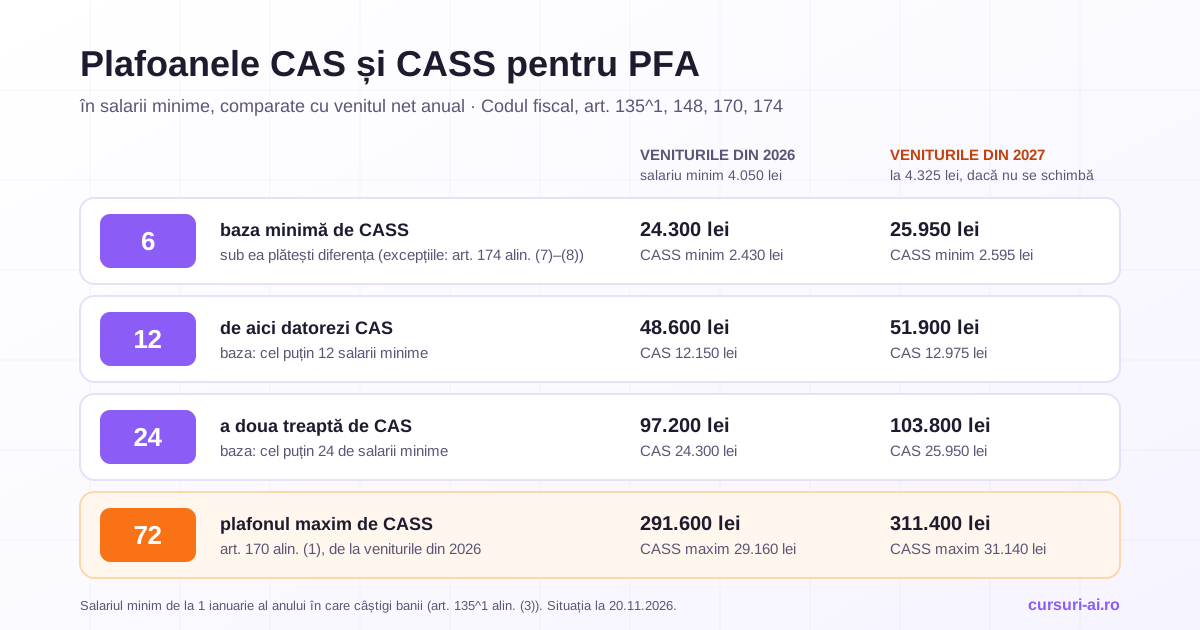
| Prag | Rol | Veniturile din 2026 (4.050 lei) | Veniturile din 2027 (la 4.325 lei) |
|---|---|---|---|
| 6 salarii minime | baza minimă de CASS | 24.300 lei → CASS minim 2.430 lei | 25.950 lei → CASS minim 2.595 lei |
| 12 salarii minime | pragul de la care datorezi CAS | 48.600 lei → CAS 12.150 lei | 51.900 lei → CAS 12.975 lei |
| 24 de salarii minime | a doua treaptă de CAS | 97.200 lei → CAS 24.300 lei | 103.800 lei → CAS 25.950 lei |
| 72 de salarii minime | plafonul maxim de CASS | 291.600 lei → CASS maxim 29.160 lei | 311.400 lei → CASS maxim 31.140 lei |
Plafonul de 72 de salarii minime pentru CASS e în art. 170 alin. (1), în forma modificată prin Legea 239/2025, aplicabilă de la veniturile anului 2026. Toate pragurile se compară cu venitul net anual (sau cu norma de venit), nu cu încasările brute.
Impozitul pe venit: 10% din ce rămâne după contribuții
Cota e de 10% pentru veniturile din activități independente (art. 64 alin. (1) lit. a)). Contează pe ce se aplică.
În sistem real, venitul net e diferența dintre venitul brut și cheltuielile deductibile (art. 68). Din venitul net se scad CAS și CASS datorate, iar impozitul de 10% se aplică pe ce rămâne (art. 118 alin. (2) lit. b) și art. 123 alin. (1)). Două detalii din același articol:
- diferența de CASS plătită doar ca să ajungi la minimul de 6 salarii (art. 174 alin. (6)) nu se deduce;
- contribuțiile deductibile nu pot depăși venitul net (art. 118 alin. (2^4)), iar dacă ai mai multe surse de venit cumulate pentru plafoane, deducerea se face proporțional (alin. (2^2) și (2^3)).
O schimbare deja publicată, cu aplicare de la 1 ianuarie 2027: contribuțiile plătite de titular în conturile de economii și de investiții CEID devin cheltuieli deductibile în sistem real (art. 68 alin. (4^3), introdus prin Legea 202/2026). Cotele și pragurile de mai jos nu se schimbă.
Norma de venit: când se poate și ce implică
Norma de venit e o sumă fixă stabilită anual de direcțiile regionale ale finanțelor, pe activitate și localitate. Impozitul e 10% din normă (art. 69^2), indiferent cât încasezi efectiv. Condițiile, toate din art. 69:
- activitatea e în nomenclatorul aprobat prin ordin al ministrului finanțelor (alin. (2));
- nu e profesie liberală (alin. (1)): serviciile profesionale prestate potrivit legii speciale care organizează profesia (art. 67 alin. (2)), cum sunt avocatura sau expertiza contabilă, rămân în sistem real;
- nu ai și o altă activitate independentă în afara nomenclatorului; în acel caz, tot venitul se determină în sistem real (alin. (7));
- venitul brut din anul anterior nu a depășit echivalentul a 25.000 de euro, la cursul mediu anual BNR; peste prag, treci obligatoriu în sistem real din anul următor (alin. (9)).
O consecință pe care textul o face inevitabilă: norma nu poate fi mai mică decât 12 salarii minime în vigoare la 1 ianuarie (alin. (3)), iar pragul CAS e tot de 12 salarii minime. Un PFA pe normă care lucrează tot anul atinge, deci, pragul de CAS, dacă nu face parte dintr-o categorie exceptată (de exemplu pensionarii). Dacă începi sau închei activitatea în cursul anului, norma se reduce proporțional cu perioada lucrată (art. 69 alin. (5) și art. 122 alin. (2)) și poate rămâne sub prag. Normele pentru 2027 se publică de direcțiile regionale în trimestrul IV al lui 2026 (alin. (2) lit. b)).
CAS 2027: pragurile de 12 și 24 de salarii minime
CAS e 25% (art. 138 lit. a)) și nu se calculează pe venitul real, ci pe un „venit ales” care nu poate fi mai mic decât o treaptă (art. 148 alin. (2)):
- sub 12 salarii minime de venit net cumulat: nu datorezi CAS, dar poți opta să plătești, la o bază de minimum 12 salarii minime (alin. (4));
- între 12 inclusiv și 24 de salarii minime: baza e de cel puțin 12 salarii minime;
- de la 24 de salarii minime în sus: baza e de cel puțin 24 de salarii minime.
Formularea „cel puțin” e importantă: poți alege o bază mai mare (și o pensie calculată pe mai mult), dar nu una mai mică. Încadrarea se face cumulând venitul net din activități independente, normele de venit și veniturile nete din drepturi de proprietate intelectuală din același an (alin. (3)). Regulile de prag se aplică și celor care încep activitatea în cursul anului (art. 151 alin. (2)), iar textul nu prevede o reducere proporțională a pragului pentru ei. Contribuția plătită voluntar, dacă rămâi sub prag, nu se restituie, ci contează la pensie (art. 151 alin. (4)).
CASS 2027: de la 6 la 72 de salarii minime
CASS e 10% (art. 156), iar pentru PFA baza e chiar venitul net anual sau norma, plafonată la 72 de salarii minime (art. 170 alin. (1)). Pierderile fiscale reportate nu reduc baza de CASS.
Dacă venitul net e pozitiv, dar sub 6 salarii minime, datorezi diferența până la CASS-ul corespunzător a 6 salarii minime (art. 174 alin. (6)). Diferența nu se datorează (alin. (7)) dacă în același an ai avut:
- venituri din salarii de cel puțin 6 salarii minime;
- alte venituri (chirii, investiții, alte surse) pe care datorezi CASS la cel puțin 6 salarii minime;
- venituri din pensii.
Aceeași scutire de diferență se aplică și celor care, în anul precedent, au fost în categoriile exceptate de la art. 154 alin. (1) lit. a), b), e) și f) (alin. (8)).
Dacă PFA-ul a ieșit pe pierdere sau la zero, nu datorezi CASS pe acest venit (alin. (2)); poți opta să te asiguri separat, potrivit art. 180. Pentru CASS pe dividende, chirii și alte venituri, regulile sunt altele (art. 170 alin. (2)–(4), cu trepte de 6, 12 și 24 de salarii minime); cazul dividendelor e explicat în articolul despre dividendele interimare.
Trei exemple calculate: cât plătește un PFA în sistem real
Ipotezele, aceleași pentru toate: PFA în sistem real, singura sursă de venit, fără salariu, fără pensie, fără pierderi reportate, CAS la baza minimă obligatorie. Calculul a fost făcut cu Python, pe regulile de mai sus.
| Venit net anual | CAS 2026 | CASS 2026 | Impozit 2026 | Total 2026 | Total 2027 (la 4.325 lei) |
|---|---|---|---|---|---|
| 40.000 lei | 0 | 4.000 lei | 3.600 lei | 7.600 lei | 7.600 lei |
| 80.000 lei | 12.150 lei | 8.000 lei | 5.985 lei | 26.135 lei | 26.877,50 lei |
| 150.000 lei | 24.300 lei | 15.000 lei | 11.070 lei | 50.370 lei | 51.855 lei |
Coloanele „2026” sunt pentru veniturile din 2026, declarate până la 25 mai 2027 (la 4.050 lei). Ultima coloană e totalul pentru același venit net realizat în 2027, dacă salariul minim de la 1 ianuarie 2027 rămâne 4.325 lei. Detaliul pentru venitul din 2027:
- 40.000 lei: sub 12 salarii minime (51.900 lei), deci fără CAS; CASS 10% × 40.000 = 4.000 lei (peste minimul de 2.595 lei); impozit 10% × (40.000 − 4.000) = 3.600 lei.
- 80.000 lei: între 12 și 24 de salarii minime, deci CAS 25% × 51.900 = 12.975 lei; CASS 8.000 lei; impozit 10% × (80.000 − 12.975 − 8.000) = 5.902,50 lei; total 26.877,50 lei.
- 150.000 lei: peste 24 de salarii minime (103.800 lei), deci CAS 25% × 103.800 = 25.950 lei; CASS 15.000 lei; impozit 10% × (150.000 − 25.950 − 15.000) = 10.905 lei; total 51.855 lei.
Pentru venituri foarte mari, CASS se oprește la plafon: la 350.000 lei net în 2027, CASS rămâne 31.140 lei (72 de salarii minime × 10%), nu 35.000.
Efectul de prag pe care îl vezi doar în calcul
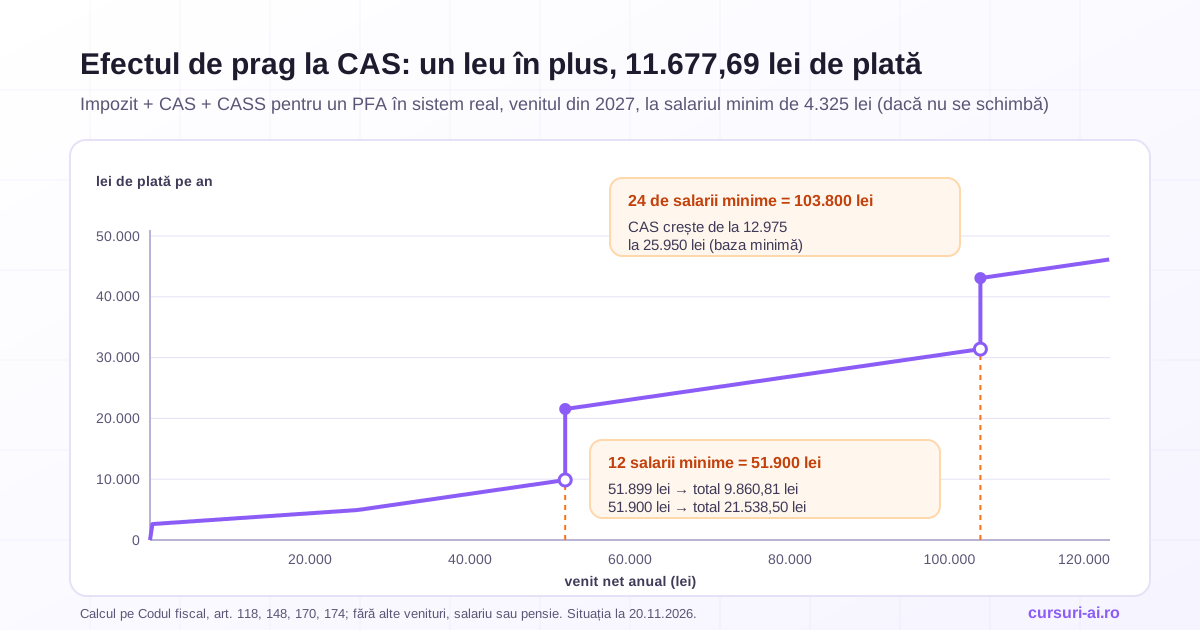
CAS nu crește treptat, ci în salturi. La venitul din 2027 (la 4.325 lei): cu 51.899 de lei net plătești în total 9.860,81 lei; cu 51.900 de lei, 21.538,50 de lei. Un leu în plus de venit adaugă 11.677,69 lei la obligații. Abia de la aproximativ 66.316 lei net îți rămâne în mână mai mult decât la 51.899 de lei. Același salt se repetă la 24 de salarii minime (103.800 lei).
Asta nu e un argument pentru a-ți „ține” venitul sub prag: CAS cumpără stagiu și puncte de pensie, iar planificarea o faci cu contabilul, nu cu un tabel. Dar e motivul pentru care un calcul „la ochi”, cu un procent mediu de taxare, greșește exact în zona venitului de început.
Cazuri speciale: salariat, pensionar, venit mic
Salariat cu PFA. Statutul de salariat nu te scutește de CAS pe PFA: excepția din art. 150 alin. (2) privește doar veniturile din drepturi de proprietate intelectuală. Dacă PFA-ul trece de 12 salarii minime, datorezi CAS ca orice titular. La CASS plătești 10% din venitul net al PFA, dar, dacă salariile din același an au fost de cel puțin 6 salarii minime, nu mai datorezi diferența până la 6 salarii minime (art. 174 alin. (7) lit. a)). Exemplu, venitul din 2027 la 4.325 lei: PFA cu 15.000 de lei net, salariat tot anul, plătește CASS 1.500 lei și impozit 1.350 lei, total 2.850 de lei. Fără salariu, același PFA ar datora și diferența de 1.095 de lei până la minimul de 2.595 de lei.
Pensionar cu PFA. Pensionarii nu datorează CAS pe veniturile din activități independente (art. 150 alin. (1)). CASS se datorează pe venitul net al PFA, fără diferența până la 6 salarii minime, pentru că au venituri din pensii (art. 174 alin. (7) lit. c), aplicabil de la veniturile din 2025). La 80.000 de lei net: CASS 8.000 de lei, impozit 7.200 de lei, total 15.200 de lei. Separat, pensia însăși are propriul regim de CASS: pensiile de până la 3.000 de lei pe lună sunt exceptate (art. 154 alin. (1) lit. h^2)), iar peste acest nivel CASS se datorează doar pe partea care depășește 3.000 de lei (art. 157^6). Regula nu ține de PFA.
Venit mic, fără alte venituri. La 15.000 de lei net (venitul din 2027, la 4.325 lei): CASS 1.500 de lei pe venit plus 1.095 de lei diferență până la minim, impozit 10% × (15.000 − 1.500) = 1.350 de lei, pentru că diferența nu se deduce. Total 3.945 de lei, adică peste un sfert din venit.
Declarația unică în 2027: calendarul complet
| Data | Ce se întâmplă | Temeiul |
|---|---|---|
| trimestrul IV 2026 | direcțiile regionale publică normele de venit pentru 2027 | art. 69 alin. (2) lit. b) |
| 1 ianuarie 2027 | se fixează salariul minim folosit pentru plafoanele pe 2027 | art. 135^1 alin. (3) |
| oricând până la termen | poți plăti CAS și CASS în avans | art. 151 alin. (13), art. 174 alin. (16) |
| 25 mai 2027 (marți) | depui Declarația unică pentru veniturile din 2026 și plătești impozitul, CAS și CASS | art. 122 alin. (3), art. 123 alin. (7), art. 151 alin. (1), art. 174 alin. (15) |
| 25 mai 2028 | același termen pentru veniturile din 2027 | art. 122 alin. (3) |
Bonificațiile. Codul fiscal permite bonificații de până la 10% din impozitul pe venit (art. 121), din CAS (art. 151 alin. (14)) și din CASS (art. 174 alin. (17)), dar nivelul, termenele și condițiile le stabilește legea anuală a bugetului de stat. Pentru veniturile din 2025, OUG 8/2026 a dat o bonificație de 3% din impozit celor care au depus declarația și au plătit integral impozitul, CAS și CASS până la 15 aprilie 2026. Pentru veniturile din 2026, la 20 noiembrie 2026 nu era publicat niciun act care să acorde bonificații; legea bugetului pe 2027 nu era adoptată. Dacă vor exista, termenul lor poate fi mai devreme de 25 mai, deci urmărește anunțurile ANAF din primăvară.
Formularul. Pe pagina ANAF a Declarației unice, cel mai recent model, la 20 noiembrie 2026, era cel aprobat prin OPANAF 2736/2025, folosit în 2026 pentru veniturile din 2025. Modelul pentru veniturile din 2026 nu era încă publicat. Pentru modelul din 2026, pagina trimitea la formularul online al Declarației unice, iar depunerea online se face prin SPV.
Plafonul de TVA: semnalul de atenție pentru PFA-urile care cresc
Scutirea de TVA pentru întreprinderile mici se aplică până la o cifră de afaceri anuală de 395.000 de lei (art. 310 alin. (1), forma de la 1 septembrie 2025, introdusă prin OG 22/2025). Cifra de afaceri de referință are regulile ei (alin. (2)), de exemplu se iau în calcul operațiunile cu locul în România, așa că un PFA cu clienți din străinătate o calculează împreună cu contabilul. Dacă depășești plafonul, ceri înregistrarea în scopuri de TVA cel târziu la data depășirii, iar regimul normal se aplică începând cu tranzacția care a dus la depășire (alin. (6)). Cota standard e de 21% (art. 291 alin. (1)).
Ce se schimbă pentru firme de la 1 ianuarie 2027 (microîntreprinderi, impozit pe profit, dividende) e în articolul despre modificările fiscale din 2027. Comparația PFA–SRL nu se face cu un procent mediu: diferă baza de impozitare, contribuțiile, costul contabilității și ce se întâmplă cu banii scoși din firmă. Alegerea se face cu un contabil, pe cifrele tale.
Calculator taxe PFA 2027 în Excel sau Sheets, construit cu AI
Un chatbot întrebat direct „cât plătesc ca PFA cu 80.000 de lei?” poate răspunde cu plafoane din alt an sau cu salariul minim greșit. Folosit corect, AI-ul nu e calculatorul, ci cel care scrie formulele, după regulile pe care i le dai tu din textul legii. Apoi tu le testezi pe cazurile de margine. E aceeași disciplină predată în Analiză de Date cu AI fără Cod, în lecțiile despre formulele din limbaj natural și despre protocolul de verificare în cinci pași.
Structura foii
- B1: salariul minim brut în vigoare la 1 ianuarie al anului de realizare a venitului (4.050 pentru 2026; 4.325 pentru 2027, dacă la 1 ianuarie 2027 nu intră în vigoare altă valoare);
- B2: venitul net anual în sistem real;
- B3: „DA” dacă ai avut salarii de cel puțin 6 salarii minime în același an;
- B4: „DA” dacă ești pensionar;
- B6–B10: CAS, CASS, diferența de CASS până la minim, impozitul, totalul.
Formulele
B6  CAS:      =IF(OR(B4="DA";B2<12*B1);0;IF(B2<24*B1;12*B1;24*B1)*25%)
B7  CASS:     =IF(B2<=0;0;MIN(B2;72*B1)*10%)
B8  Diferență CASS până la 6 salarii minime:
              =IF(OR(B2<=0;B3="DA";B4="DA");0;MAX(0;6*B1*10%-B7))
B9  Impozit:  =MAX(0;B2-MIN(B6+B7;B2))*10%
B10 Total:    =B6+B7+B8+B9
Separatorul ; e cel din Excel și Sheets configurate pentru România. Dacă Excel-ul tău e în română, numele funcțiilor diferă (IF devine DACĂ, OR devine SAU); cere-i asistentului varianta pentru limba ta. Formulele presupun că PFA-ul e singura sursă cumulată pentru plafoane și că alegi baza minimă de CAS.
Promptul
Construiește-mi în Excel un calculator pentru un PFA în sistem real din România,
cu celulele de intrare B1 (salariul minim), B2 (venitul net anual),
B3 (salariat cu salarii de cel puțin 6 salarii minime: DA/NU), B4 (pensionar: DA/NU).
Regulile, pe care NU le modifici și NU le completezi din memorie:
1. CAS 25%: 0 sub 12 salarii minime sau pentru pensionar; baza = 12 salarii minime
   între 12 inclusiv și 24; baza = 24 de salarii minime de la 24 inclusiv.
2. CASS 10% din venitul net, plafonat la 72 de salarii minime; 0 la venit net <= 0.
3. Dacă venitul net e pozitiv și CASS < 10% din 6 salarii minime, se datorează
   diferența, cu excepția salariatului (B3=DA) și a pensionarului (B4=DA);
   la venit net <= 0 nu se datorează nici CASS, nici diferența.
4. Impozit 10% din (venit net - CAS - CASS), fără diferența de la punctul 3;
   CAS + CASS deduse nu pot depăși venitul net.
Dă-mi formulele pe celule, cu separatorul ";", apoi un tabel de teste cu
valorile exacte la prag: 6, 12, 24 și 72 de salarii minime, minus un leu și exact la prag.
Nu adăuga reguli pe care nu ți le-am dat. Dacă ceva e ambiguu, întreabă.
Testele: cazurile de margine
Un calculator fiscal se strică exact la prag, pe „mai mic” versus „mai mic sau egal”. Rezultatele corecte, la venitul din 2027 (B1 = 4.325):
| B2 (venit net) | Ce trebuie să vezi |
|---|---|
| 25.949 lei | CASS 2.594,90 + diferență 0,10 lei |
| 25.950 lei | CASS 2.595 lei, diferență 0 |
| 51.899 lei | CAS 0, total 9.860,81 lei |
| 51.900 lei | CAS 12.975 lei, total 21.538,50 lei |
| 103.799 lei | CAS 12.975 lei |
| 103.800 lei | CAS 25.950 lei, total 43.077 lei |
| 311.400 și 311.401 lei | CASS 31.140 lei în ambele cazuri |
| 15.000 lei, B3 = DA | diferență 0, total 2.850 lei |
| 0 sau negativ | CASS 0, diferență 0, CAS 0, impozit 0 |
Dacă un singur rând iese altfel, nu corectezi rezultatul în celulă: îi arăți asistentului rândul, regula și textul articolului din lege, și îi ceri să-și explice formula. Apoi rulezi din nou toate testele, nu doar pe cel căzut.
Ce verifici pe textul legii, nu în chat
- salariul minim din B1, pe regula de la art. 135^1 alin. (3), nu pe ce „știe” modelul;
- plafonul maxim de CASS (art. 170 alin. (1)) și treptele de CAS (art. 148 alin. (2)), în forma consolidată de pe Portalul Legislativ, uitându-te la data ultimei consolidări;
- deducerea contribuțiilor din baza impozitului (art. 118 alin. (2)–(2^4));
- bonificația și termenul, în actul publicat pentru anul respectiv, nu în articolele de anul trecut.
Ce date nu pui în chatbot
Pentru formule, asistentul nu are nevoie de nimic personal: cifrele din teste sunt fictive și suficiente. Nu încarci extrase de cont, facturi cu numele clienților, CNP-ul, codul fiscal sau declarația din SPV într-un chatbot public. Dacă vrei să analizezi cu AI evidența reală de venituri și cheltuieli, o anonimizezi întâi; pașii sunt în ghidul despre anonimizarea datelor înainte de ChatGPT. Iar dacă lucrezi direct în foaie cu Copilot sau ChatGPT, diferențele dintre ele sunt în articolul despre AI în Excel.
Întrebări frecvente
Care e plafonul CASS 2027 pentru PFA? Pentru veniturile realizate în 2026 și declarate în 2027, baza de CASS e între 6 salarii minime (24.300 de lei, CASS minim 2.430 de lei) și 72 de salarii minime (291.600 de lei, CASS maxim 29.160 de lei), la 4.050 de lei. Pentru veniturile din 2027, la 4.325 de lei, ar fi 25.950 și 311.400 de lei, dacă salariul minim nu se schimbă la 1 ianuarie 2027.
Ce salariu minim folosesc la CAS și CASS pentru veniturile din 2026? 4.050 de lei, valoarea în vigoare la 1 ianuarie 2026. Art. 135^1 alin. (3) din Codul fiscal cere salariul minim de la 1 ianuarie al anului de realizare a venitului, indiferent de creșterea de la 1 iulie 2026 la 4.325 de lei.
Când se depune Declarația unică în 2027? Până la 25 mai 2027 inclusiv, pentru veniturile din 2026, cu plata impozitului, a CAS și a CASS în același termen (art. 122 alin. (3), art. 123 alin. (7), art. 151 alin. (1), art. 174 alin. (15)). Din 2025, declarația nu mai cuprinde o estimare pentru anul în curs.
Există bonificație la Declarația unică în 2027? La 20 noiembrie 2026, niciun act publicat nu acorda bonificație pentru veniturile din 2026. Bonificația se acordă doar dacă legea bugetului (sau un act special) o prevede pentru anul respectiv. Pentru veniturile din 2025, OUG 8/2026 a dat 3% din impozit, cu depunere și plată până la 15 aprilie 2026.
Plătesc CAS dacă am PFA și sunt și salariat? Da, dacă venitul net din PFA (cumulat cu celelalte venituri din activități independente) ajunge la cel puțin 12 salarii minime. Veniturile din drepturi de autor ale unui salariat sunt scutite de CAS (art. 150 alin. (2)); cum intră ele în calculul pragului verifici cu contabilul. Salariul te scutește doar de diferența de CASS până la 6 salarii minime, nu și de CAS.
Pensionarul cu PFA plătește CASS? Da, 10% din venitul net al PFA, dar fără diferența până la 6 salarii minime. CAS nu datorează (art. 150 alin. (1) și art. 174 alin. (7) lit. c)).
Pot folosi un chatbot drept calculator de taxe PFA 2027? Ca autor de formule, da; ca sursă de cifre, nu. Îi dai regulile din lege și salariul minim corect, îi ceri formulele și testele la prag, apoi verifici fiecare rând. Decizia fiscală finală o iei cu contabilul.
Concluzie
Taxele PFA 2027 se reduc la trei cote fixe și la patru praguri în salarii minime: 6, 12, 24 și 72. Ce le face greu de calculat corect sunt doar două lucruri: salariul minim de la 1 ianuarie al anului în care ai câștigat banii (4.050 de lei pentru veniturile din 2026, valoare încă necunoscută pentru 2027) și salturile de CAS de la 12 și 24 de salarii minime. Declarația unică pentru veniturile din 2026 se depune și se plătește până la 25 mai 2027, fără estimare pentru anul în curs, iar bonificațiile depind de un act care nu era publicat la data scrierii. Un calculator construit cu AI te ajută doar dacă regulile vin din textul legii, iar testele la prag trec toate.
Surse și resurse oficiale
- Codul fiscal (Legea 227/2015), forma consolidată la 25.10.2026, Portalul Legislativ: art. 64, 67–69^2, 118, 121–123, 135^1, 138, 148, 150–151, 154, 156, 170, 174, 291, 310
- ANAF: Declarația unică (formularul 212), modele și instrucțiuni
- HG 1506/2024 (4.050 lei de la 1 ianuarie 2025) și HG 146/2026 (4.325 lei de la 1 iulie 2026), pe Portalul Legislativ (linkate în text)
- Digi24, 6 noiembrie 2026: declarațiile premierului despre salariul minim pe 2027 (linkat în text)
Articol informativ, nu consultanță fiscală. Calculele sunt exemple pe ipotezele scrise lângă ele; situația ta (alte venituri, pierderi reportate, normă de venit, asocieri, venituri din străinătate) poate schimba rezultatul. Verifică cu contabilul și pe site-ul ANAF înainte de a depune declarația. Textele de lege sunt citate în forma în vigoare la 20 noiembrie 2026.

Cursul care continuă acest articol
AI pentru Freelanceri și PFA: Propuneri, Achiziție Clienți și Operațiuni
Ai citit teoria. În curs o aplici: lecții structurate pe module, exerciții și quiz-uri cu feedback imediat, Profesorul AI integrat în fiecare lecție și progres salvat automat. La final primești o atestare privată de finalizare.
Din programa cursului
- Freelancerul în era AI: contextul independentului din România
- Poziționare și ofertă: nișa și serviciul tău cu ajutorul AI
- Propuneri și oferte câștigătoare cu AI
- Achiziție de clienți: prospectare, outreach și prezență online cu AI
+ încă 7 module în programa completă
499 lei pe lună pentru acest curs, TVA 21% inclus · sau îl alegi într-un abonament de 3, 5 sau 10 cursuri, de la 999 lei pe lună, alături de alte cursuri Non-IT, și le schimbi la fiecare reînnoire (vezi ce înveți în tot parcursul).
Abonament lunar, cu reînnoire automată · te dezabonezi oricând din contul tău. Atestarea confirmă parcurgerea cursului și este privată — nu este diplomă și nu este calificare recunoscută de stat.